РезультатФото обработано
Текст оцифрован, готовые ответы ниже
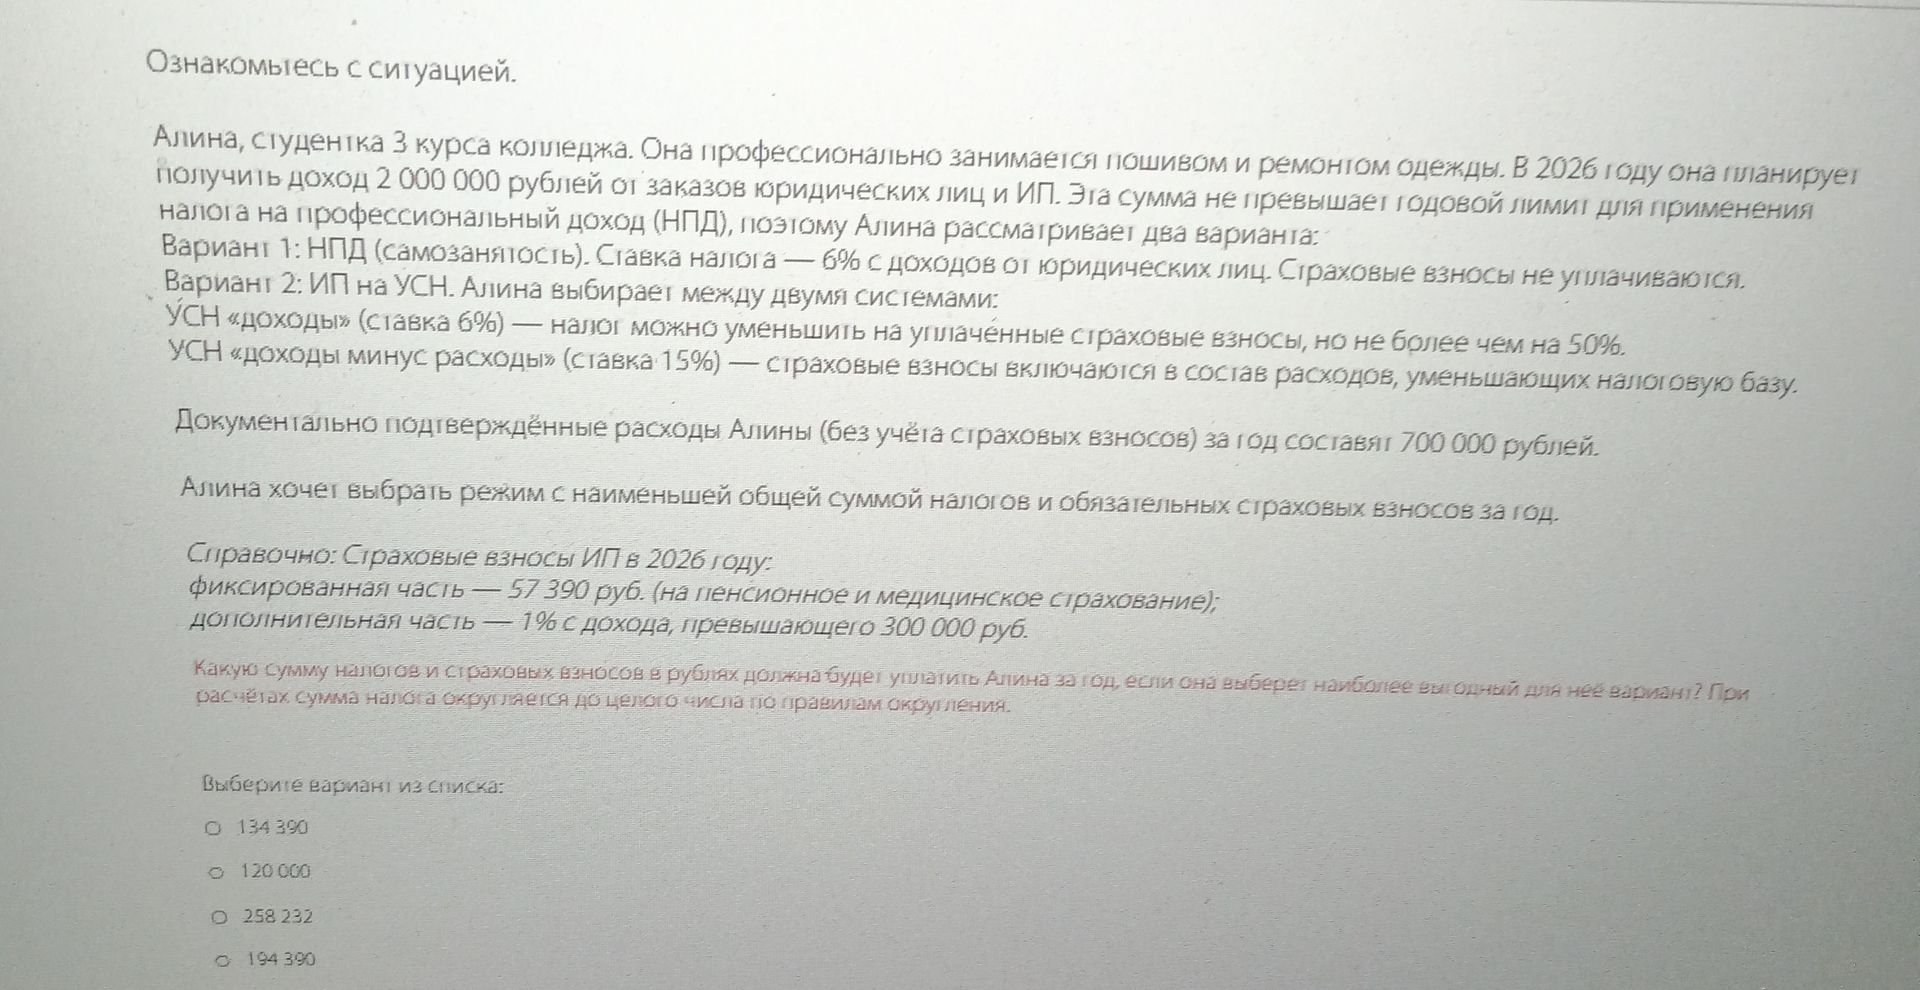
Ответ на вопрос: 1. Алина, студентка 3 курса колледжа, профессионально занимается пошивом и ремонтом одежды. В 2026 году она планирует получить доход 2 000 000 рублей от заказов юридических лиц и ИП. Эта сумма не превышает годовой лимит для применения налога на профессиональный доход (НПД), поэтому Алина рассматривает два варианта: вариант 1 — НПД (самозанятость), ставка налога 6% с доходов от юридических лиц; страховые взносы не уплачиваются. Вариант 2 — ИП на УСН. Алина выбирает между двумя системами: УСН «доходы» (ставка 6%) — налог можно уменьшить на уплаченные страховые взносы, но не более чем на 50%; УСН «доходы минус расходы» (ставка 15%) — страховые взносы включаются в состав расходов, уменьшающих налоговую базу. Документально подтверждённые расходы Алины (без учёта страховых взносов) за год составили 700 000 рублей. Алина хочет выбрать режим с наименьшей общей суммой налогов и обязательных страховых взносов за год. Справочно: страховые взносы ИП в 2026 году: фиксированная часть — 57 390 руб.; дополнительная часть — 1% с дохода, превышающего 300 000 руб. Какую сумму налогов и страховых взносов в рублях должна будет уплатить Алина за год, если она выберет наиболее выгодный для неё вариант? При расчётах суммы налога округляются до целого числа по правилам округления. Выберите вариант из списка: 134 390; 120 000; 258 232; 194 390.
Решить моё задание