
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
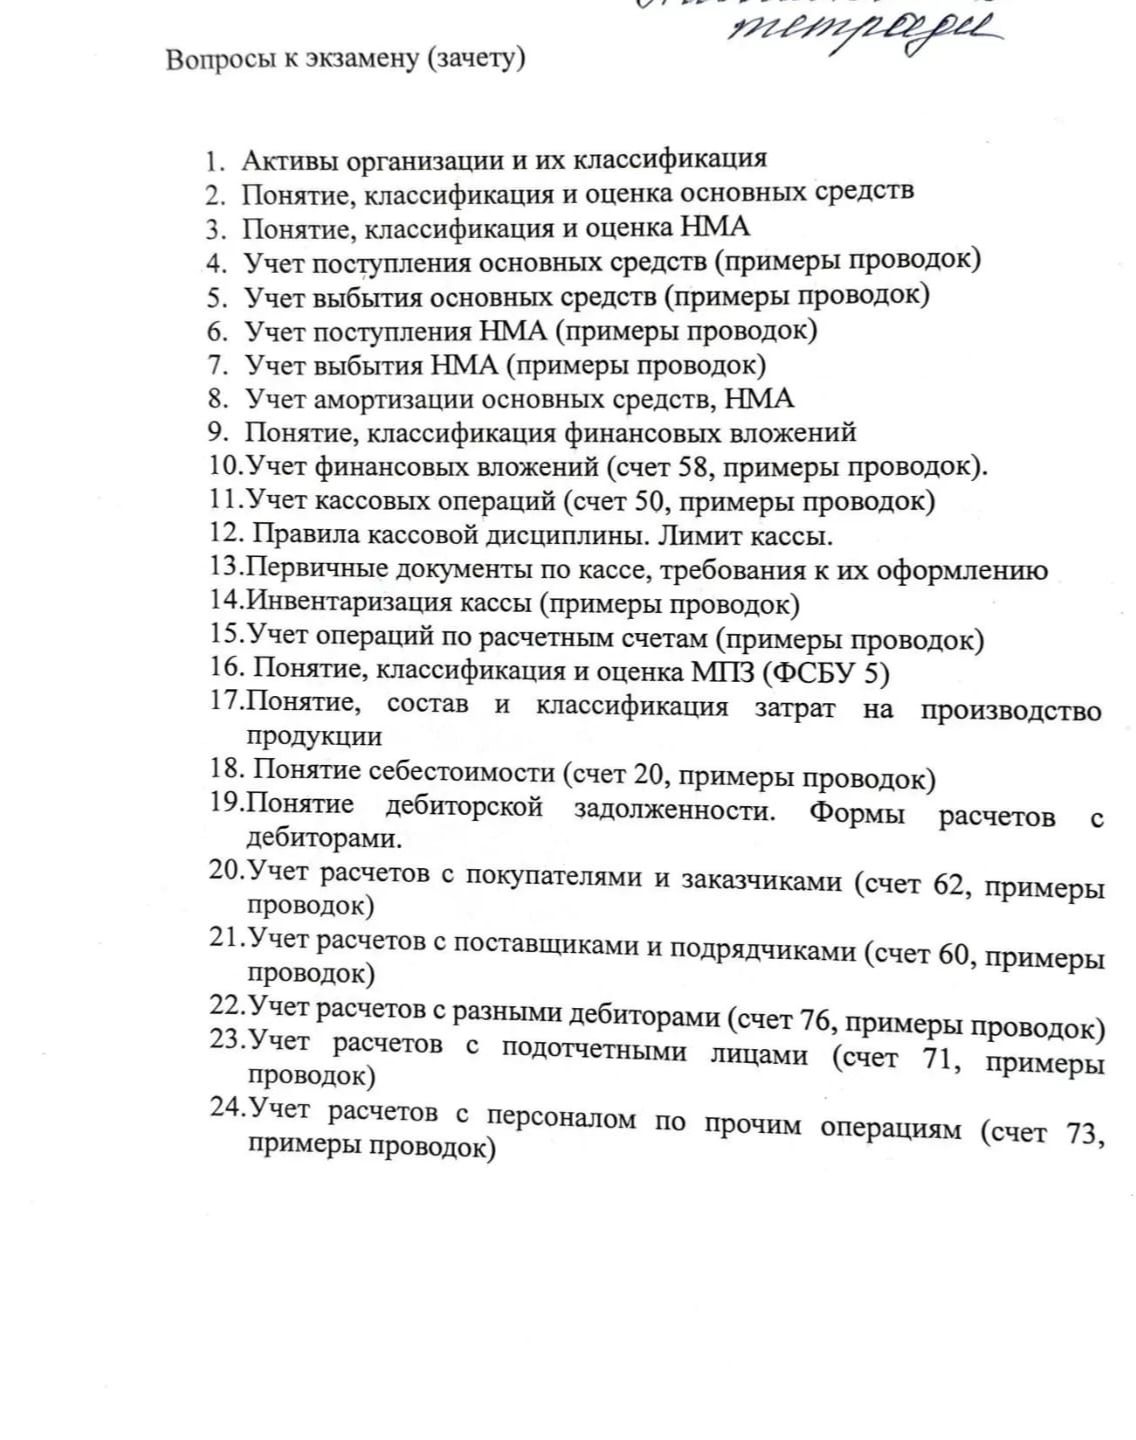
Активы — ресурсы, контролируемые организацией вследствие прошлых событий, от которых ожидается получение экономических выгод в будущем. В бухгалтерском балансе активы представляются как имущество и права организации, сгруппированные по видам и срокам обращения.
Основные классификации:
- По сроку обращения: внеоборотные (используются длительно) и оборотные (потребляются или обращаются в обычном операционном цикле либо в течение 12 месяцев).
- По материальной форме: материальные (основные средства, запасы), нематериальные (права, программное обеспечение при соблюдении критериев признания) и финансовые (денежные средства, финансовые вложения, дебиторская задолженность).
- По участию в деятельности: производственные и непроизводственные; по характеру использования — используемые, временно не используемые и предназначенные для выбытия.
К внеоборотным активам относят, в частности, основные средства, нематериальные активы и долгосрочные финансовые вложения. К оборотным — запасы, дебиторскую задолженность, краткосрочные финансовые вложения и денежные средства.
Актив признают в учёте при наличии оснований считать, что он отвечает применимым правилам бухгалтерского учёта, его стоимость может быть надёжно оценена, а организация контролирует связанные с ним экономические выгоды. Конкретный порядок определяется применимыми ФСБУ и учётной политикой.
Активы — ресурсы, контролируемые организацией вследствие прошлых событий, от которых ожидается получение экономических выгод в будущем. В бухгалтерском балансе активы представляются как имущество и права организации, сгруппированные по видам и срокам обращения.
Основные классификации:
- По сроку обращения: внеоборотные (используются длительно) и оборотные (потребляются или обращаются в обычном операционном цикле либо в течение 12 месяцев).
- По материальной форме: материальные (основные средства, запасы), нематериальные (права, программное обеспечение при соблюдении критериев признания) и финансовые (денежные средства, финансовые вложения, дебиторская задолженность).
- По участию в деятельности: производственные и непроизводственные; по характеру использования — используемые, временно не используемые и предназначенные для выбытия.
К внеоборотным активам относят, в частности, основные средства, нематериальные активы и долгосрочные финансовые вложения. К оборотным — запасы, дебиторскую задолженность, краткосрочные финансовые вложения и денежные средства.
Актив признают в учёте при наличии оснований считать, что он отвечает применимым правилам бухгалтерского учёта, его стоимость может быть надёжно оценена, а организация контролирует связанные с ним экономические выгоды. Конкретный порядок определяется применимыми ФСБУ и учётной политикой.
