
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
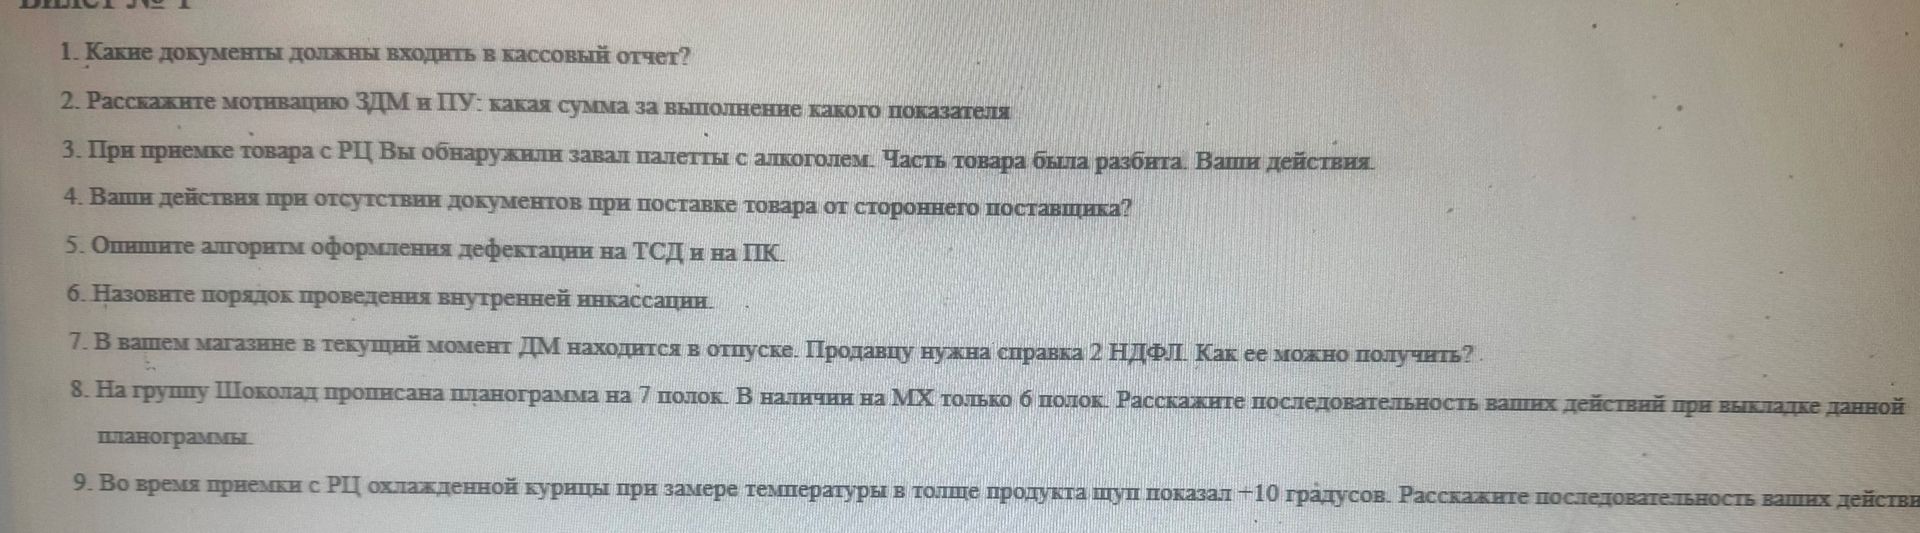
Состав кассового отчёта зависит от применяемой в организации кассовой системы и внутренних правил. Обычно в него входят:
- отчёт о закрытии смены (отчёт о розничных продажах, Z-отчёт) и сведения о выручке;
- кассовые документы по поступлению и выдаче наличных: приходные и расходные кассовые ордера, если такие операции оформлялись;
- документы о возвратах и отменах чеков;
- документы о сдаче наличной выручки и передаче её инкассатору или в кассу организации;
- кассовая книга или лист кассовой книги, если она ведётся по установленному в организации порядку;
- объяснения и акты о выявленных расхождениях, если они были.
Документы сверяют с данными кассовой системы, фактической наличностью и учётом безналичных платежей. Конкретный состав определяется правилами организации.
Состав кассового отчёта зависит от применяемой в организации кассовой системы и внутренних правил. Обычно в него входят:
- отчёт о закрытии смены (отчёт о розничных продажах, Z-отчёт) и сведения о выручке;
- кассовые документы по поступлению и выдаче наличных: приходные и расходные кассовые ордера, если такие операции оформлялись;
- документы о возвратах и отменах чеков;
- документы о сдаче наличной выручки и передаче её инкассатору или в кассу организации;
- кассовая книга или лист кассовой книги, если она ведётся по установленному в организации порядку;
- объяснения и акты о выявленных расхождениях, если они были.
Документы сверяют с данными кассовой системы, фактической наличностью и учётом безналичных платежей. Конкретный состав определяется правилами организации.
