
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
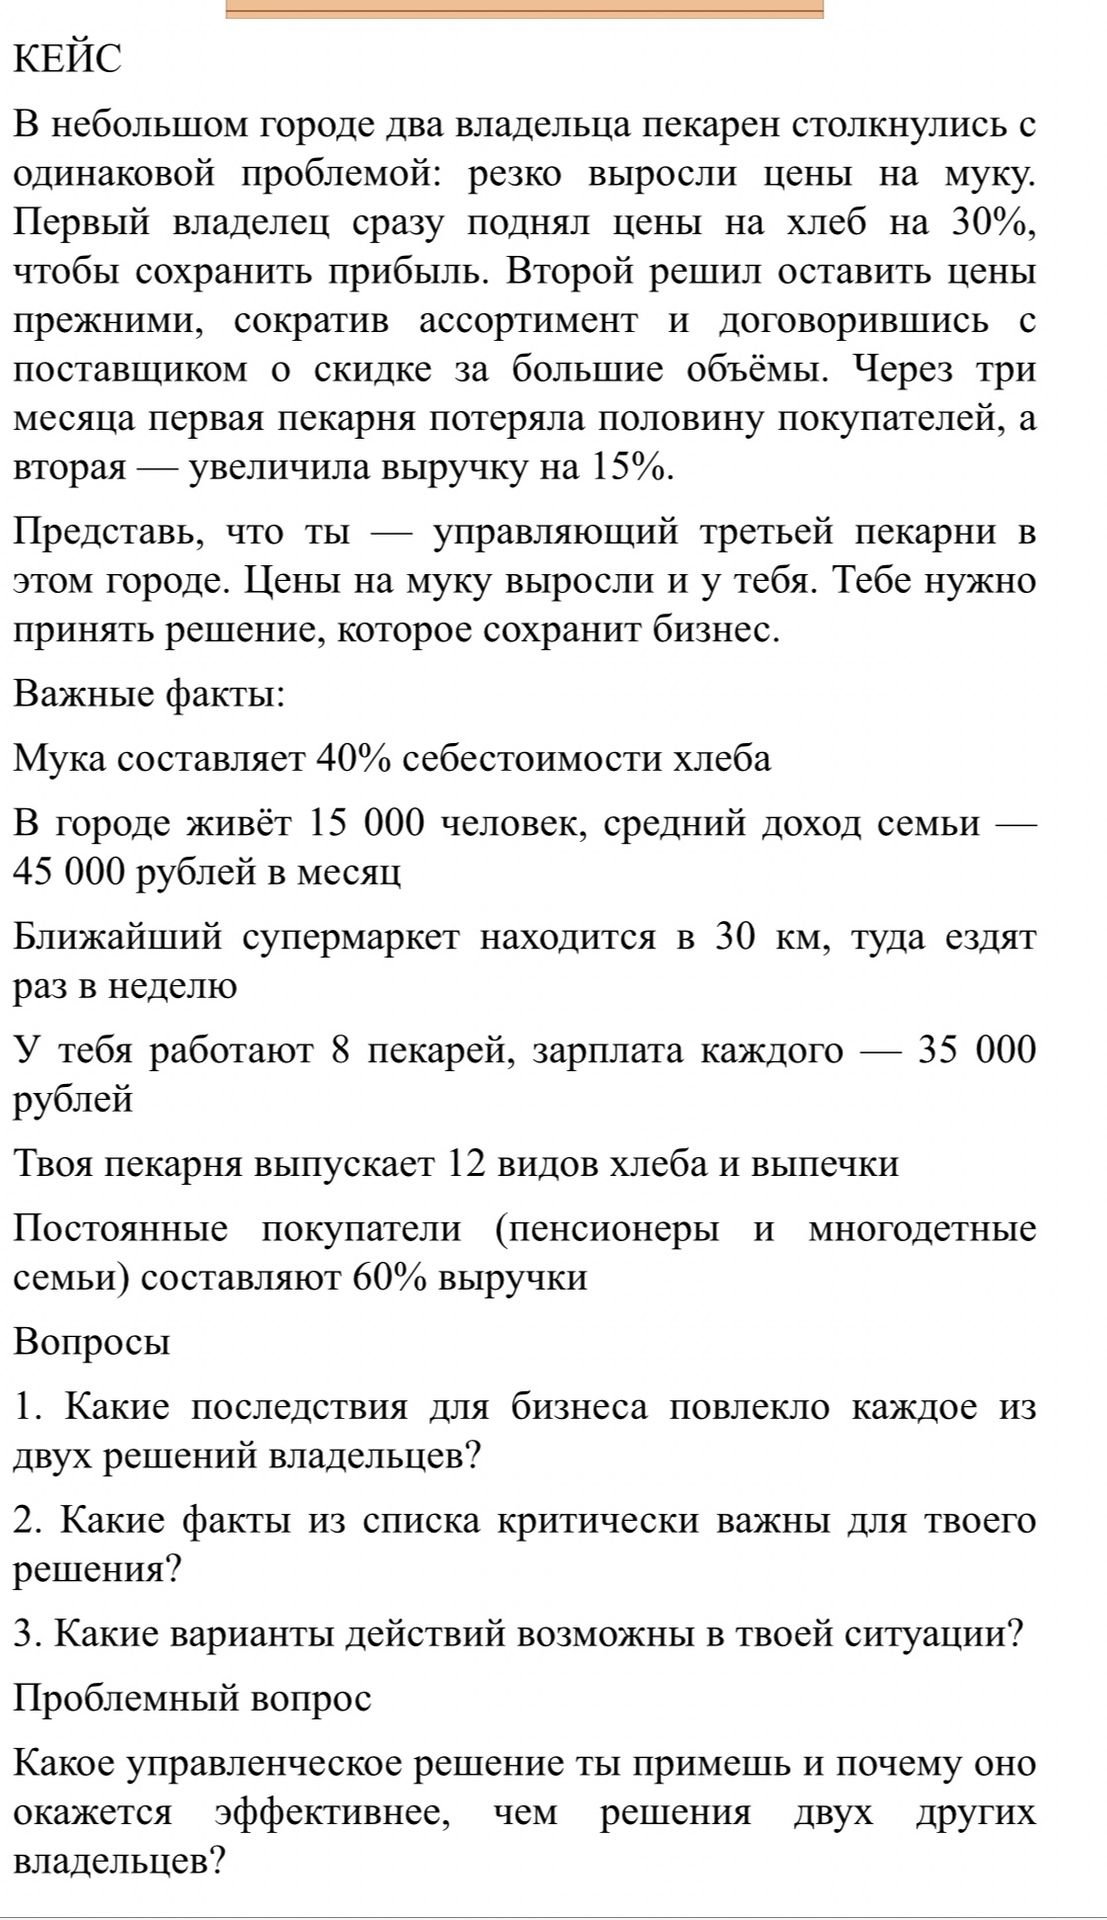
Первый владелец: повышение цен на хлеб на 30% должно было компенсировать рост затрат и сохранить прибыль. Однако через три месяца пекарня потеряла половину покупателей. Это могло привести к снижению объёма продаж и ухудшению отношений с клиентами. По имеющимся данным нельзя точно определить, выросла или снизилась прибыль: для этого нужны сведения о себестоимости, прежних ценах и объёме продаж.
Второй владелец: сохранение прежних цен помогло избежать резкого подорожания для покупателей, а скидка поставщика за крупные объёмы могла снизить закупочные затраты. Выручка пекарни выросла на 15%. При этом сокращение ассортимента могло лишить покупателей выбора. Рост выручки сам по себе не доказывает рост прибыли: нужно учитывать себестоимость, расходы на закупку и другие затраты.
Ответ: первый владелец столкнулся с резкой потерей покупателей после повышения цен; второй увеличил выручку, но сократил ассортимент, а изменение прибыли по данным кейса установить нельзя.
Первый владелец: повышение цен на хлеб на 30% должно было компенсировать рост затрат и сохранить прибыль. Однако через три месяца пекарня потеряла половину покупателей. Это могло привести к снижению объёма продаж и ухудшению отношений с клиентами. По имеющимся данным нельзя точно определить, выросла или снизилась прибыль: для этого нужны сведения о себестоимости, прежних ценах и объёме продаж.
Второй владелец: сохранение прежних цен помогло избежать резкого подорожания для покупателей, а скидка поставщика за крупные объёмы могла снизить закупочные затраты. Выручка пекарни выросла на 15%. При этом сокращение ассортимента могло лишить покупателей выбора. Рост выручки сам по себе не доказывает рост прибыли: нужно учитывать себестоимость, расходы на закупку и другие затраты.
Ответ: первый владелец столкнулся с резкой потерей покупателей после повышения цен; второй увеличил выручку, но сократил ассортимент, а изменение прибыли по данным кейса установить нельзя.
