
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Личные доходы и расходы не указаны, поэтому ниже приведён условный пример. Замените суммы своими и проверьте, какие расходы действительно необходимы.
Шаг 1. Запишем условные ежемесячные доходы и расходы.
| Статья | Сумма в месяц | Оценка |
|---|---|---|
| Доход | 60 000 ₽ | — |
| Жильё и коммунальные услуги | 20 000 ₽ | Необходимые расходы |
| Продукты | 15 000 ₽ | Необходимые расходы; покупки можно планировать |
| Транспорт | 5 000 ₽ | Необходимые расходы |
| Связь и подписки | 3 000 ₽ | Проверить тарифы и отменить неиспользуемые подписки |
| Кафе и развлечения | 8 000 ₽ | Можно установить месячный лимит |
| Импульсивные покупки | 4 000 ₽ | Сократить, заранее составляя список покупок |
| Накопления | 5 000 ₽ | Переводить регулярно после получения дохода |
Шаг 2. Сложим расходы и накопления: 20 000 + 15 000 + 5 000 + 3 000 + 8 000 + 4 000 + 5 000 = 60 000 ₽. Бюджет сбалансирован.
Шаг 3. Для оптимизации можно, например, сократить траты на кафе и развлечения на 2 000 ₽, импульсивные покупки — на 2 000 ₽, а связь и подписки — на 1 000 ₽. Тогда накопления увеличатся с 5 000 до 10 000 ₽ в месяц.
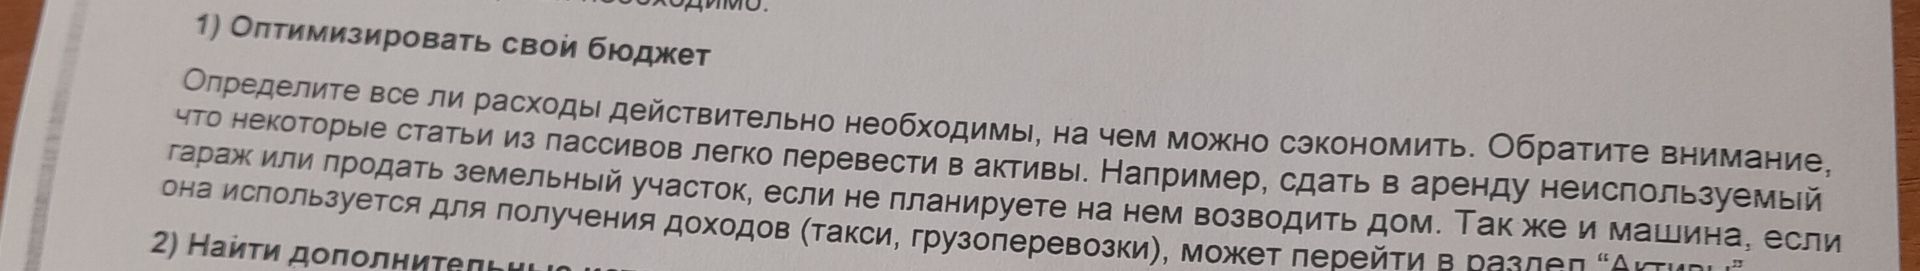
Шаг 4. Проверим возможные активы: неиспользуемый гараж можно сдавать в аренду, если это допустимо и выгодно; участок — продать, если он не нужен для планируемого строительства. Автомобиль может приносить доход при использовании для такси или грузоперевозок, но при расчёте нужно учесть топливо, ремонт, страховку и другие расходы. Само по себе владение автомобилем не гарантирует дохода.
Вывод: сначала сократить необязательные траты и регулярно откладывать часть дохода; неиспользуемое имущество рассмотреть как источник дохода или продать, сопоставив возможную выгоду с затратами.
