
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
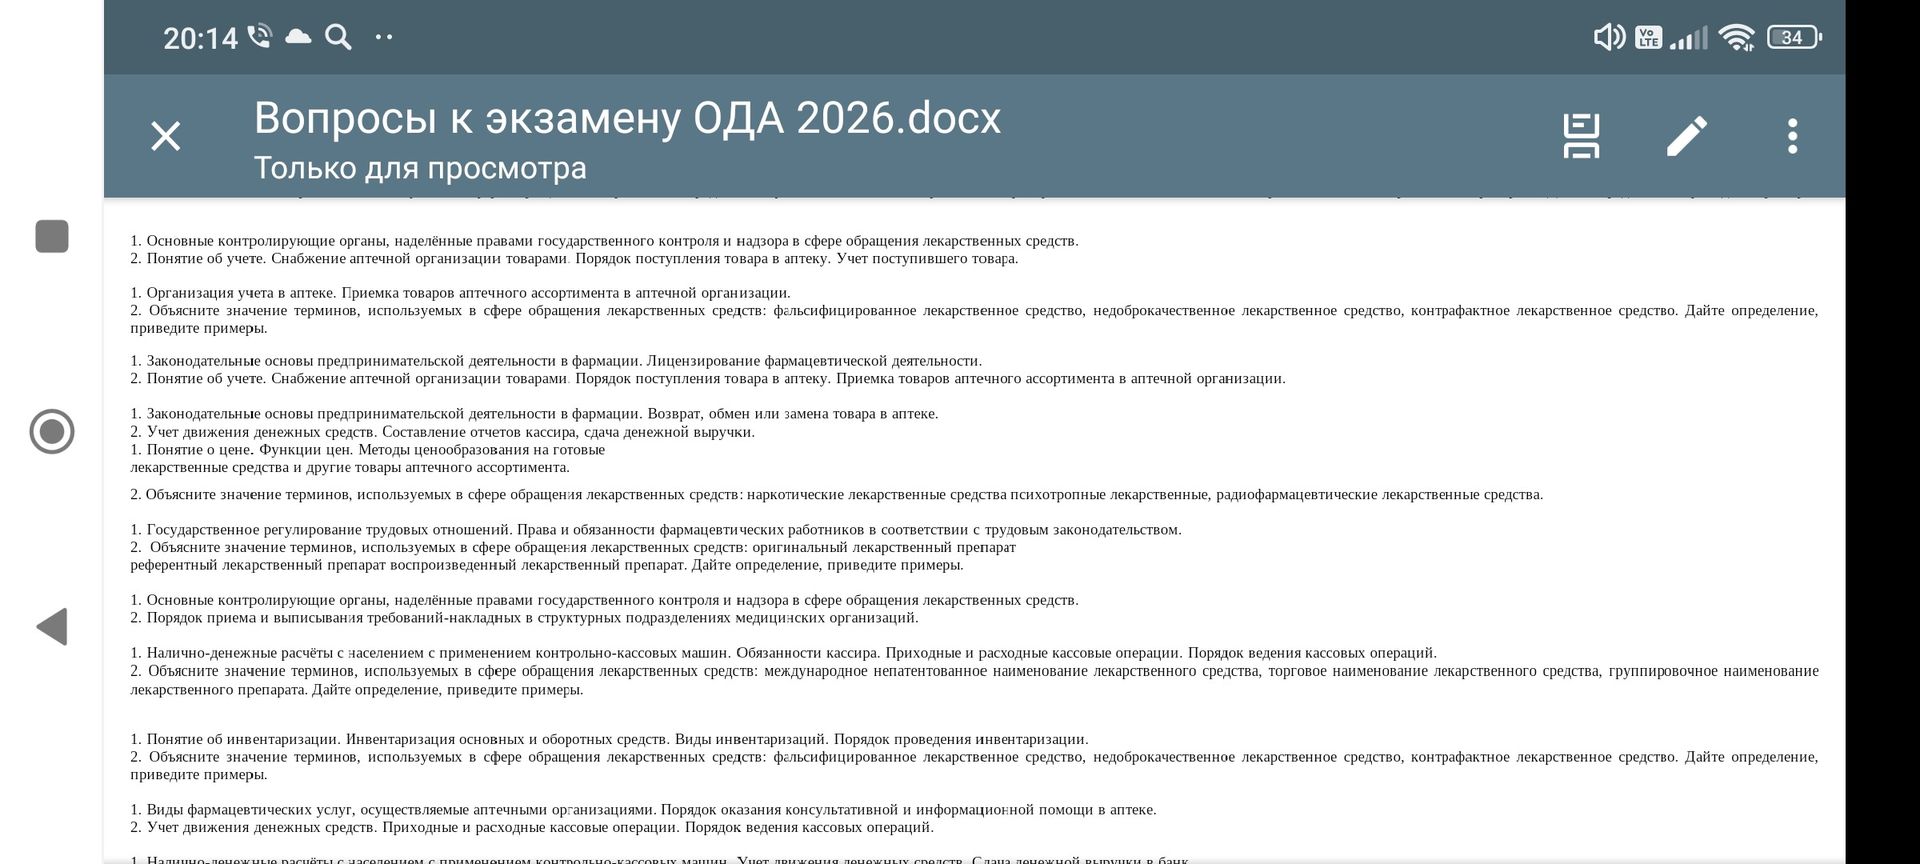
1. Инвентаризация. Инвентаризация — проверка фактического наличия имущества и обязательств с сопоставлением результатов с данными бухгалтерского учёта. Она охватывает основные средства, запасы и иные оборотные активы, деньги, расчёты и обязательства в установленном объёме. Инвентаризации бывают плановые и внеплановые, полные и выборочные; обязательные случаи определяются законодательством и учётной политикой. Руководитель издаёт распоряжение, назначает комиссию и устанавливает сроки. На время проверки обеспечивают фиксацию движения ценностей; комиссия пересчитывает и проверяет имущество, составляет инвентаризационные описи, затем сравнивает фактические данные с учётными. Расхождения оформляют сличительными документами, выясняют причины и отражают результаты в учёте на основании решения руководителя.
2. Термины.
- Фальсифицированное лекарственное средство — препарат с ложной информацией о составе или производителе; например, на упаковке указаны недостоверные сведения об изготовителе.
- Недоброкачественное лекарственное средство — препарат, не соответствующий установленным требованиям качества; например, лабораторная проверка выявила содержание действующего вещества ниже нормы.
- Контрафактное лекарственное средство — препарат, введённый в оборот с нарушением прав на товарный знак или иные результаты интеллектуальной деятельности; например, незаконно использована маркировка правообладателя.
Категорию устанавливают по документам и результатам надлежащей проверки.
1. Инвентаризация. Инвентаризация — проверка фактического наличия имущества и обязательств с сопоставлением результатов с данными бухгалтерского учёта. Она охватывает основные средства, запасы и иные оборотные активы, деньги, расчёты и обязательства в установленном объёме. Инвентаризации бывают плановые и внеплановые, полные и выборочные; обязательные случаи определяются законодательством и учётной политикой. Руководитель издаёт распоряжение, назначает комиссию и устанавливает сроки. На время проверки обеспечивают фиксацию движения ценностей; комиссия пересчитывает и проверяет имущество, составляет инвентаризационные описи, затем сравнивает фактические данные с учётными. Расхождения оформляют сличительными документами, выясняют причины и отражают результаты в учёте на основании решения руководителя.
2. Термины.
- Фальсифицированное лекарственное средство — препарат с ложной информацией о составе или производителе; например, на упаковке указаны недостоверные сведения об изготовителе.
- Недоброкачественное лекарственное средство — препарат, не соответствующий установленным требованиям качества; например, лабораторная проверка выявила содержание действующего вещества ниже нормы.
- Контрафактное лекарственное средство — препарат, введённый в оборот с нарушением прав на товарный знак или иные результаты интеллектуальной деятельности; например, незаконно использована маркировка правообладателя.
Категорию устанавливают по документам и результатам надлежащей проверки.
