
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
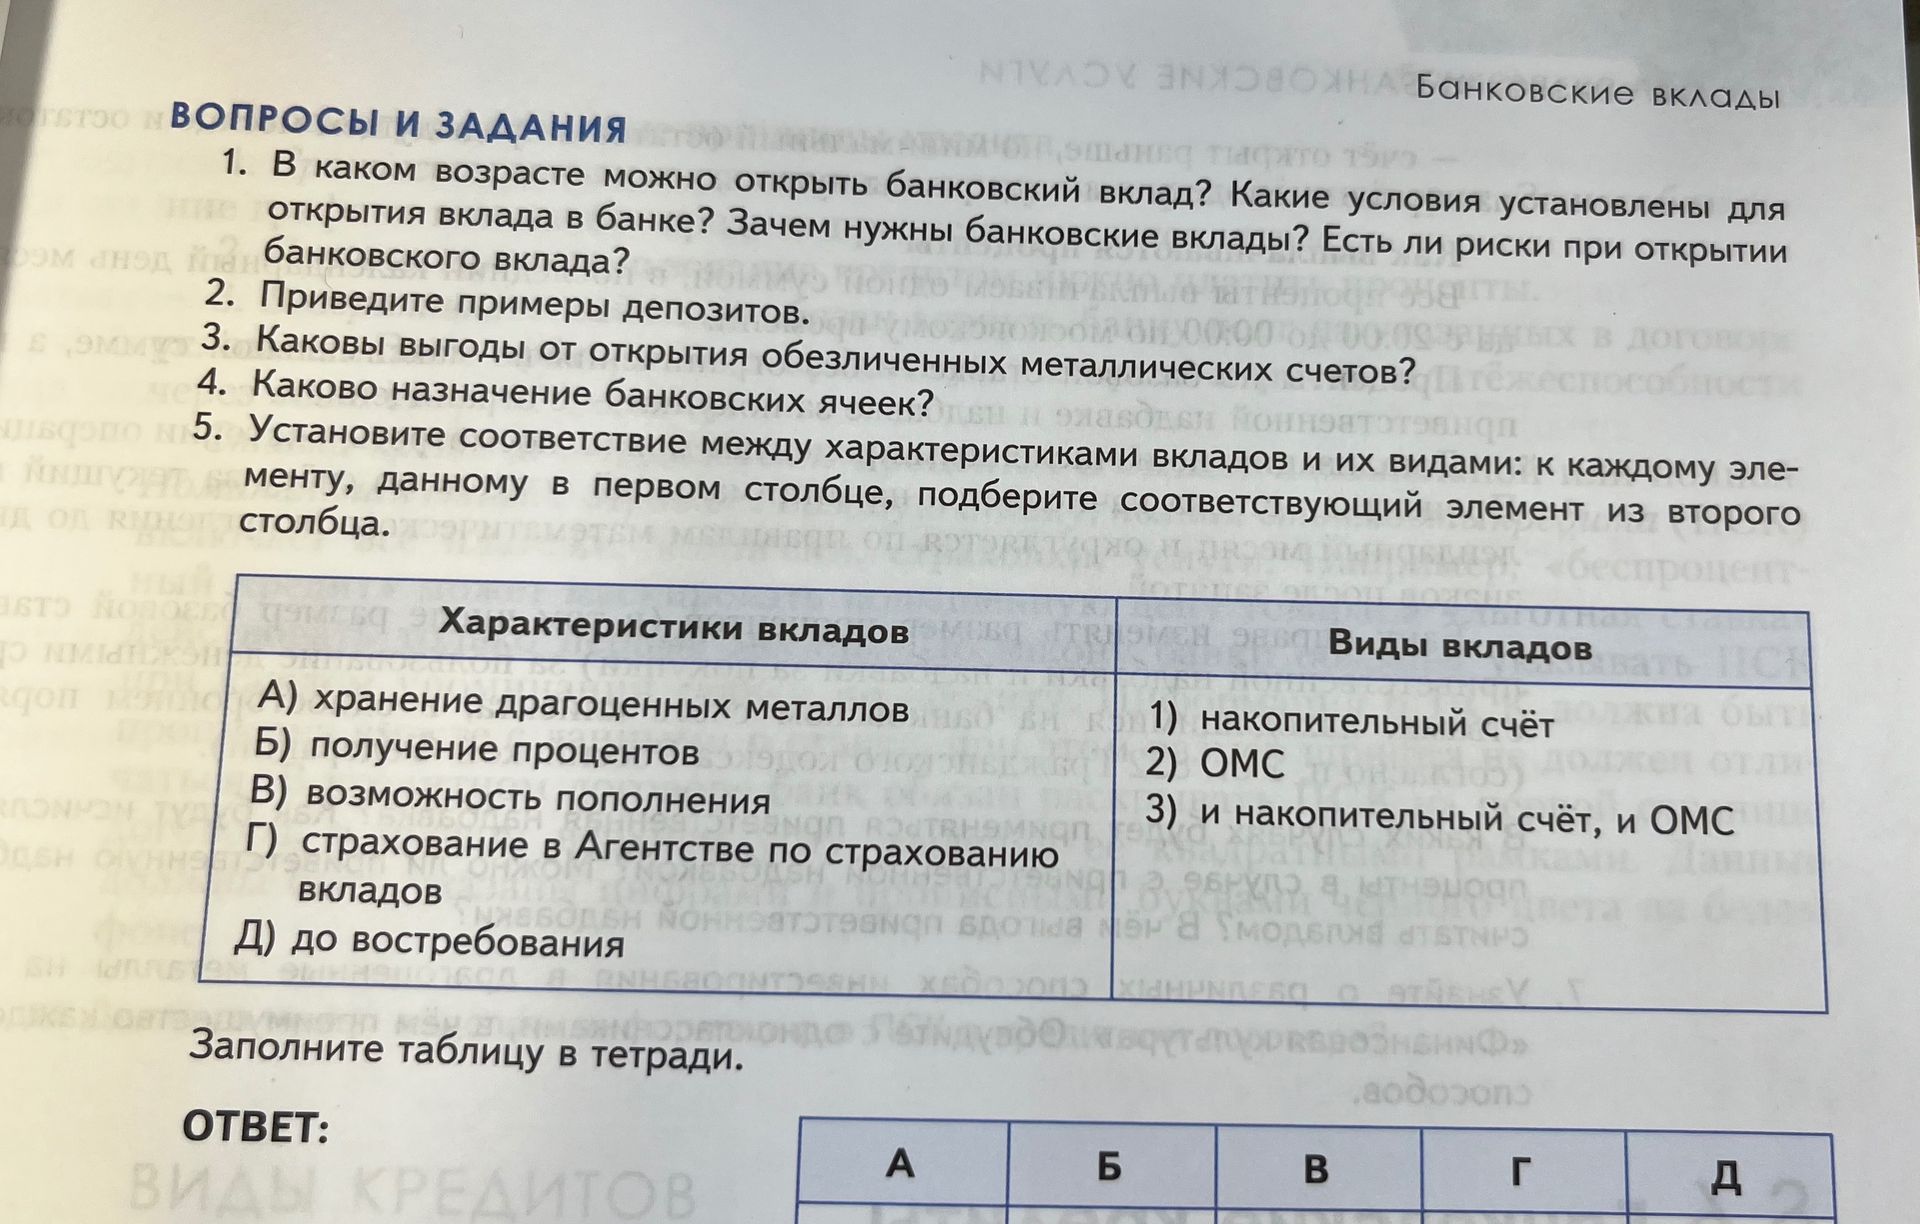
Ответ:
В России самостоятельно открыть банковский вклад и распоряжаться им можно с 14 лет, если подросток действует в пределах своей дееспособности. До 14 лет вклад обычно открывает законный представитель; распоряжение средствами несовершеннолетнего зависит от возраста и предусмотренных законом правил. Конкретные условия открытия (документы, минимальная сумма, срок, возможность пополнения и снятия) устанавливает банк в договоре.
Вклад позволяет хранить деньги в банке и, в зависимости от условий договора, получать проценты. Вклады также помогают копить на будущие расходы.
Риски существуют: инфляция может снизить покупательную способность денег, а досрочное снятие срочного вклада может привести к потере части процентов. Вклады физических лиц в банках — участниках системы страхования вкладов защищены в пределах установленного законом лимита; суммы сверх лимита и средства, не подпадающие под страховое покрытие, могут быть под риском при отзыве у банка лицензии. До открытия вклада следует проверить условия договора и участие банка в системе страхования вкладов.
Ответ: вклад открывают с учётом возраста и правил дееспособности; он предназначен для хранения и накопления денег и может приносить проценты, но важно учитывать инфляцию, условия досрочного снятия и лимиты страхования.
