
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Зачем нужен личный финансовый план?
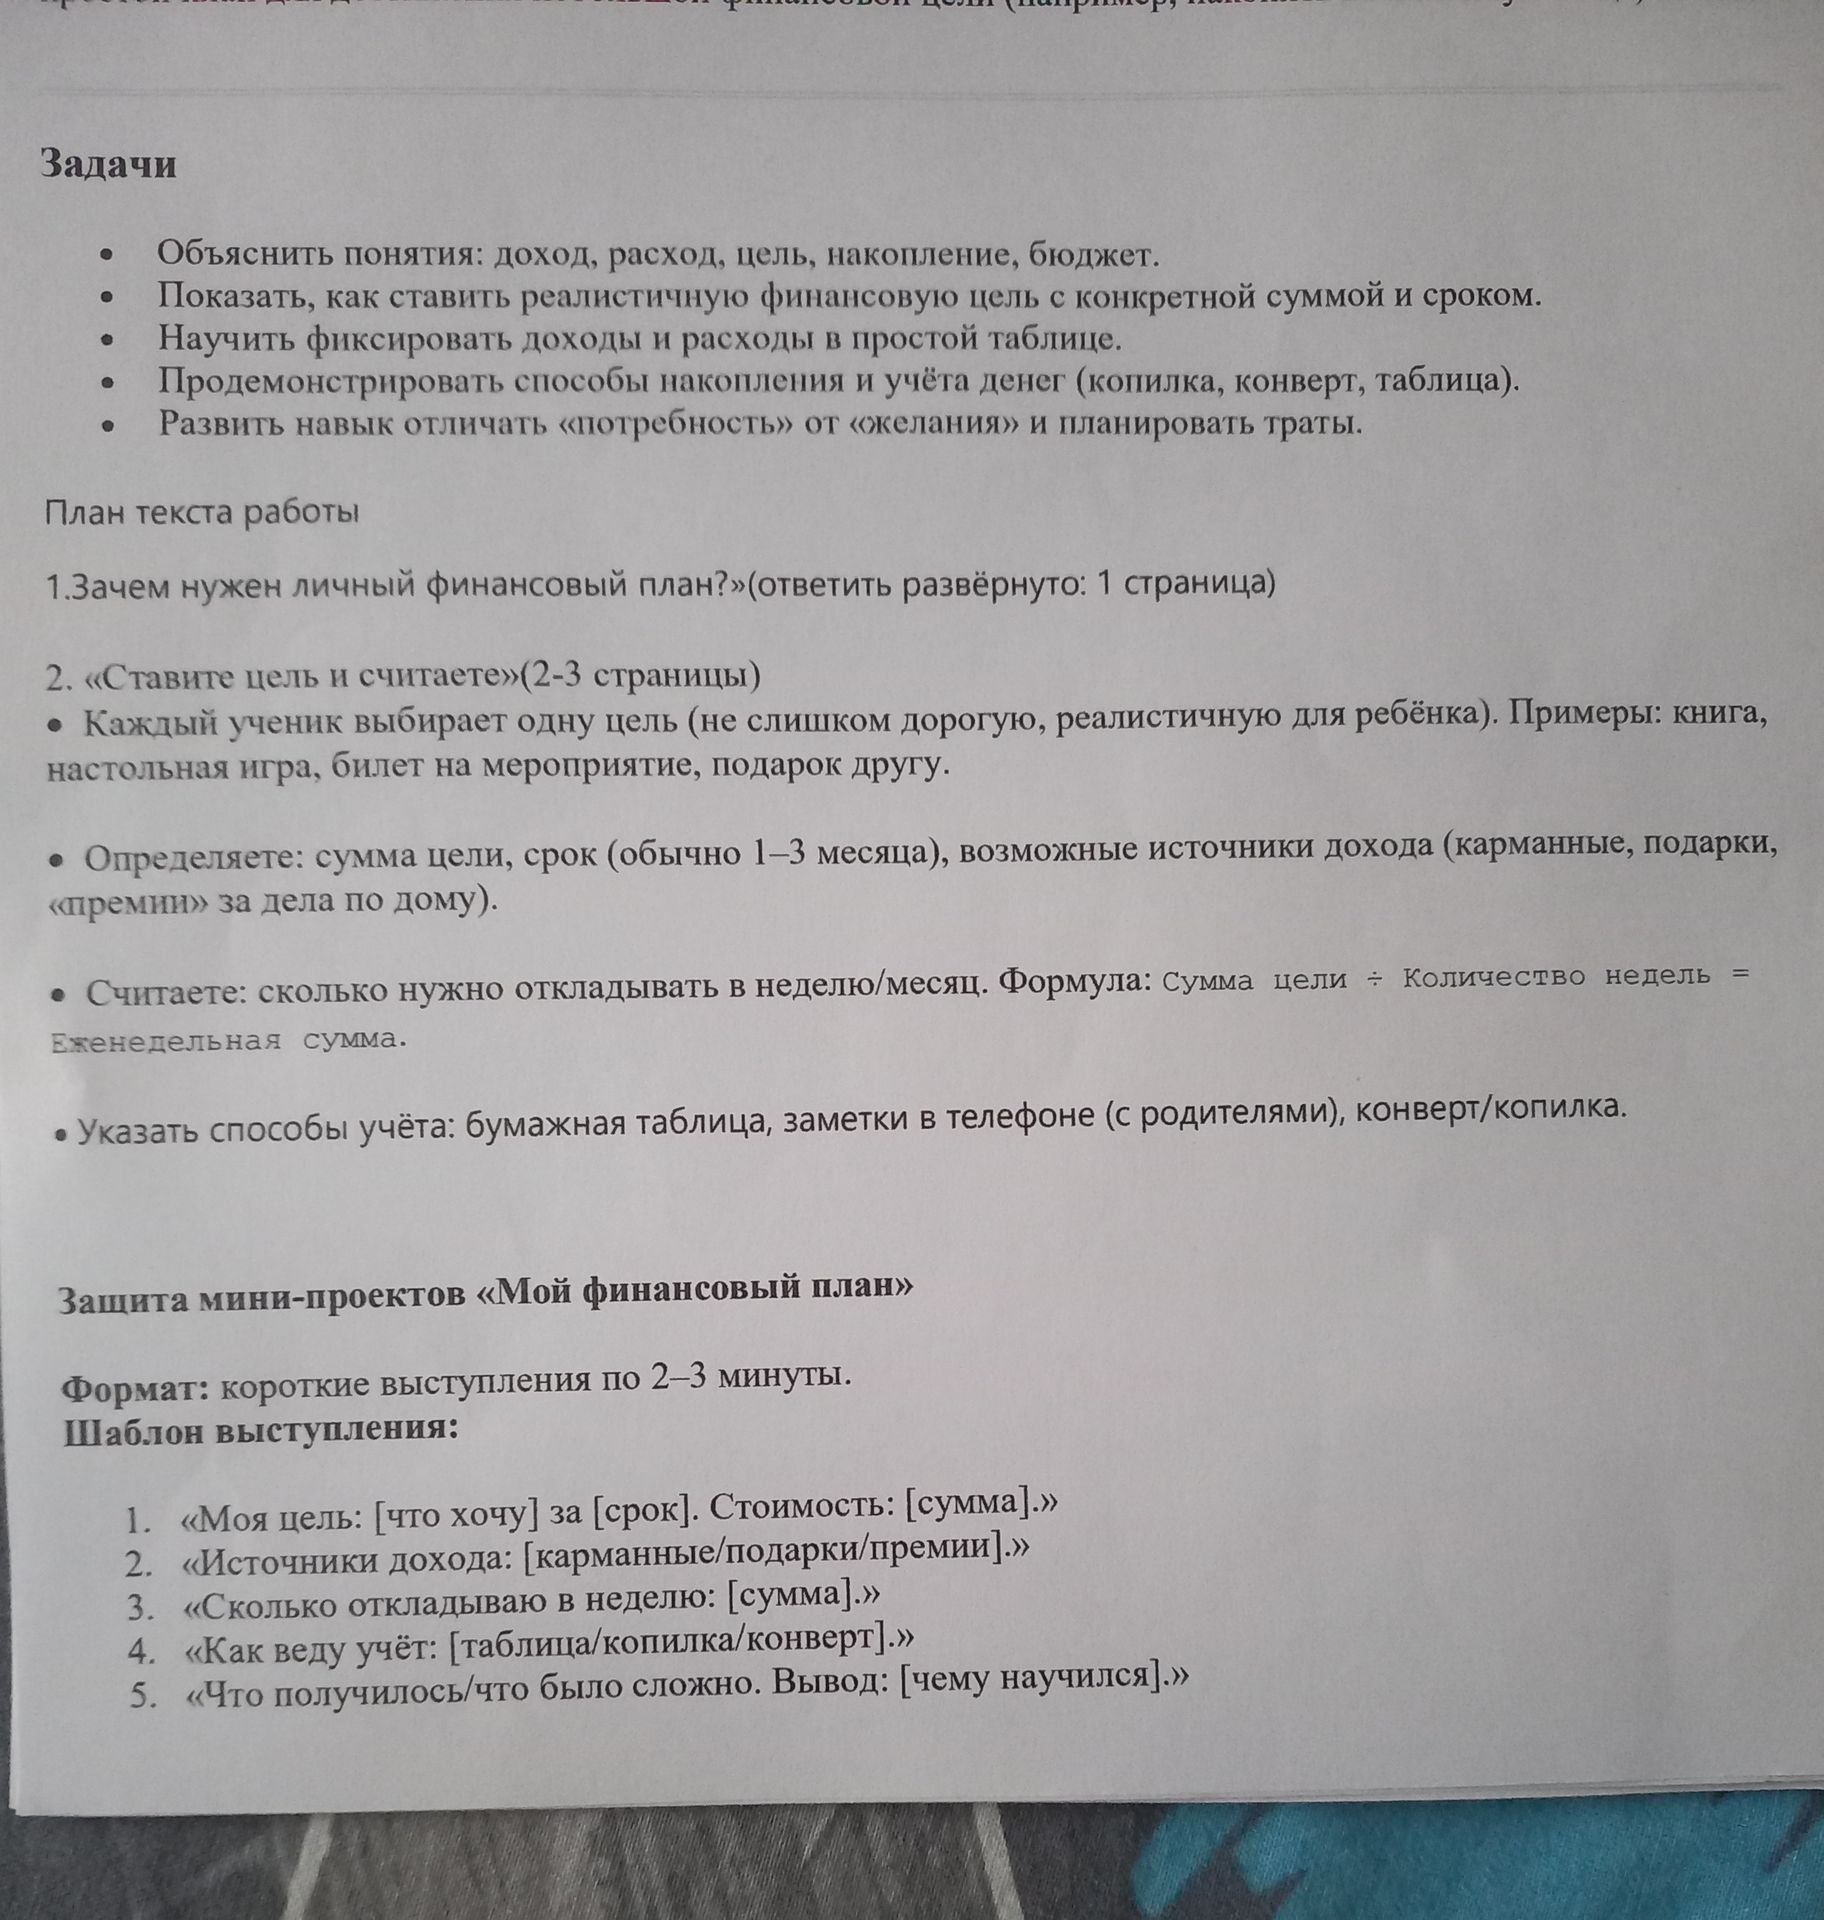
Личный финансовый план помогает человеку понимать, откуда приходят деньги и на что они уходят. Доход — это деньги, которые человек получает, например карманные деньги или подарок. Расход — деньги, потраченные на покупки и услуги. Бюджет — план доходов и расходов за определённое время.
План начинается с цели. Цель — это то, чего хочется достичь: например, накопить на книгу или настольную игру. Хорошая финансовая цель конкретна: понятно, что именно нужно купить, сколько это стоит и к какому сроку нужно накопить. Если цель слишком дорогая или срок слишком короткий, её лучше изменить или разбить на несколько этапов.
Чтобы составить план, сначала записывают доходы и расходы. Это можно делать в тетради, таблице или заметках телефона вместе с родителями. Записи помогают увидеть, сколько денег получено, сколько потрачено и сколько осталось. Например:
| Дата | Операция | Доход, руб. | Расход, руб. | Остаток, руб. |
|---|---|---|---|---|
| 1-я неделя | Карманные деньги | 200 | — | 200 |
| 1-я неделя | Накопление на цель | — | 150 | 50 |
Важно отличать потребность от желания. Потребность — то, что необходимо, например еда, одежда по сезону или школьные принадлежности. Желание — то, что приятно иметь, но без чего можно обойтись. Перед покупкой полезно спросить себя: «Мне это действительно необходимо? Покупка помешает моей цели?» Так легче планировать траты и не расходовать все деньги сразу.
Накопление — это часть денег, которую откладывают на будущую цель. Деньги можно хранить в копилке или конверте, а сумму накоплений отмечать в таблице. Если цена цели известна, сумму можно разделить на число недель до покупки. Так становится понятно, сколько нужно откладывать регулярно.
Финансовый план помогает действовать спокойно и последовательно: видеть свои доходы и расходы, заранее готовиться к покупкам и достигать цели. Если обстоятельства меняются, план можно пересмотреть. Вести учёт и принимать важные денежные решения ребёнку следует вместе с родителями.
