
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
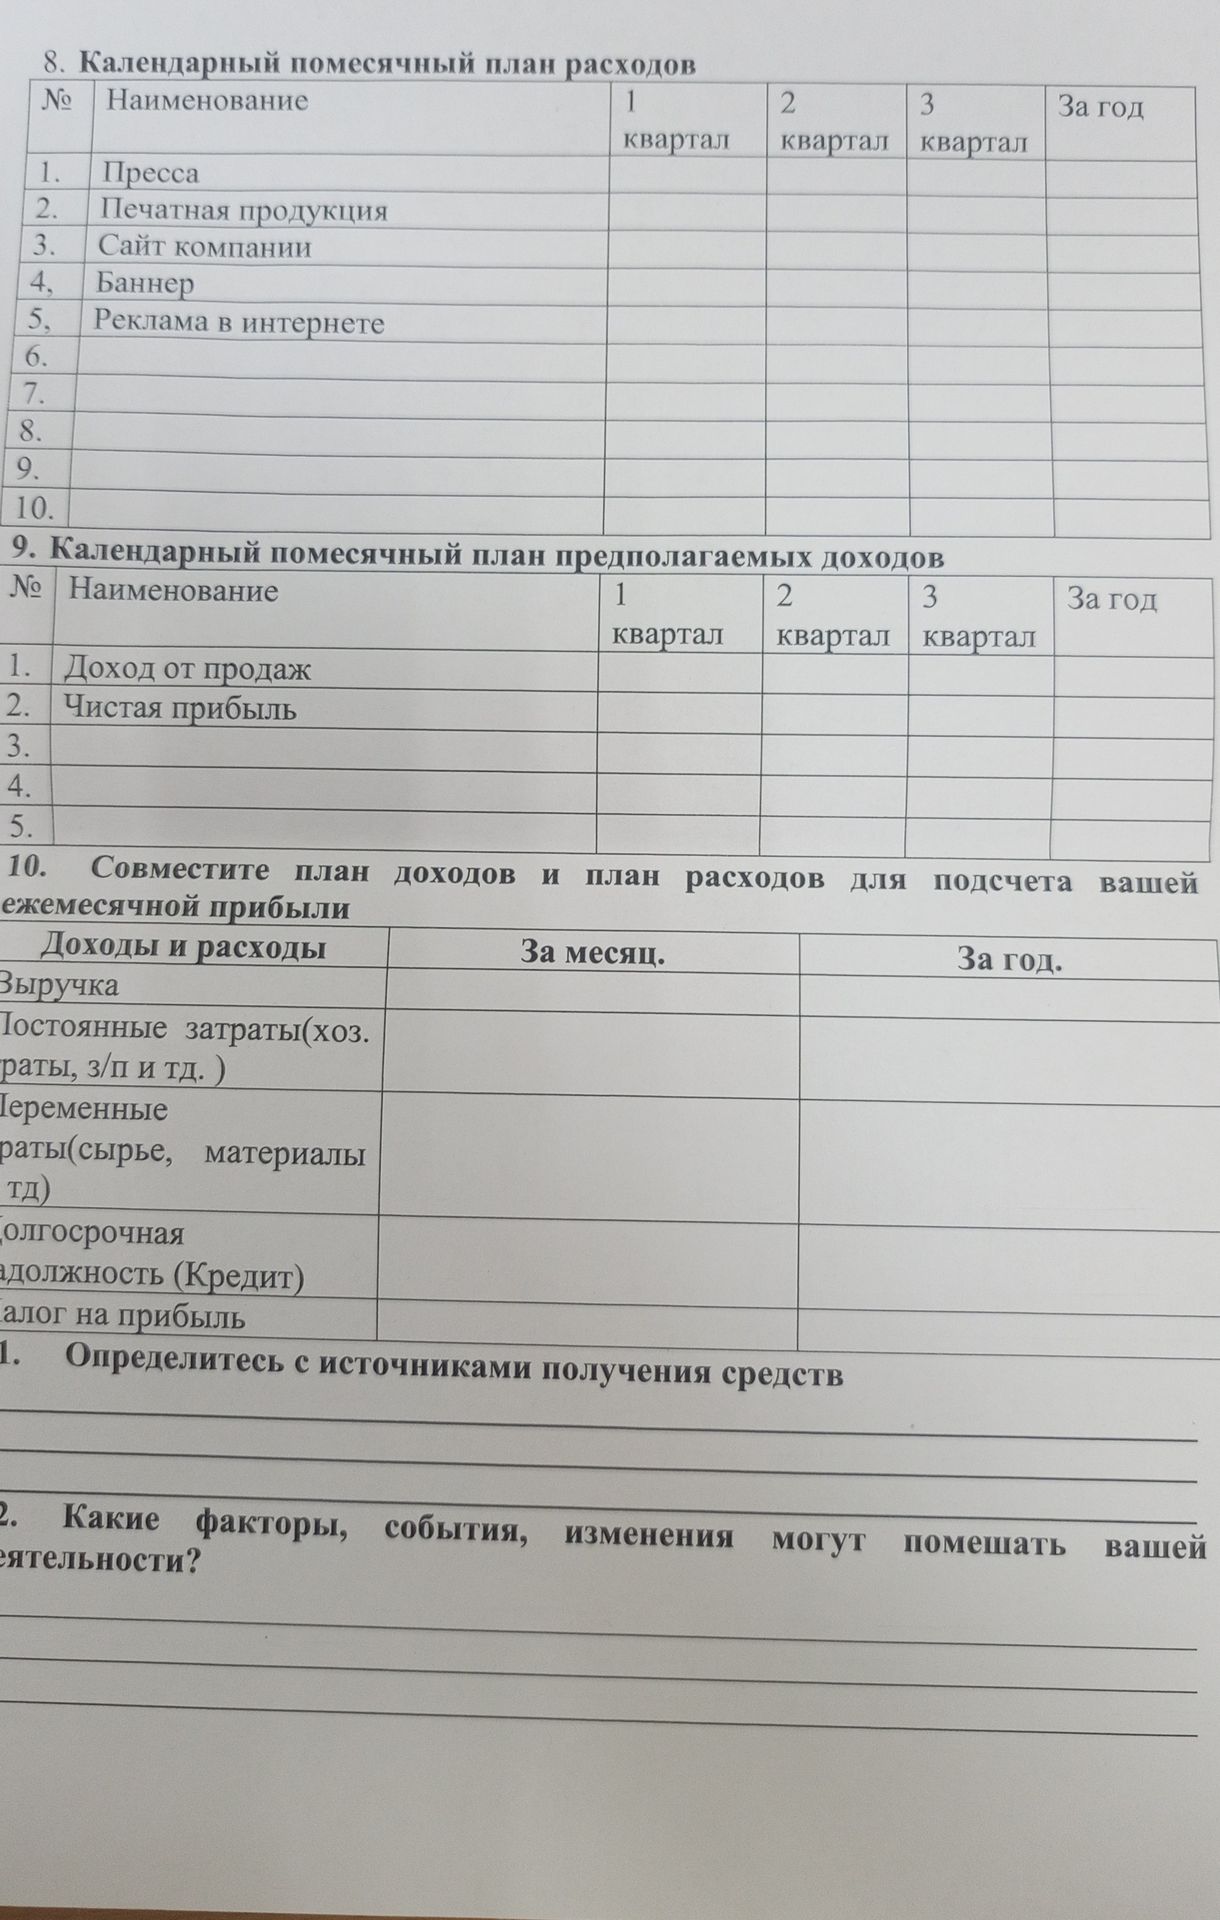
Условный пример для небольшого производства товаров. Расчёт показывает плановый денежный остаток после вычета перечисленных расходов; реальные суммы и налог нужно рассчитывать с учётом выбранного налогового режима и условий кредитного договора.
| Доходы и расходы | За месяц, руб. | За год, руб. |
|---|---|---|
| Выручка | 300 000 | 3 600 000 |
| Постоянные затраты: аренда, зарплата, связь | 100 000 | 1 200 000 |
| Переменные затраты: сырьё, материалы, доставка | 120 000 | 1 440 000 |
| Платёж по кредиту | 20 000 | 240 000 |
| Условный резерв на налог | 12 000 | 144 000 |
| Остаток после указанных расходов | 48 000 | 576 000 |
Расчёт за месяц: 300 000 − 100 000 − 120 000 − 20 000 − 12 000 = 48 000 рублей. Годовые значения получены умножением месячных сумм на 12; остаток за год: 48 000 × 12 = 576 000 рублей.
1. Источники получения средств: выручка от продаж товаров; дополнительный доход от изготовления продукции по индивидуальным заказам. Заёмные средства не включены в выручку, поскольку кредит необходимо возвращать.
2. Что может помешать деятельности:
- снижение спроса или усиление конкуренции;
- рост цен на сырьё, материалы, аренду или доставку;
- задержка поставок и поломка оборудования;
- болезнь сотрудников или нехватка персонала;
- задержки оплаты со стороны покупателей;
- изменение правил или налоговых условий.
Пример условный: суммы и источники нужно заменить данными своего проекта. Строка «налог на прибыль» приведена как резерв для учебного расчёта, а не как определение конкретного налогового обязательства.
