
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
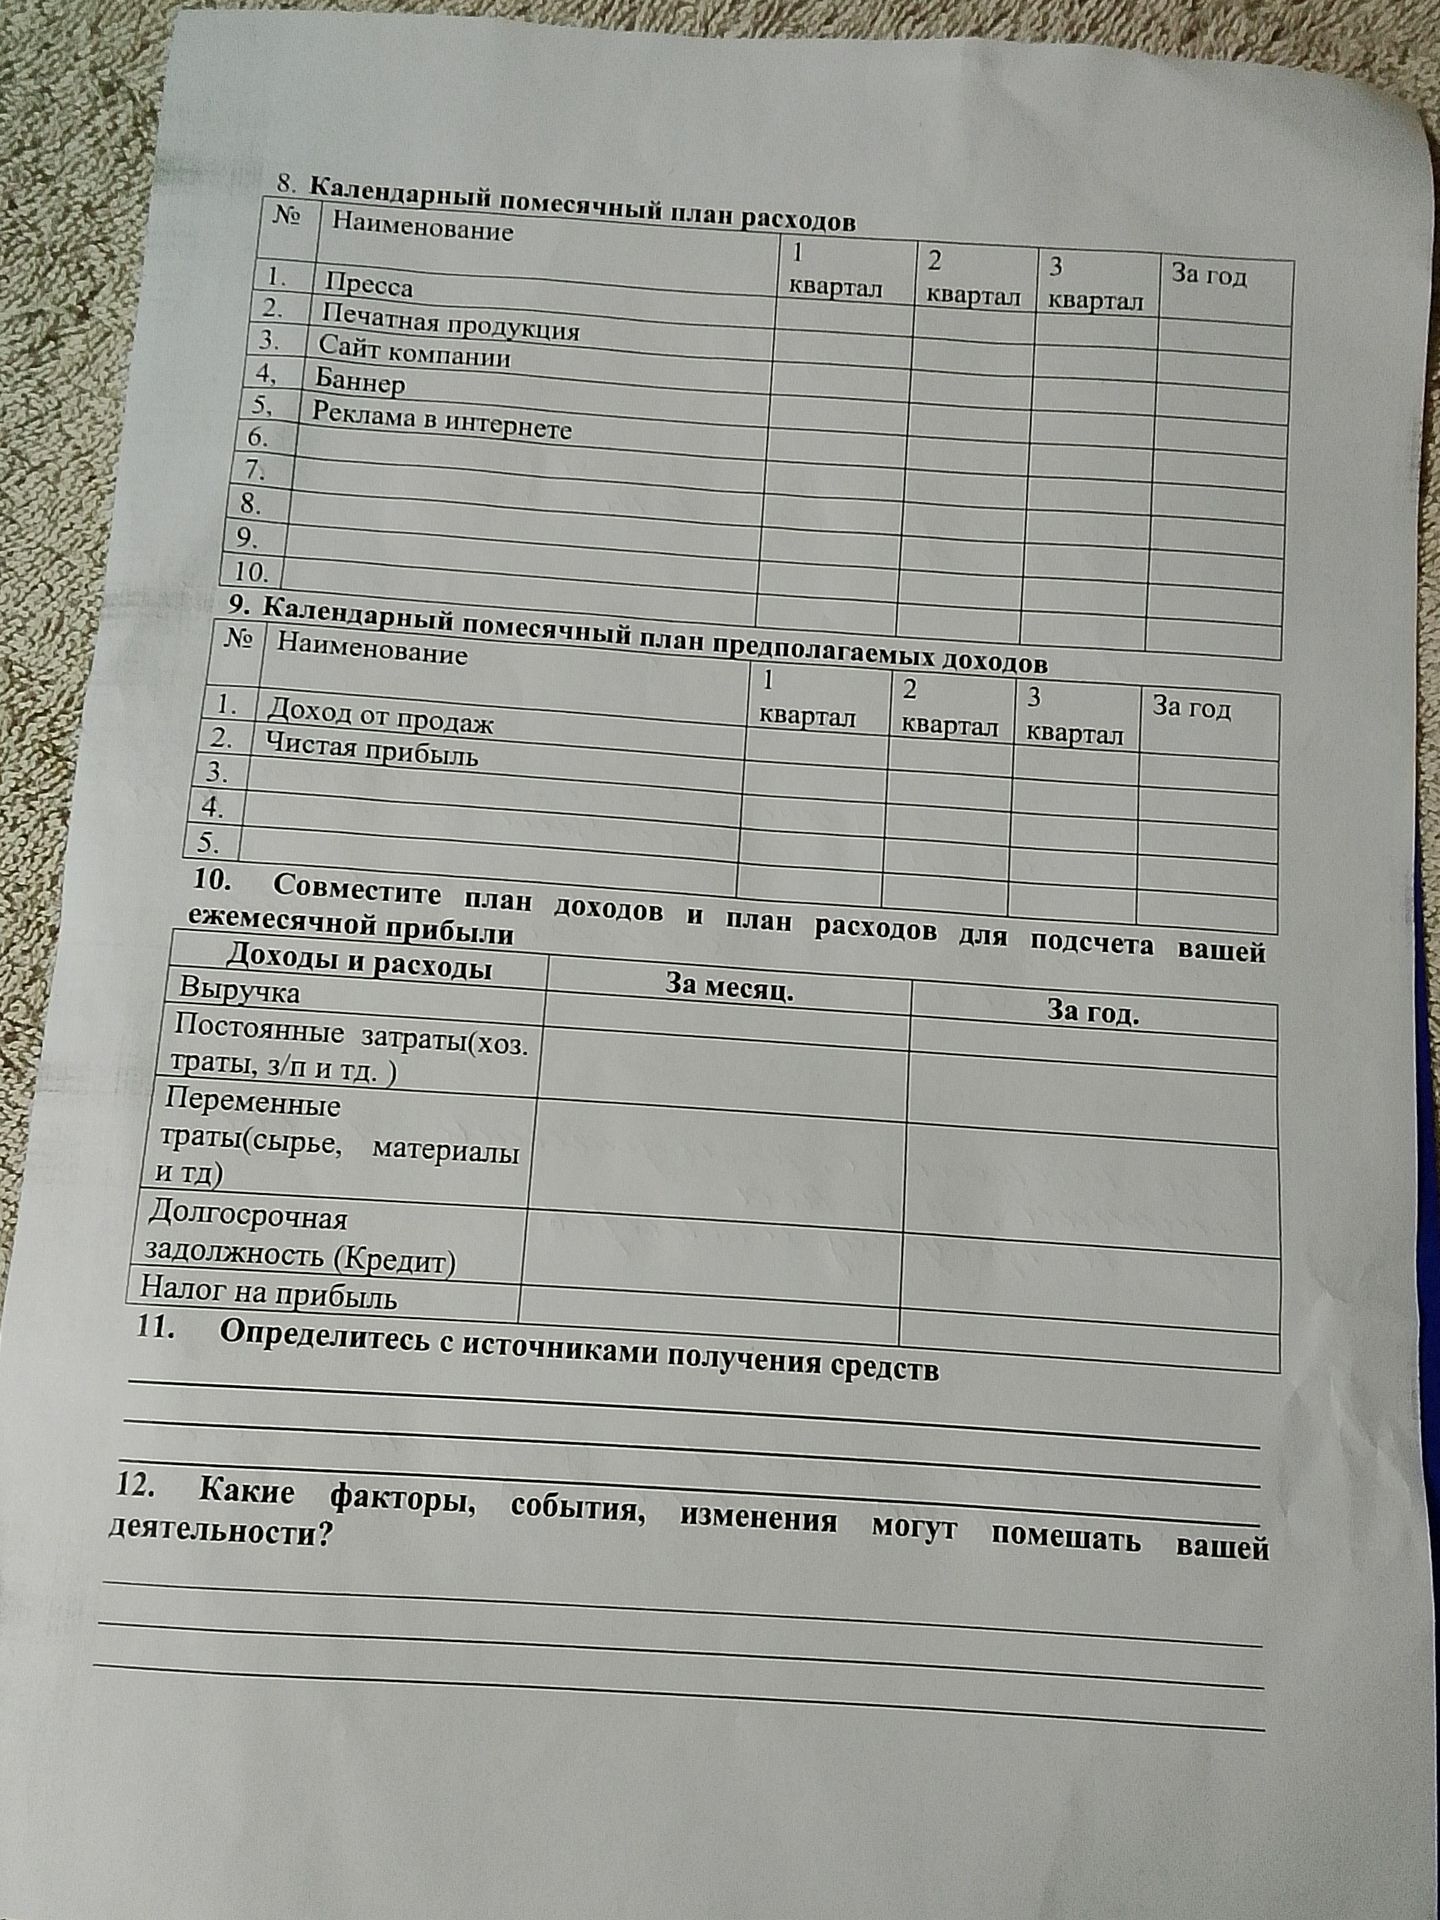
Условный расчёт для студии печати и дизайна. Доходы и расходы предполагаются одинаковыми каждый месяц. Налог показан по учебной ставке 15% от расчётной прибыли до налога: (150 000 − 55 000 − 50 000 − 10 000) × 15% = 5 250 рублей. Реальный порядок расчёта налогов зависит от налогового режима.
| Доходы и расходы | За месяц | За год |
|---|---|---|
| Выручка | 150 000 руб. | 1 800 000 руб. |
| Постоянные затраты (аренда, зарплата, коммунальные расходы) | 55 000 руб. | 660 000 руб. |
| Переменные траты (материалы, сайт, баннер, реклама и пресса) | 50 000 руб. | 600 000 руб. |
| Долгосрочная задолженность (кредит) | 10 000 руб. | 120 000 руб. |
| Налог на прибыль (условный расчёт) | 5 250 руб. | 63 000 руб. |
Прибыль за месяц: 150 000 − 55 000 − 50 000 − 10 000 − 5 250 = 29 750 рублей. Прибыль за год: 29 750 × 12 = 357 000 рублей.
Ответ: условная ежемесячная прибыль — 29 750 рублей, за год — 357 000 рублей.
