
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
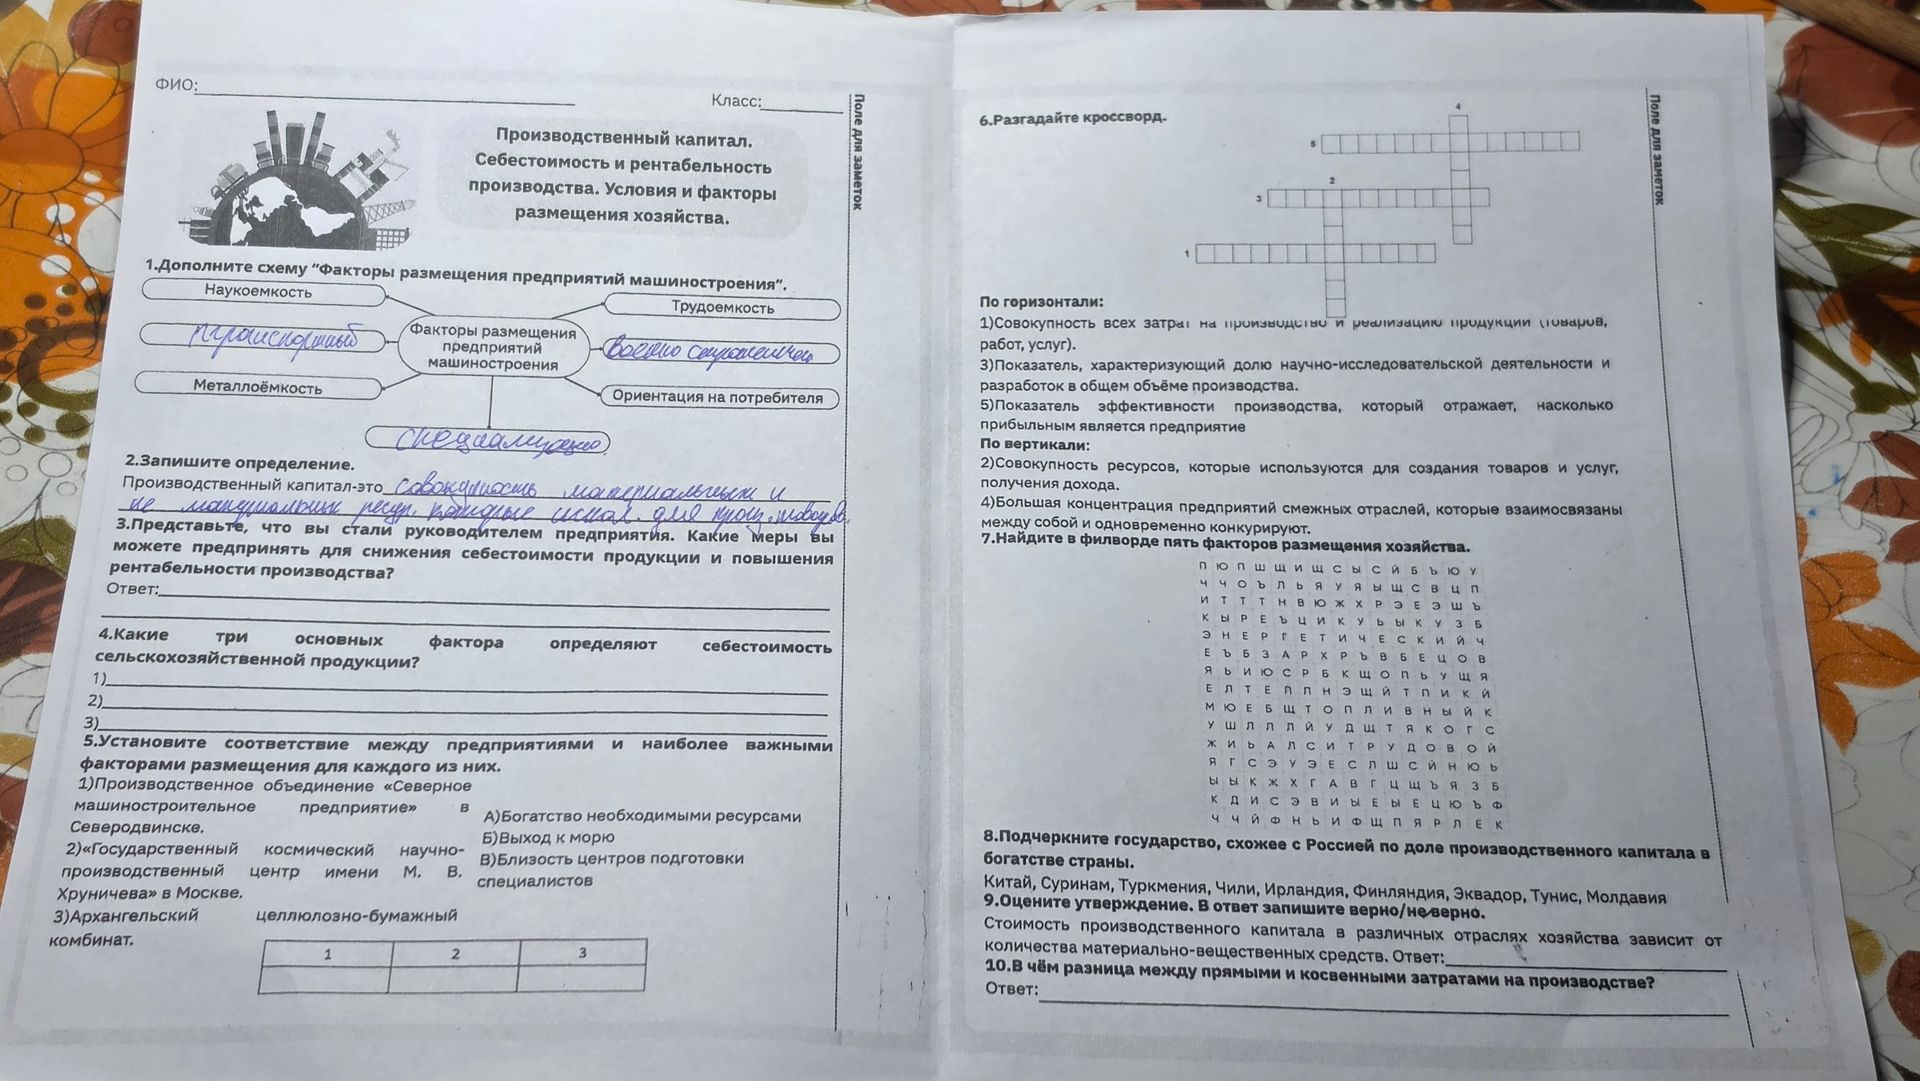
Ответ:
Прямые затраты можно непосредственно отнести к изготовлению конкретного вида продукции, например затраты на сырьё и сдельную оплату труда. Косвенные затраты относятся к работе предприятия в целом или нескольких видов продукции; их распределяют между изделиями по выбранной базе, например затраты на отопление цеха и управление.
