
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
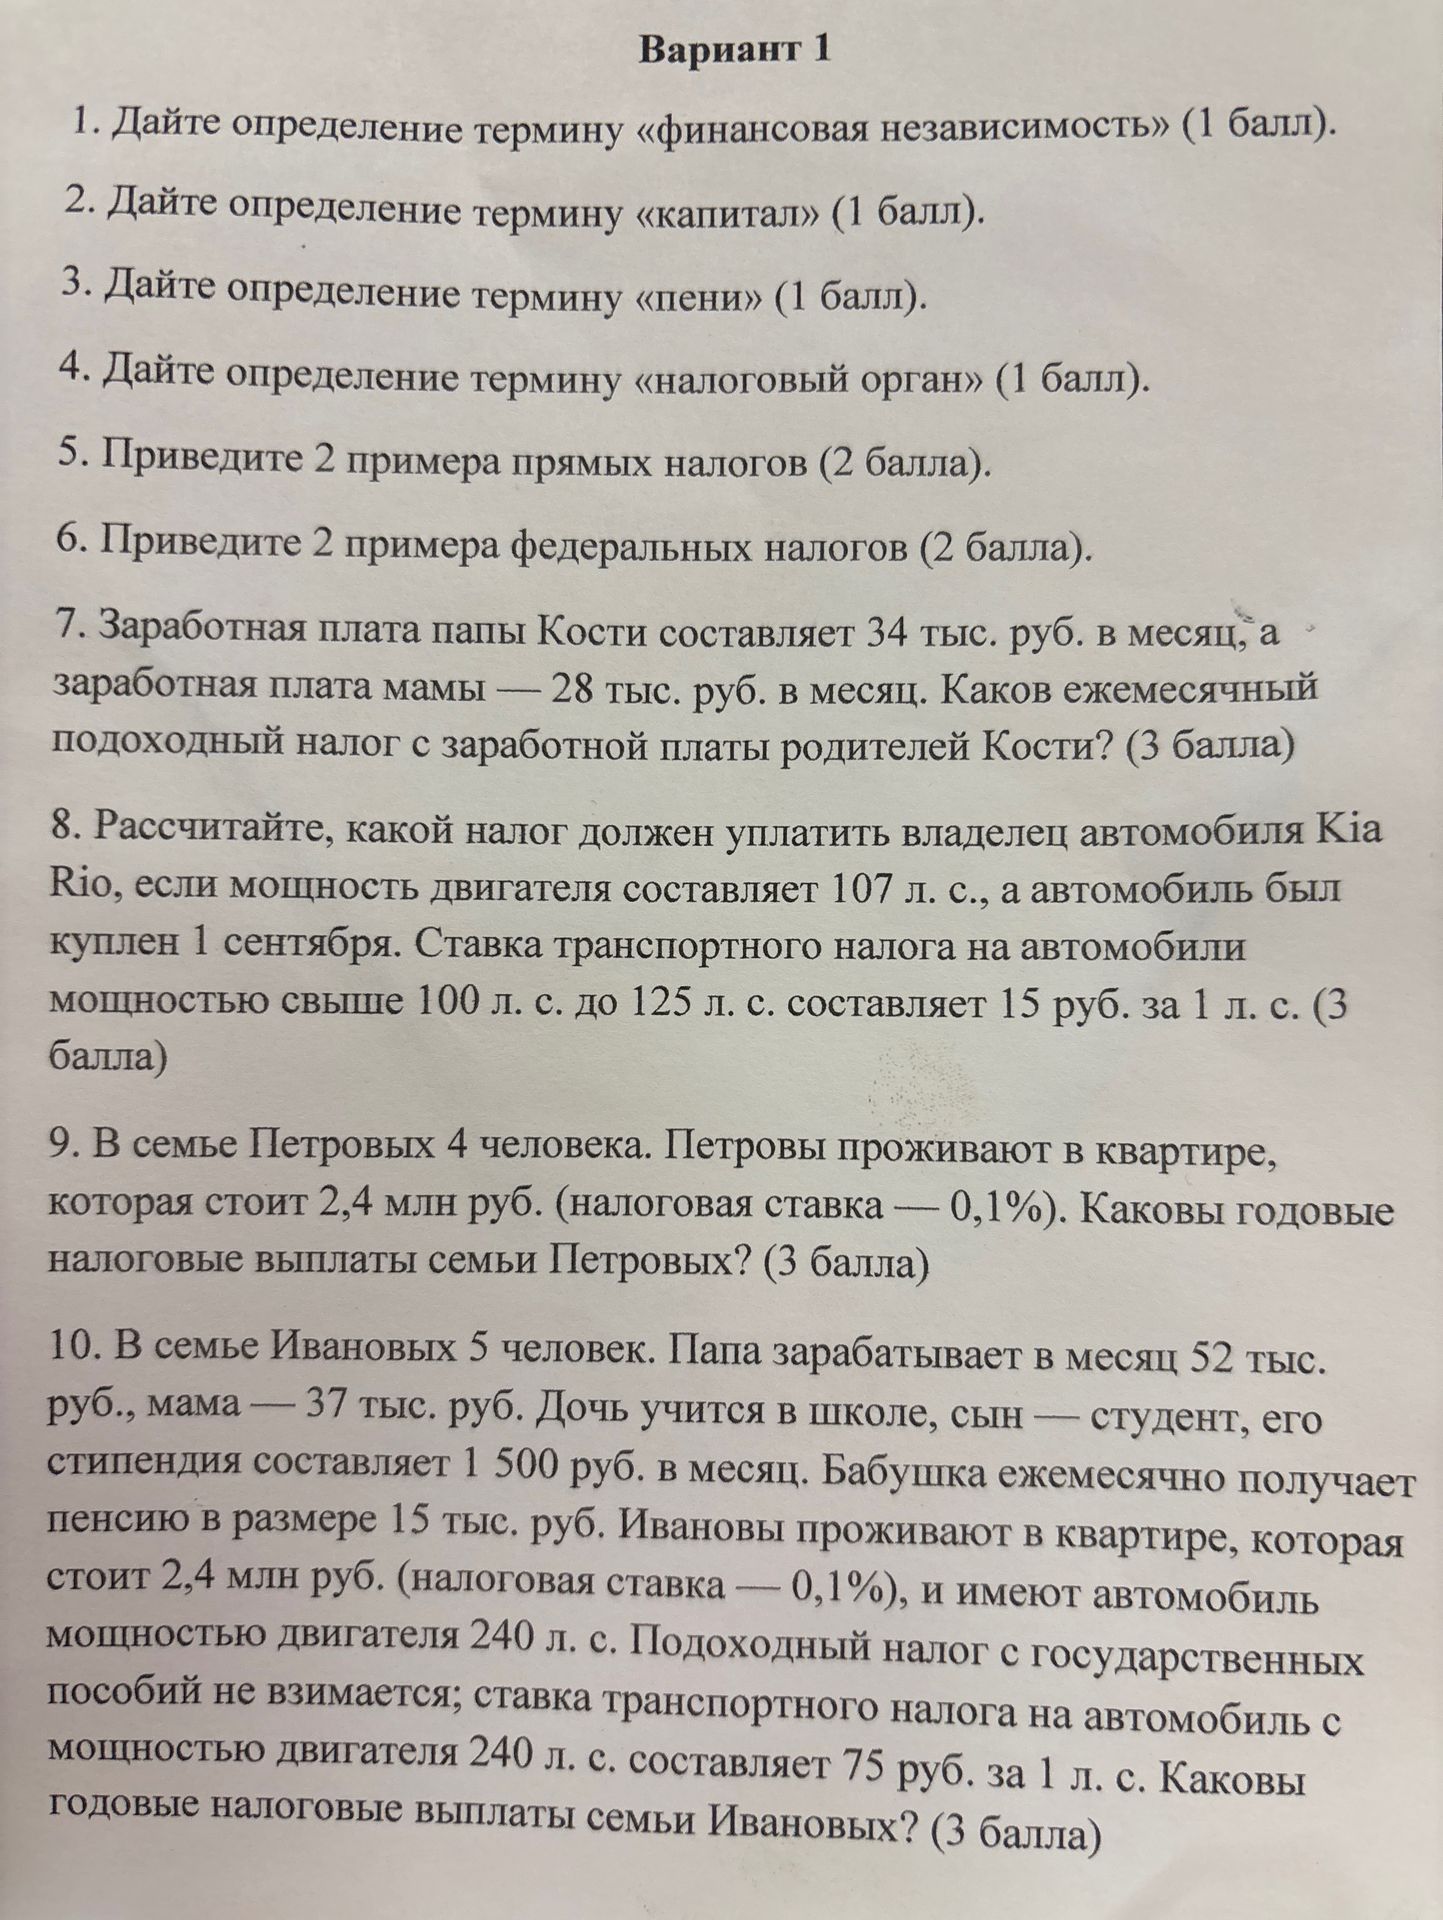
Ответ:
Стипендия и пенсия относятся к доходам, с которых подоходный налог в условии не взимается. Поэтому рассчитываем НДФЛ только с заработной платы родителей.
Ежемесячная заработная плата родителей:
52 000 + 37 000 = 89 000 руб.
Годовой доход родителей:
89 000 × 12 = 1 068 000 руб.
Годовой НДФЛ:
1 068 000 × 0,13 = 138 840 руб.
Налог на имущество:
2 400 000 × 0,1% = 2 400 руб.
Транспортный налог:
240 × 75 = 18 000 руб.
Общая сумма годовых налоговых выплат:
138 840 + 2 400 + 18 000 = 159 240 руб.
Ответ: 159 240 руб. в год.
Стипендия и пенсия относятся к доходам, с которых подоходный налог в условии не взимается. Поэтому рассчитываем НДФЛ только с заработной платы родителей.
Ежемесячная заработная плата родителей:
52 000 + 37 000 = 89 000 руб.
Годовой доход родителей:
89 000 × 12 = 1 068 000 руб.
Годовой НДФЛ:
1 068 000 × 0,13 = 138 840 руб.
Налог на имущество:
2 400 000 × 0,1% = 2 400 руб.
Транспортный налог:
240 × 75 = 18 000 руб.
Общая сумма годовых налоговых выплат:
138 840 + 2 400 + 18 000 = 159 240 руб.
Ответ: 159 240 руб. в год.
