
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
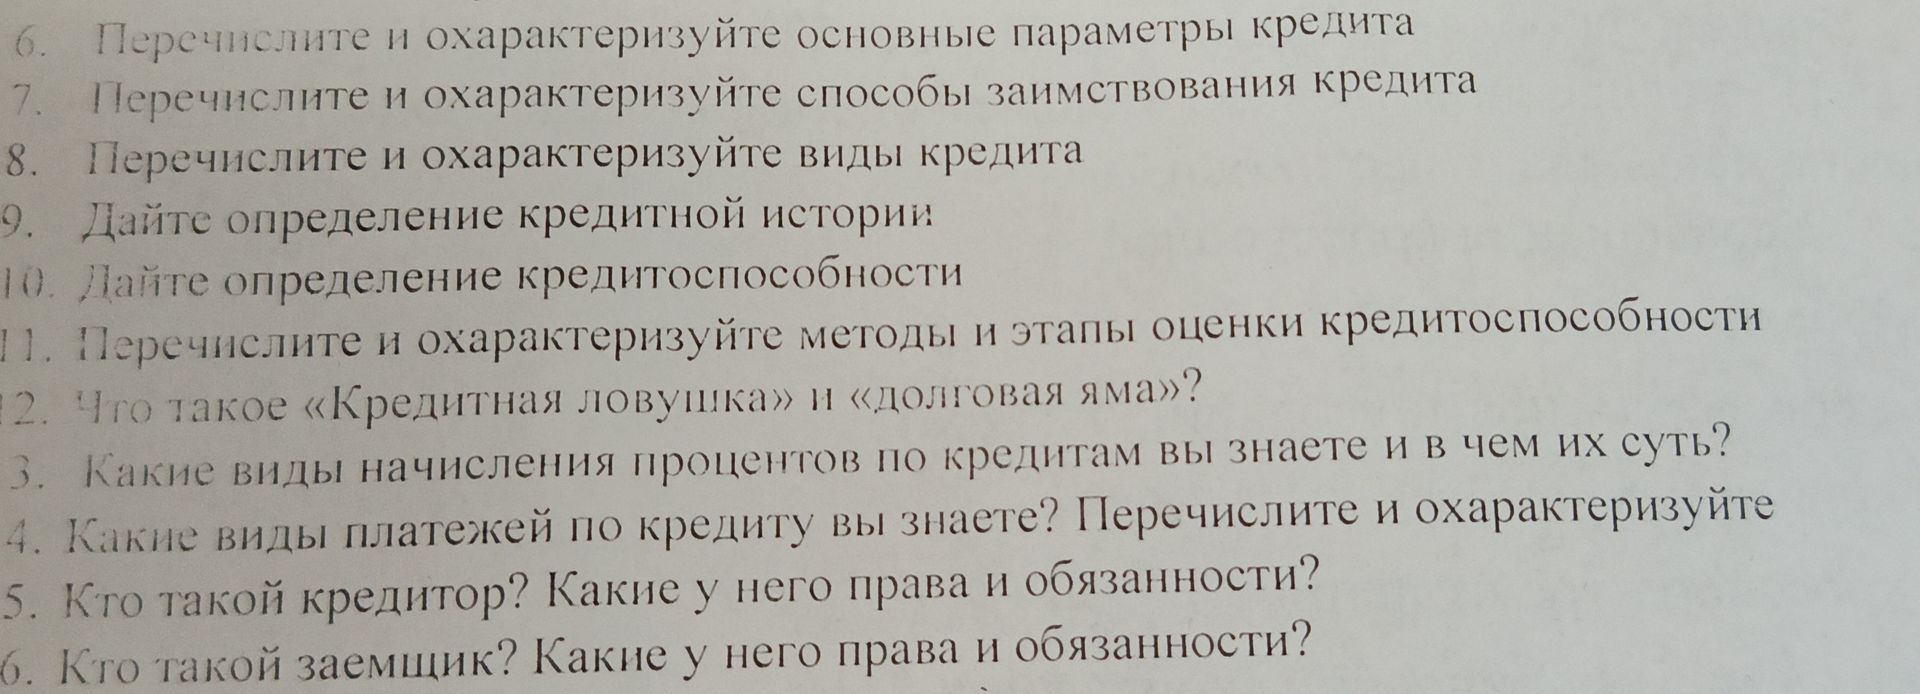
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
Основные методы оценки:
- Анализ финансового положения — изучение доходов, расходов, активов и обязательств.
- Коэффициентный анализ — расчёт показателей долговой нагрузки, платёжеспособности и ликвидности.
- Анализ кредитной истории — проверка прежних кредитов и дисциплины платежей.
- Скоринг — автоматическая оценка заёмщика по статистической модели и набору признаков.
- Экспертный метод — вывод специалиста на основе документов и общей характеристики заёмщика.
- Анализ обеспечения — оценка стоимости и ликвидности залога либо надёжности поручителя.
Этапы оценки:
- Сбор заявления и документов.
- Проверка личности, доходов и достоверности предоставленных сведений.
- Изучение кредитной истории.
- Расчёт долговой нагрузки и других финансовых показателей.
- Оценка обеспечения и кредитных рисков.
- Принятие решения о выдаче кредита, его сумме, сроке и условиях.
- Контроль исполнения обязательств после выдачи кредита.
Основные методы оценки:
- Анализ финансового положения — изучение доходов, расходов, активов и обязательств.
- Коэффициентный анализ — расчёт показателей долговой нагрузки, платёжеспособности и ликвидности.
- Анализ кредитной истории — проверка прежних кредитов и дисциплины платежей.
- Скоринг — автоматическая оценка заёмщика по статистической модели и набору признаков.
- Экспертный метод — вывод специалиста на основе документов и общей характеристики заёмщика.
- Анализ обеспечения — оценка стоимости и ликвидности залога либо надёжности поручителя.
Этапы оценки:
- Сбор заявления и документов.
- Проверка личности, доходов и достоверности предоставленных сведений.
- Изучение кредитной истории.
- Расчёт долговой нагрузки и других финансовых показателей.
- Оценка обеспечения и кредитных рисков.
- Принятие решения о выдаче кредита, его сумме, сроке и условиях.
- Контроль исполнения обязательств после выдачи кредита.
