
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
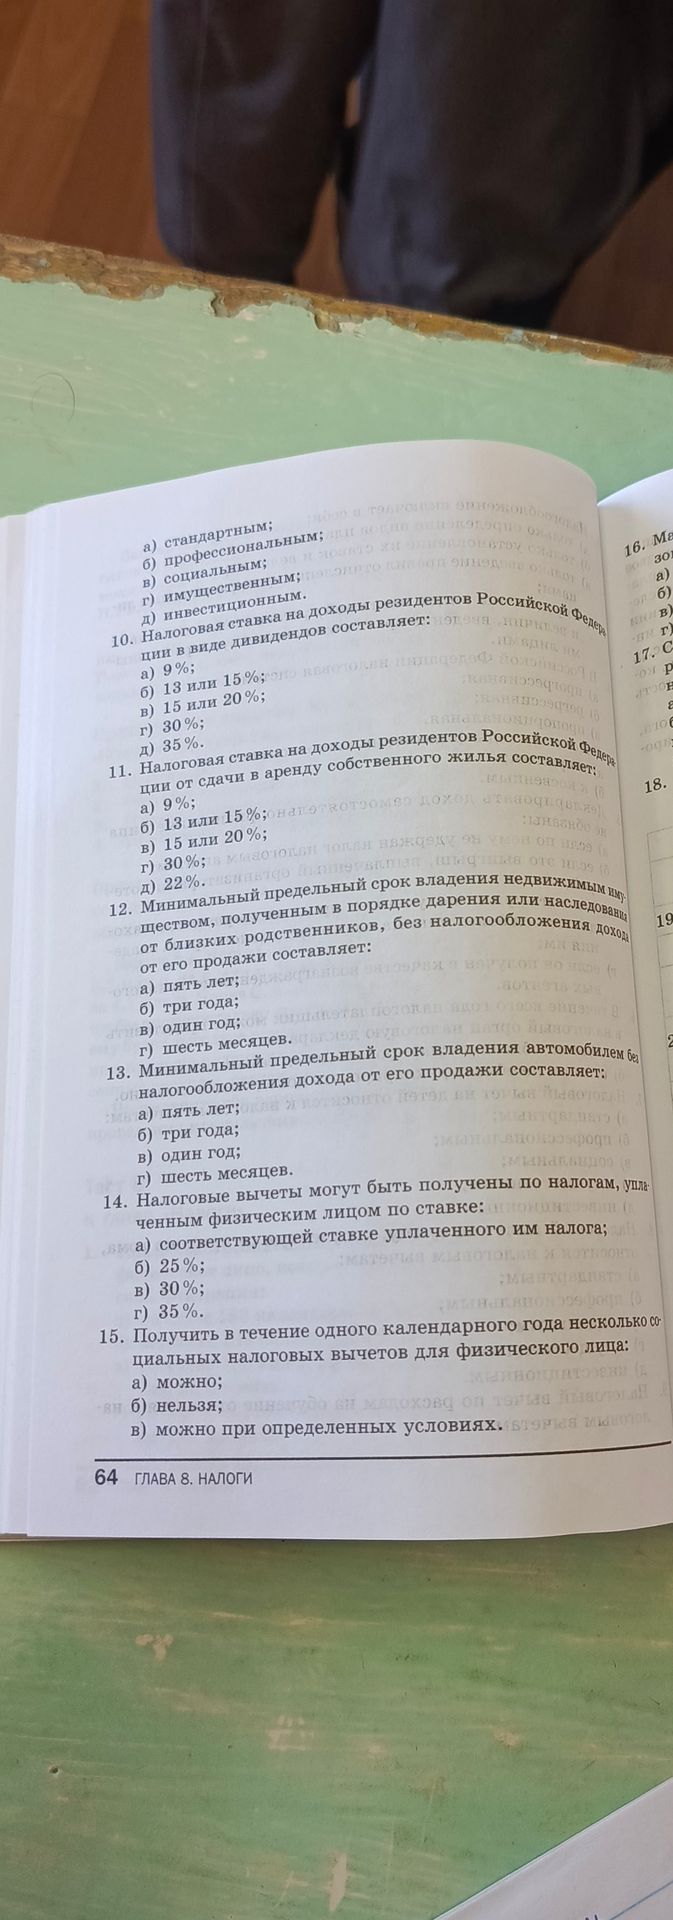
Для недвижимости, полученной в наследство или в дар от близкого родственника, минимальный срок владения, после которого доход от продажи освобождается от НДФЛ, составляет три года.
Ответ: б) три года.
Для недвижимости, полученной в наследство или в дар от близкого родственника, минимальный срок владения, после которого доход от продажи освобождается от НДФЛ, составляет три года.
Ответ: б) три года.
