
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
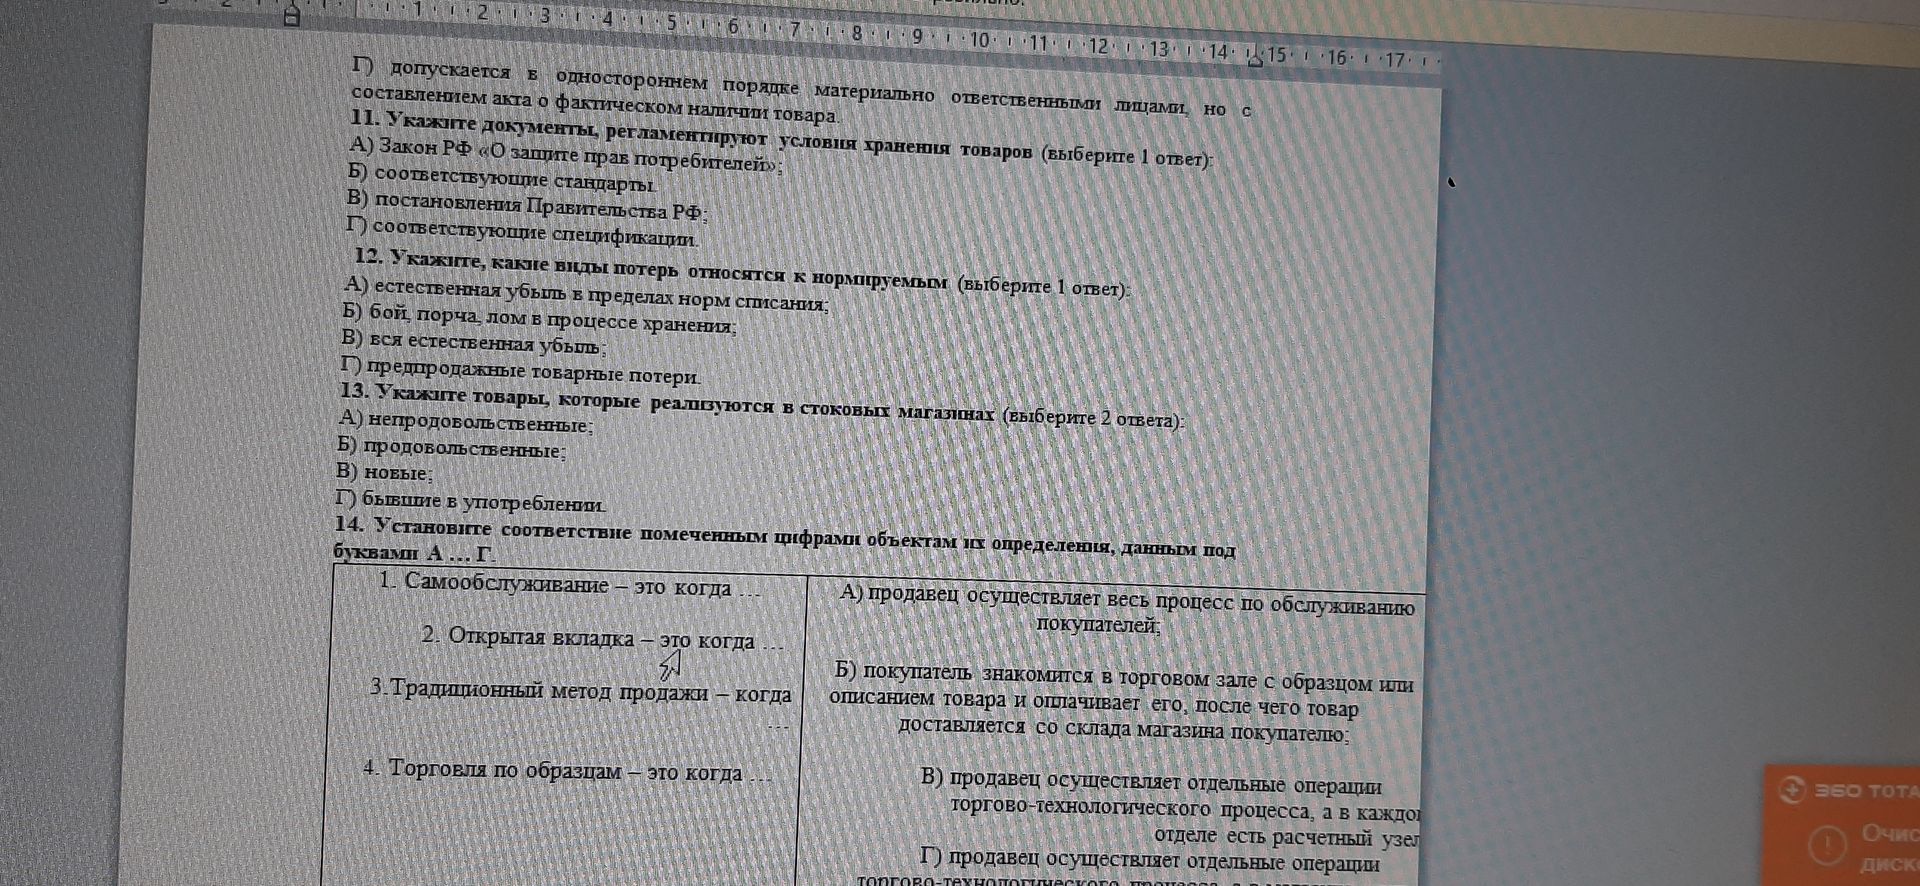
К нормируемым потерям относят естественную убыль в пределах установленных норм списания. Бой, порча и лом относятся к потерям, которые не считаются нормируемыми в этом варианте вопроса.
Ответ: А) естественная убыль в пределах норм списания.
К нормируемым потерям относят естественную убыль в пределах установленных норм списания. Бой, порча и лом относятся к потерям, которые не считаются нормируемыми в этом варианте вопроса.
Ответ: А) естественная убыль в пределах норм списания.
