
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
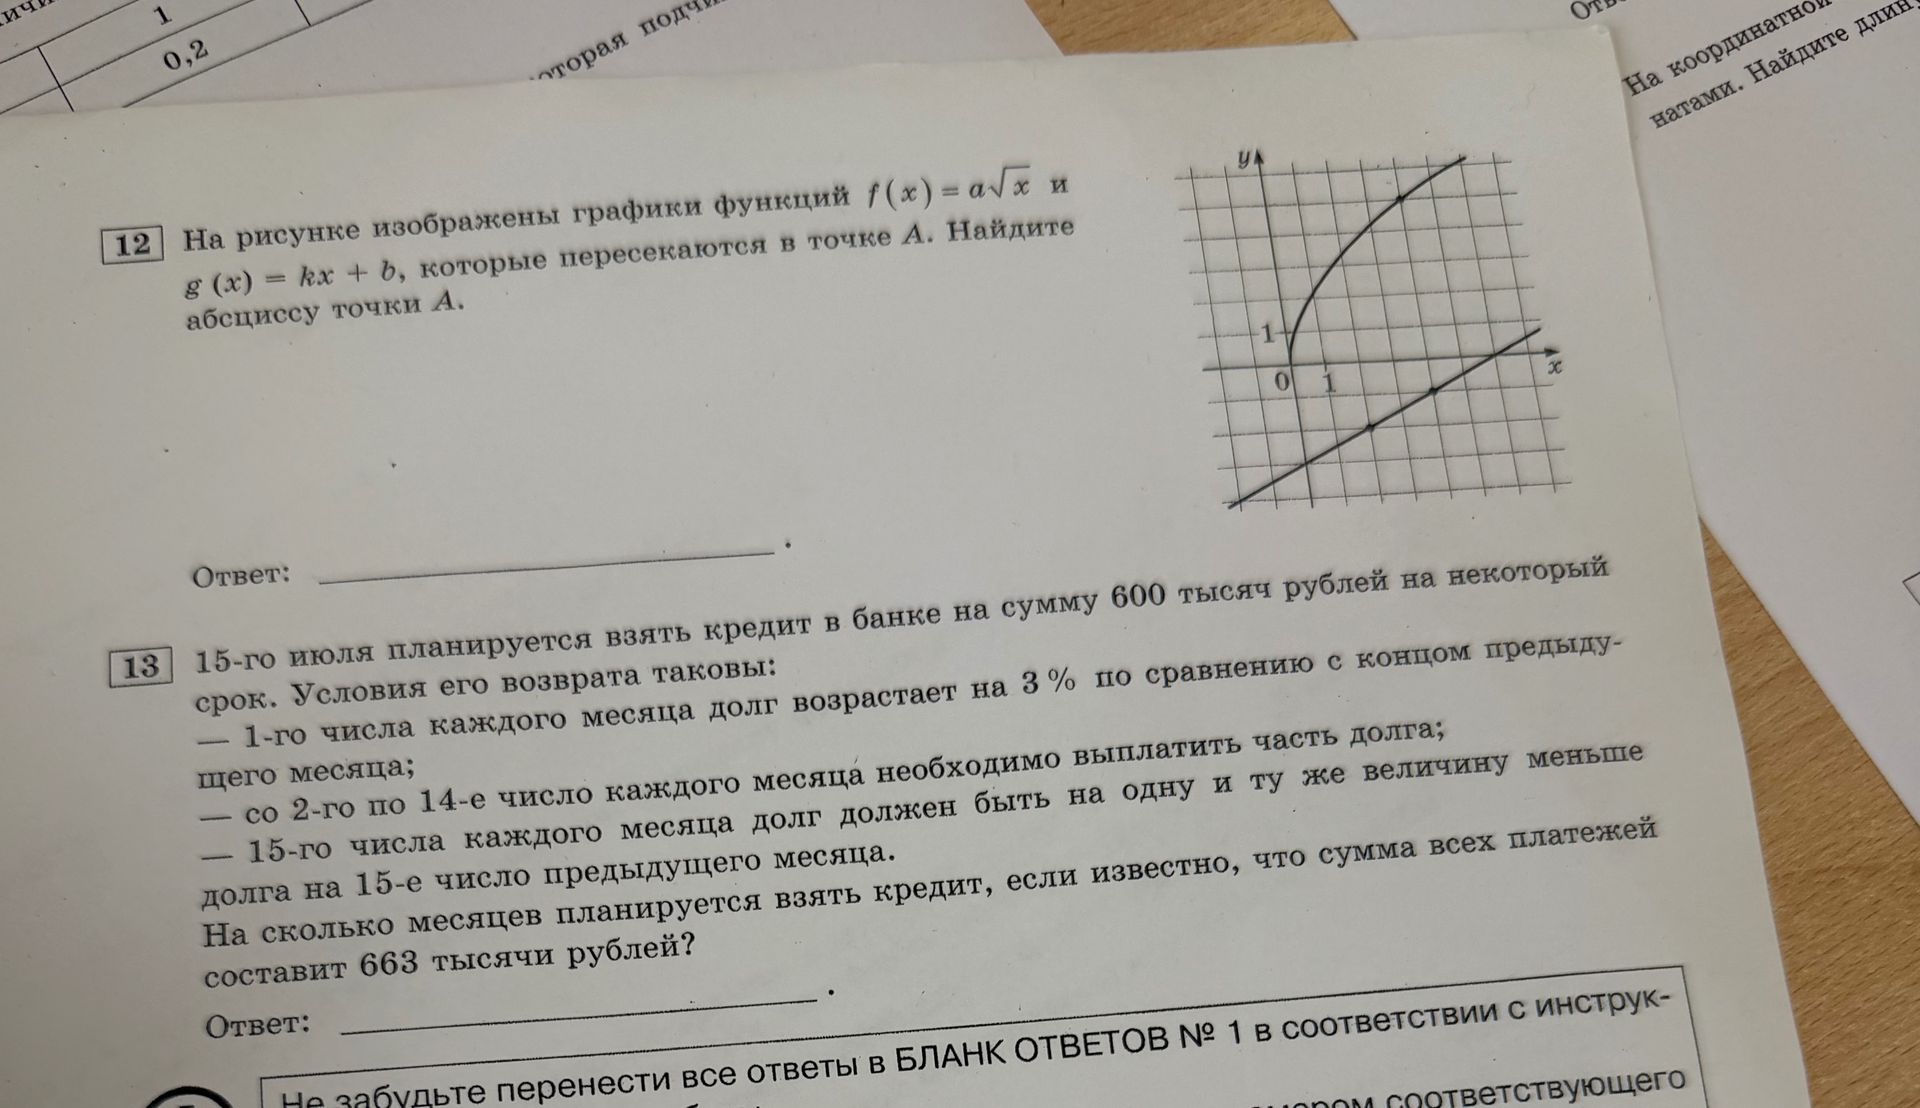
Ответ:
Обозначим срок кредита через \(n\) месяцев, а ежемесячное уменьшение долга на 15-е число — через \(d\), в тысячах рублей. За весь срок долг уменьшается с 600 до 0, поэтому \(d=\frac{600}{n}\).
Перед очередным платежом долг увеличивается на 3%. Если на предыдущую дату 15-го числа долг составлял \(B\), а после очередного платежа он стал \(B-d\), то платёж равен \(1.03B-(B-d)=0.03B+d\).
Долги на предыдущие даты 15-го числа перед платежами образуют последовательность \(600, 600-d, \ldots, 600-(n-1)d\). Сумма платежей равна сумме уменьшения основного долга и всех начислений:
\(600+0.03\left(600n-d\frac{n(n-1)}{2}\right)=600+0.03\left(600n-\frac{600}{n}\cdot\frac{n(n-1)}{2}\right)=609+9n\) тысяч рублей.
По условию \(609+9n=663\), откуда \(9n=54\) и \(n=6\).
Ответ: 6 месяцев.
Обозначим срок кредита через \(n\) месяцев, а ежемесячное уменьшение долга на 15-е число — через \(d\), в тысячах рублей. За весь срок долг уменьшается с 600 до 0, поэтому \(d=\frac{600}{n}\).
Перед очередным платежом долг увеличивается на 3%. Если на предыдущую дату 15-го числа долг составлял \(B\), а после очередного платежа он стал \(B-d\), то платёж равен \(1.03B-(B-d)=0.03B+d\).
Долги на предыдущие даты 15-го числа перед платежами образуют последовательность \(600, 600-d, \ldots, 600-(n-1)d\). Сумма платежей равна сумме уменьшения основного долга и всех начислений:
\(600+0.03\left(600n-d\frac{n(n-1)}{2}\right)=600+0.03\left(600n-\frac{600}{n}\cdot\frac{n(n-1)}{2}\right)=609+9n\) тысяч рублей.
По условию \(609+9n=663\), откуда \(9n=54\) и \(n=6\).
Ответ: 6 месяцев.
