
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
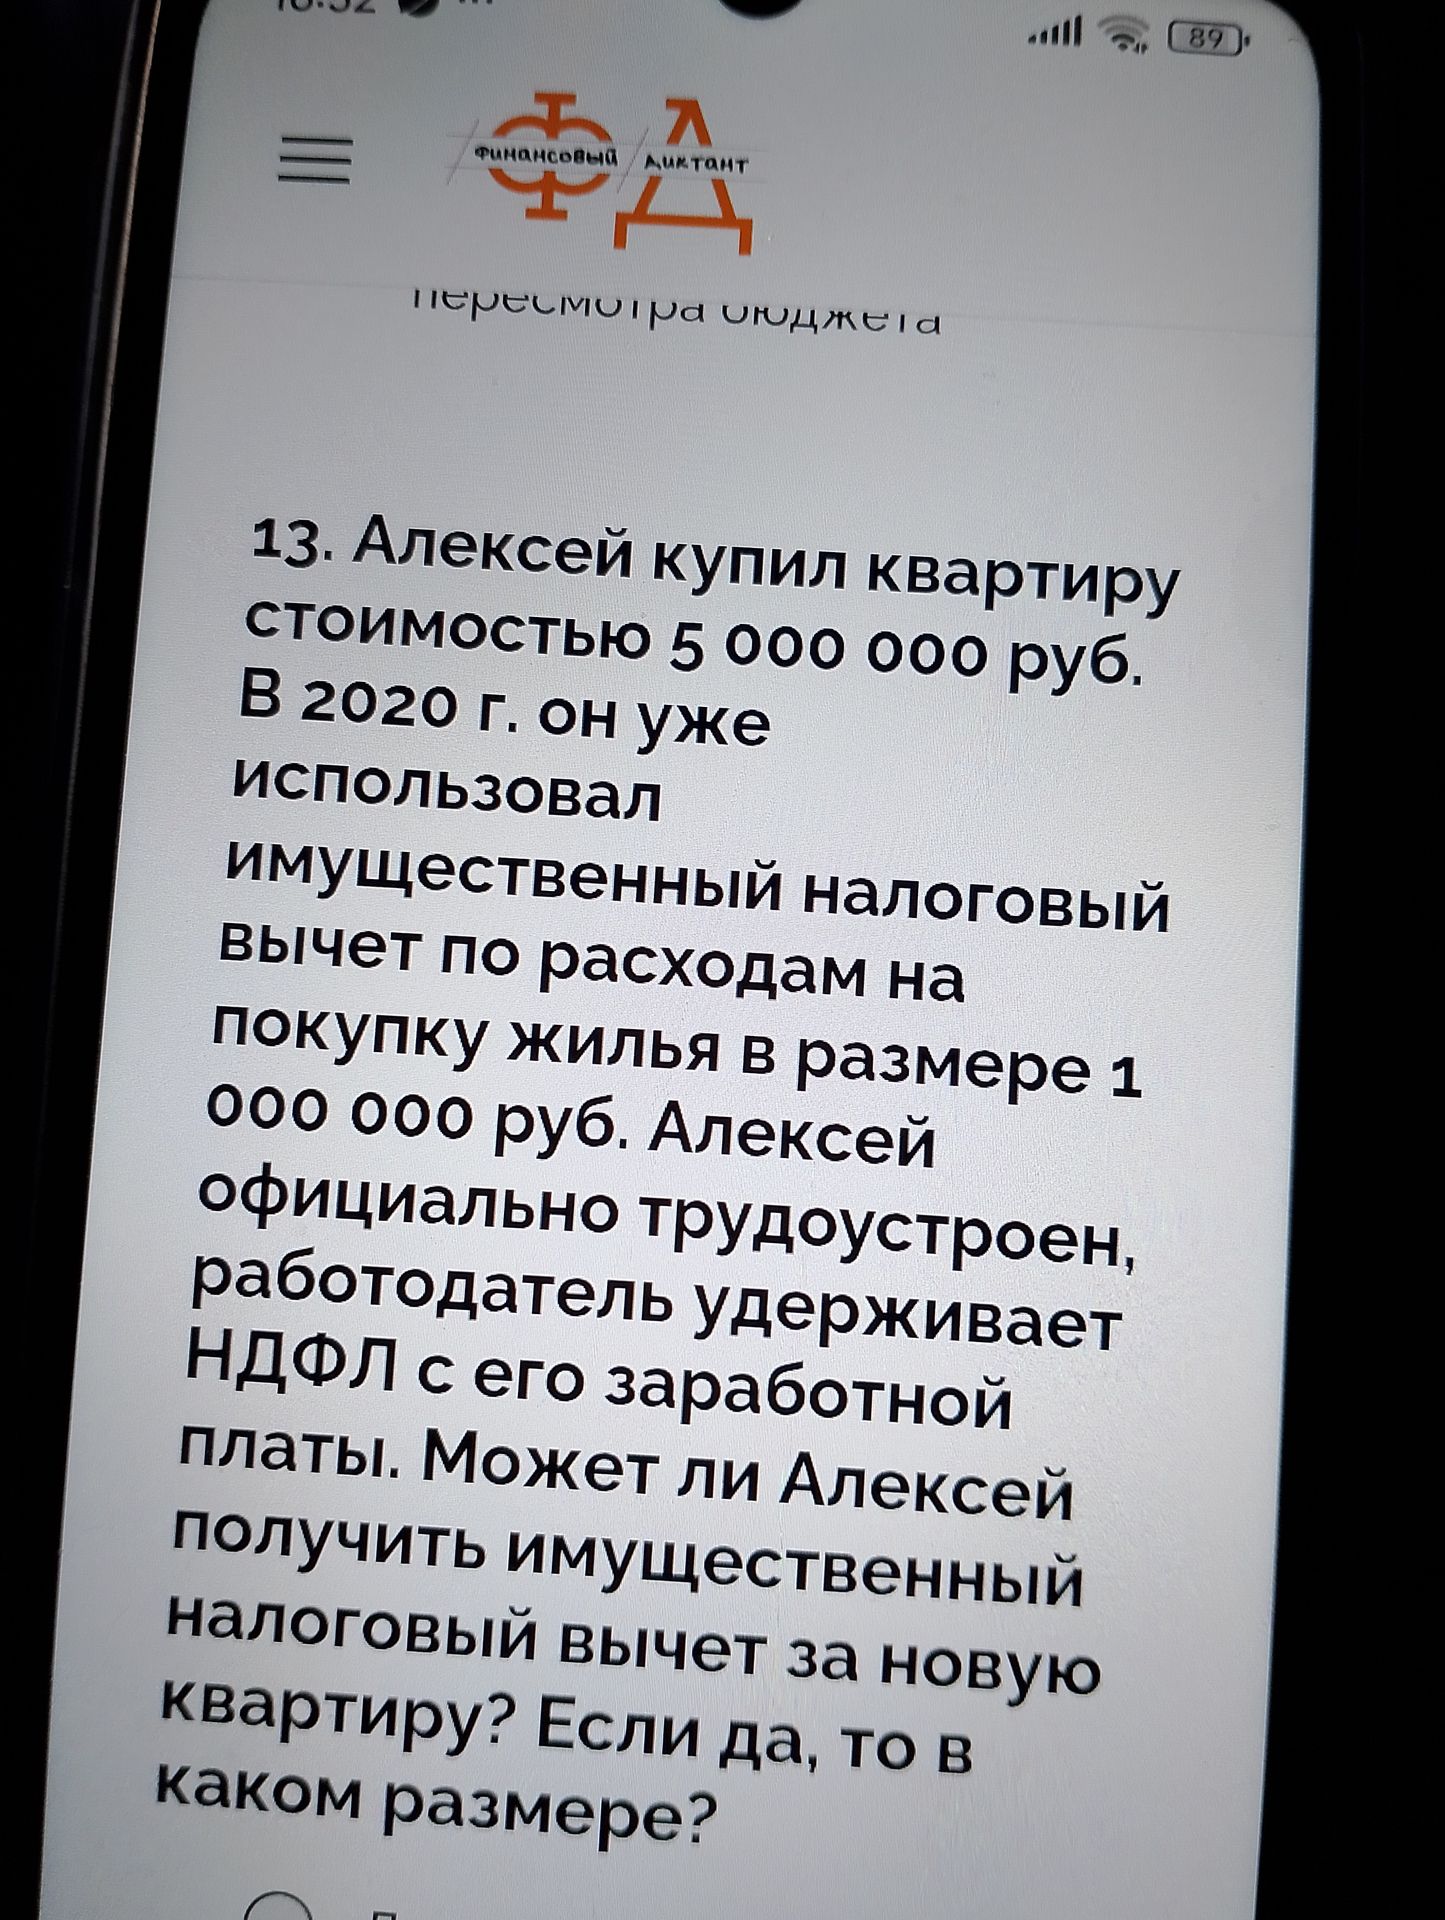
Для жилья, приобретённого начиная с 1 января 2014 года, предельный размер вычета по расходам на покупку жилья составляет 2 000 000 руб. Если ранее Алексей использовал вычет на 1 000 000 руб. и его право на вычет возникло после этой даты, неиспользованный остаток можно применить к покупке новой квартиры.
- Стоимость новой квартиры — 5 000 000 руб., но учитываемые расходы ограничены остатком лимита: 2 000 000 − 1 000 000 = 1 000 000 руб.
- Вернуть можно НДФЛ, рассчитанный с этой суммы: 1 000 000 × 13% = 130 000 руб. Возврат предоставляется в пределах НДФЛ, фактически уплаченного за соответствующие годы.
Важно: право на остаток зависит от даты приобретения жилья, по которому Алексей впервые получил вычет, а не только от того, что он использовал его в 2020 году. Если первая квартира была приобретена до 1 января 2014 года, повторно получить вычет по другой квартире нельзя.
Ответ: если первая квартира приобретена после 1 января 2014 года, Алексей может заявить оставшийся вычет 1 000 000 руб.; возможный возврат НДФЛ — до 130 000 руб. Если первая квартира приобретена раньше этой даты, дополнительный вычет за новую квартиру не положен.
Для жилья, приобретённого начиная с 1 января 2014 года, предельный размер вычета по расходам на покупку жилья составляет 2 000 000 руб. Если ранее Алексей использовал вычет на 1 000 000 руб. и его право на вычет возникло после этой даты, неиспользованный остаток можно применить к покупке новой квартиры.
- Стоимость новой квартиры — 5 000 000 руб., но учитываемые расходы ограничены остатком лимита: 2 000 000 − 1 000 000 = 1 000 000 руб.
- Вернуть можно НДФЛ, рассчитанный с этой суммы: 1 000 000 × 13% = 130 000 руб. Возврат предоставляется в пределах НДФЛ, фактически уплаченного за соответствующие годы.
Важно: право на остаток зависит от даты приобретения жилья, по которому Алексей впервые получил вычет, а не только от того, что он использовал его в 2020 году. Если первая квартира была приобретена до 1 января 2014 года, повторно получить вычет по другой квартире нельзя.
Ответ: если первая квартира приобретена после 1 января 2014 года, Алексей может заявить оставшийся вычет 1 000 000 руб.; возможный возврат НДФЛ — до 130 000 руб. Если первая квартира приобретена раньше этой даты, дополнительный вычет за новую квартиру не положен.
