
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
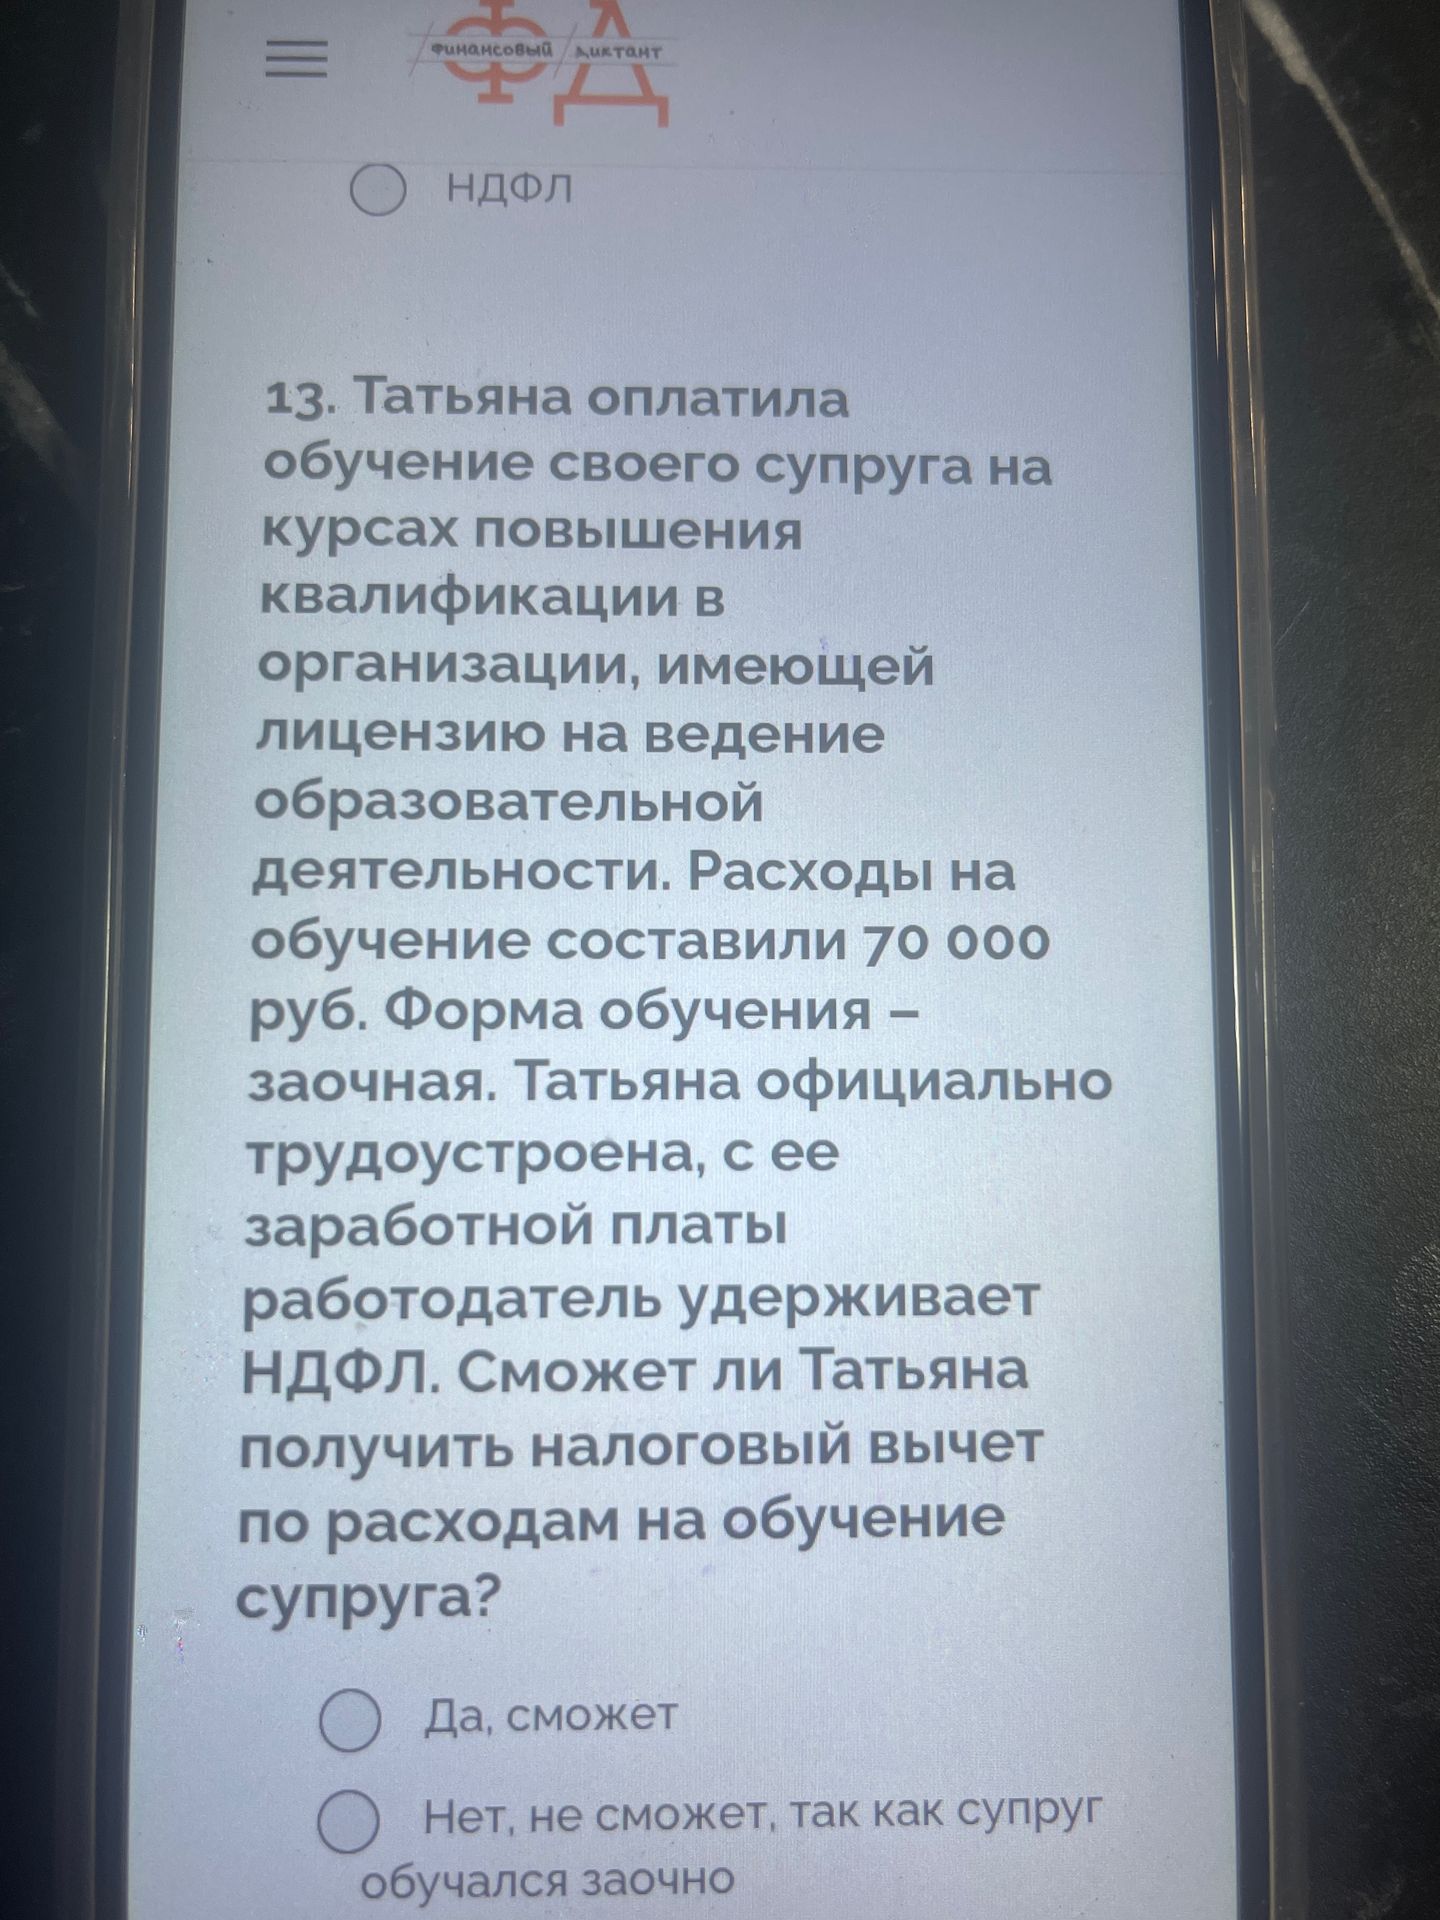
Ответ:
Да. По российскому законодательству социальный налоговый вычет предоставляется за обучение супруга или супруги, если обучение проходило в лицензированной образовательной организации и соблюдены остальные условия получения вычета. Заочная форма обучения супруга этому не препятствует.
Вычет ограничен установленным общим годовым лимитом социальных вычетов — 150 000 рублей. Расходы Татьяны составили 70 000 рублей, поэтому в пределах этого лимита она может заявить фактически понесённые расходы. При ставке НДФЛ 13% возврат с этой суммы составит до 9 100 рублей, но не больше НДФЛ, уплаченного за соответствующий год. Понадобятся документы об оплате и обучении, а также подтверждение брака.
Ответ: да, сможет.
Да. По российскому законодательству социальный налоговый вычет предоставляется за обучение супруга или супруги, если обучение проходило в лицензированной образовательной организации и соблюдены остальные условия получения вычета. Заочная форма обучения супруга этому не препятствует.
Вычет ограничен установленным общим годовым лимитом социальных вычетов — 150 000 рублей. Расходы Татьяны составили 70 000 рублей, поэтому в пределах этого лимита она может заявить фактически понесённые расходы. При ставке НДФЛ 13% возврат с этой суммы составит до 9 100 рублей, но не больше НДФЛ, уплаченного за соответствующий год. Понадобятся документы об оплате и обучении, а также подтверждение брака.
Ответ: да, сможет.
