
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
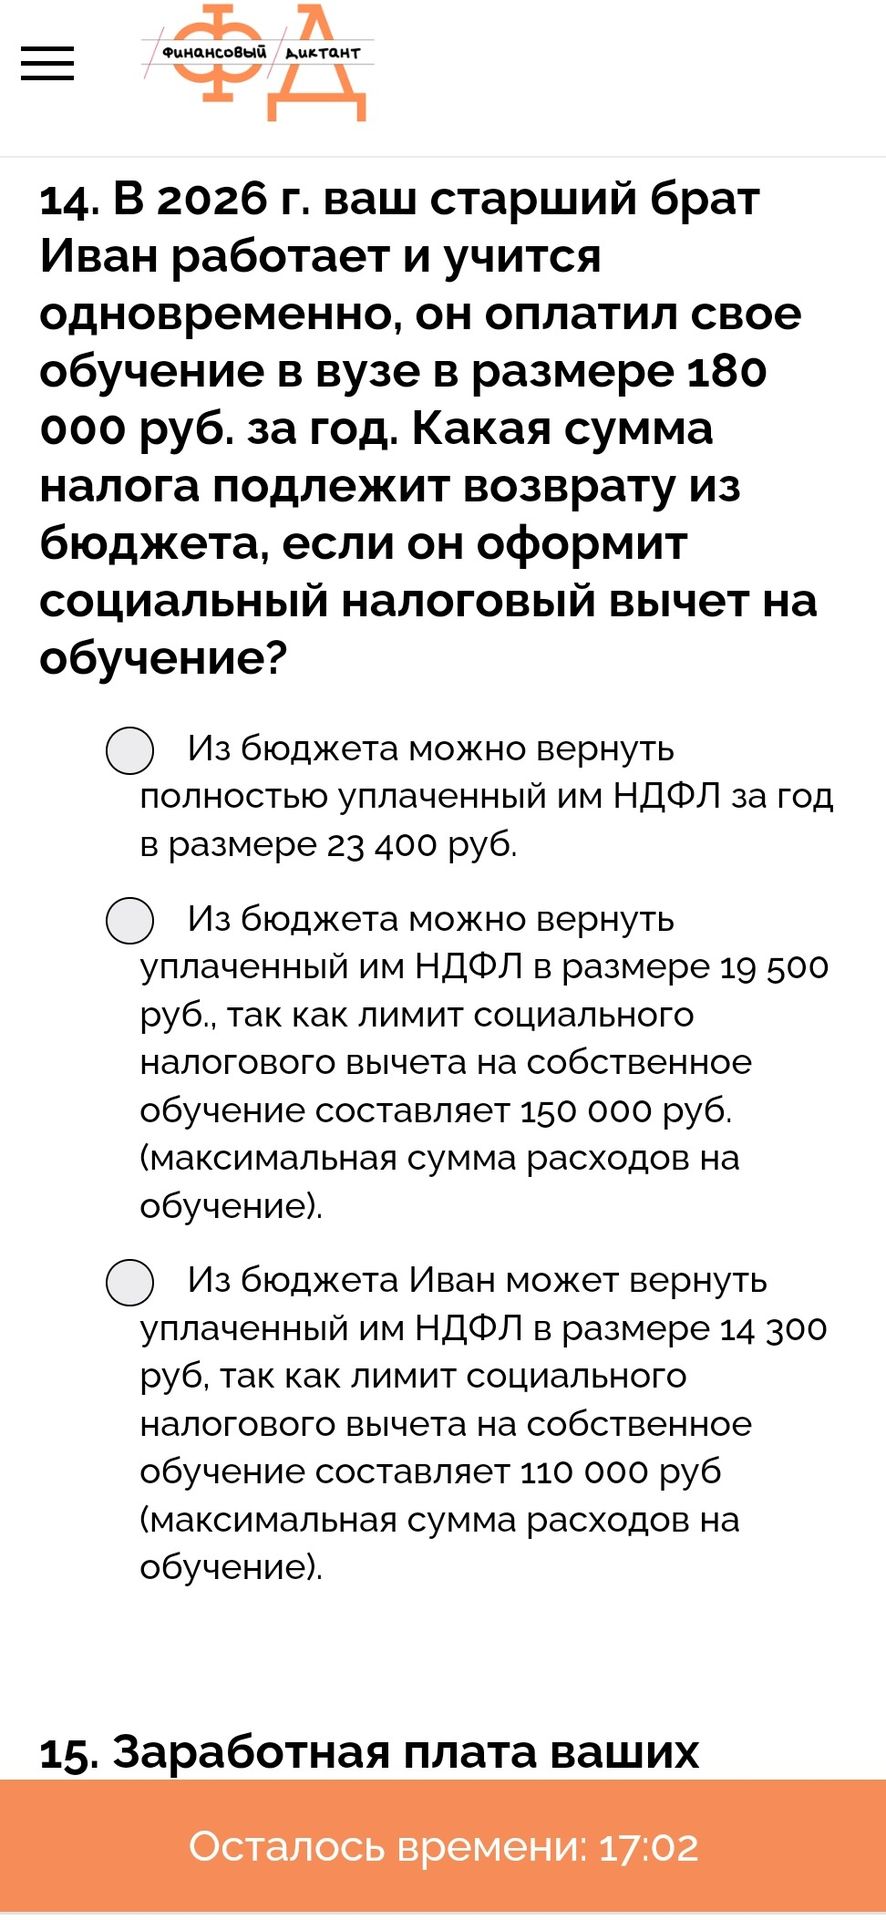
Ответ:
В 2026 году предельный размер расходов на собственное обучение, учитываемых при социальном вычете, составляет 150 000 руб. Налог возвращается с суммы вычета по ставке НДФЛ, применимой к доходу.
- Расходы Ивана — 180 000 руб., но вычет ограничен 150 000 руб.
- При ставке 13% возврат составит: 150 000 × 0,13 = 19 500 руб.
Вариант 1 неверен: расходы сверх лимита не дают дополнительного вычета. Вариант 3 неверен: указанный лимит 110 000 руб. не применяется.
Ответ: вариант 2 — 19 500 руб. при условии, что Иван уплатил НДФЛ не меньше этой суммы и его доход облагается по ставке 13%.
