
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
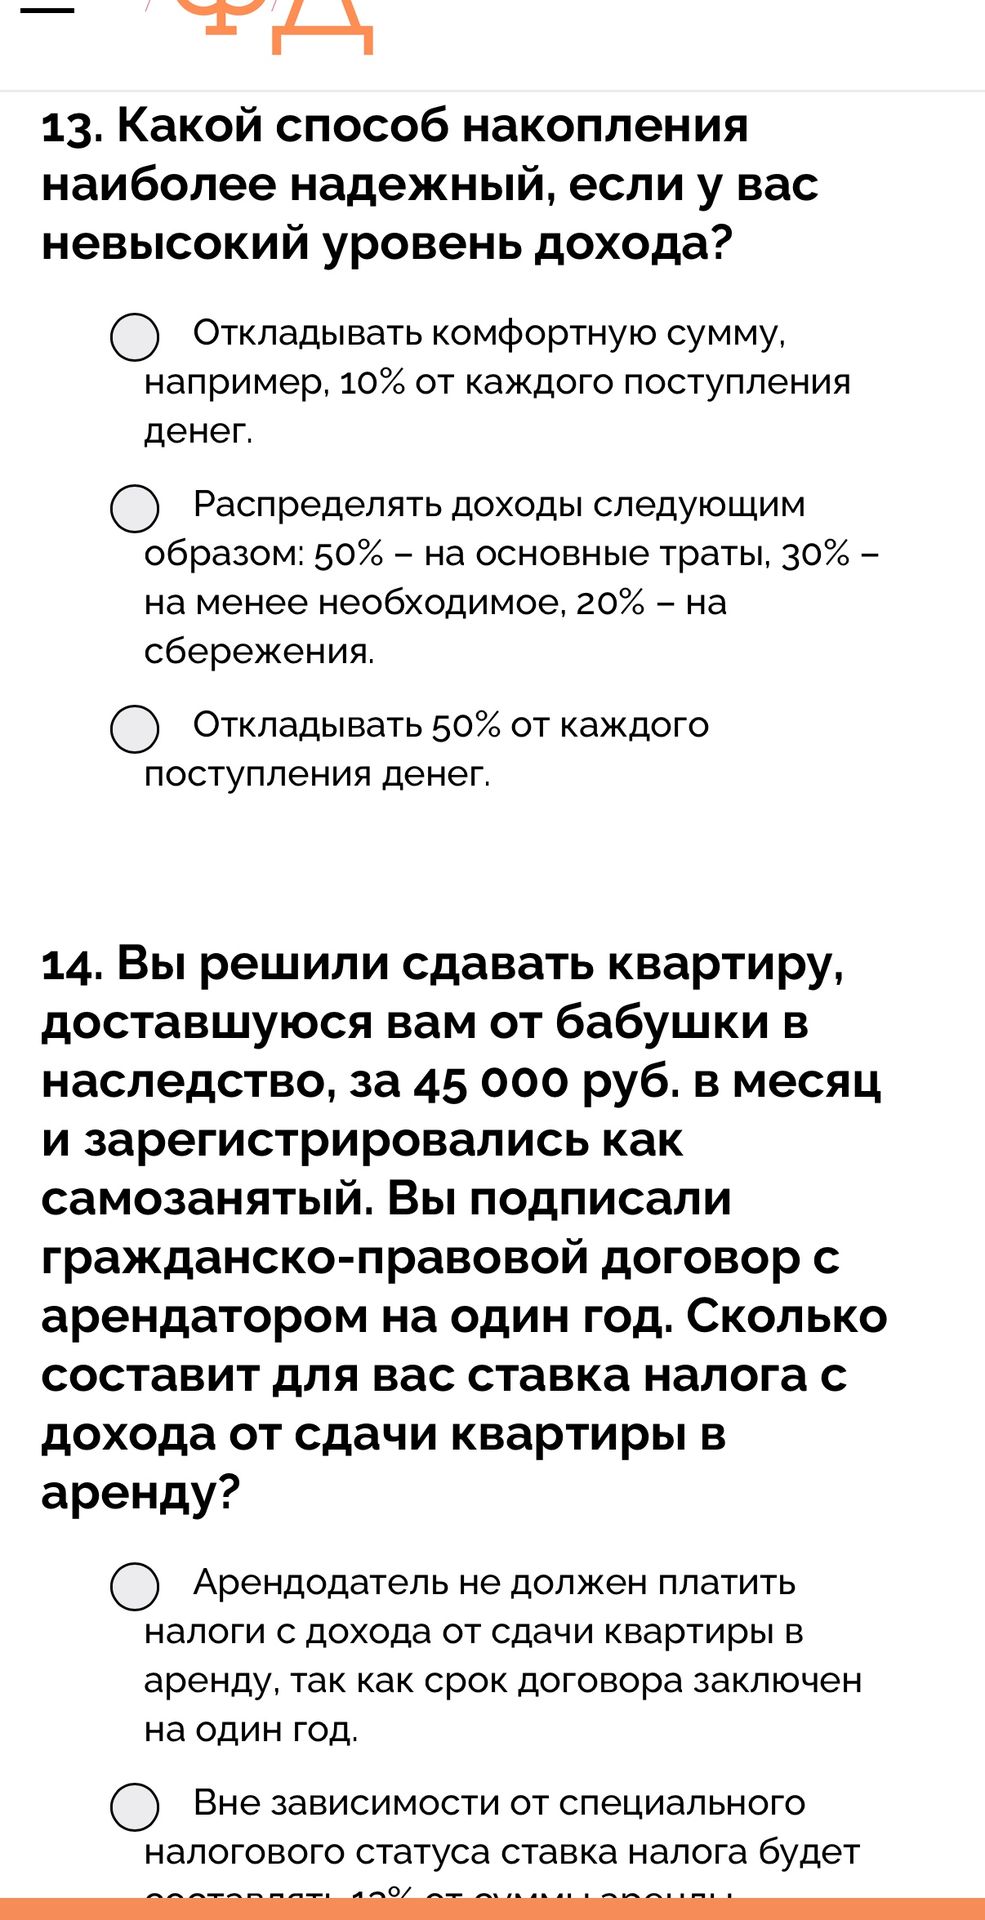
При сдаче жилой квартиры самозанятый может применять налог на профессиональный доход. Если арендатор — физическое лицо, ставка составляет 4%. Срок договора в один год сам по себе не освобождает от налога. Видимые варианты а) и б) неверны.
При аренде за 45 000 рублей в месяц налог составит 45 000 × 4% = 1 800 рублей в месяц, или 21 600 рублей за 12 месяцев без учёта возможного налогового вычета. Если арендатор — организация или ИП, применяющие этот режим, ставка составляет 6%.
Полный список вариантов ответа на изображении обрезан, поэтому выбрать букву правильного варианта нельзя.
Ответ: 4% при аренде физическому лицу; 6% — организации или ИП.
При сдаче жилой квартиры самозанятый может применять налог на профессиональный доход. Если арендатор — физическое лицо, ставка составляет 4%. Срок договора в один год сам по себе не освобождает от налога. Видимые варианты а) и б) неверны.
При аренде за 45 000 рублей в месяц налог составит 45 000 × 4% = 1 800 рублей в месяц, или 21 600 рублей за 12 месяцев без учёта возможного налогового вычета. Если арендатор — организация или ИП, применяющие этот режим, ставка составляет 6%.
Полный список вариантов ответа на изображении обрезан, поэтому выбрать букву правильного варианта нельзя.
Ответ: 4% при аренде физическому лицу; 6% — организации или ИП.
