
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
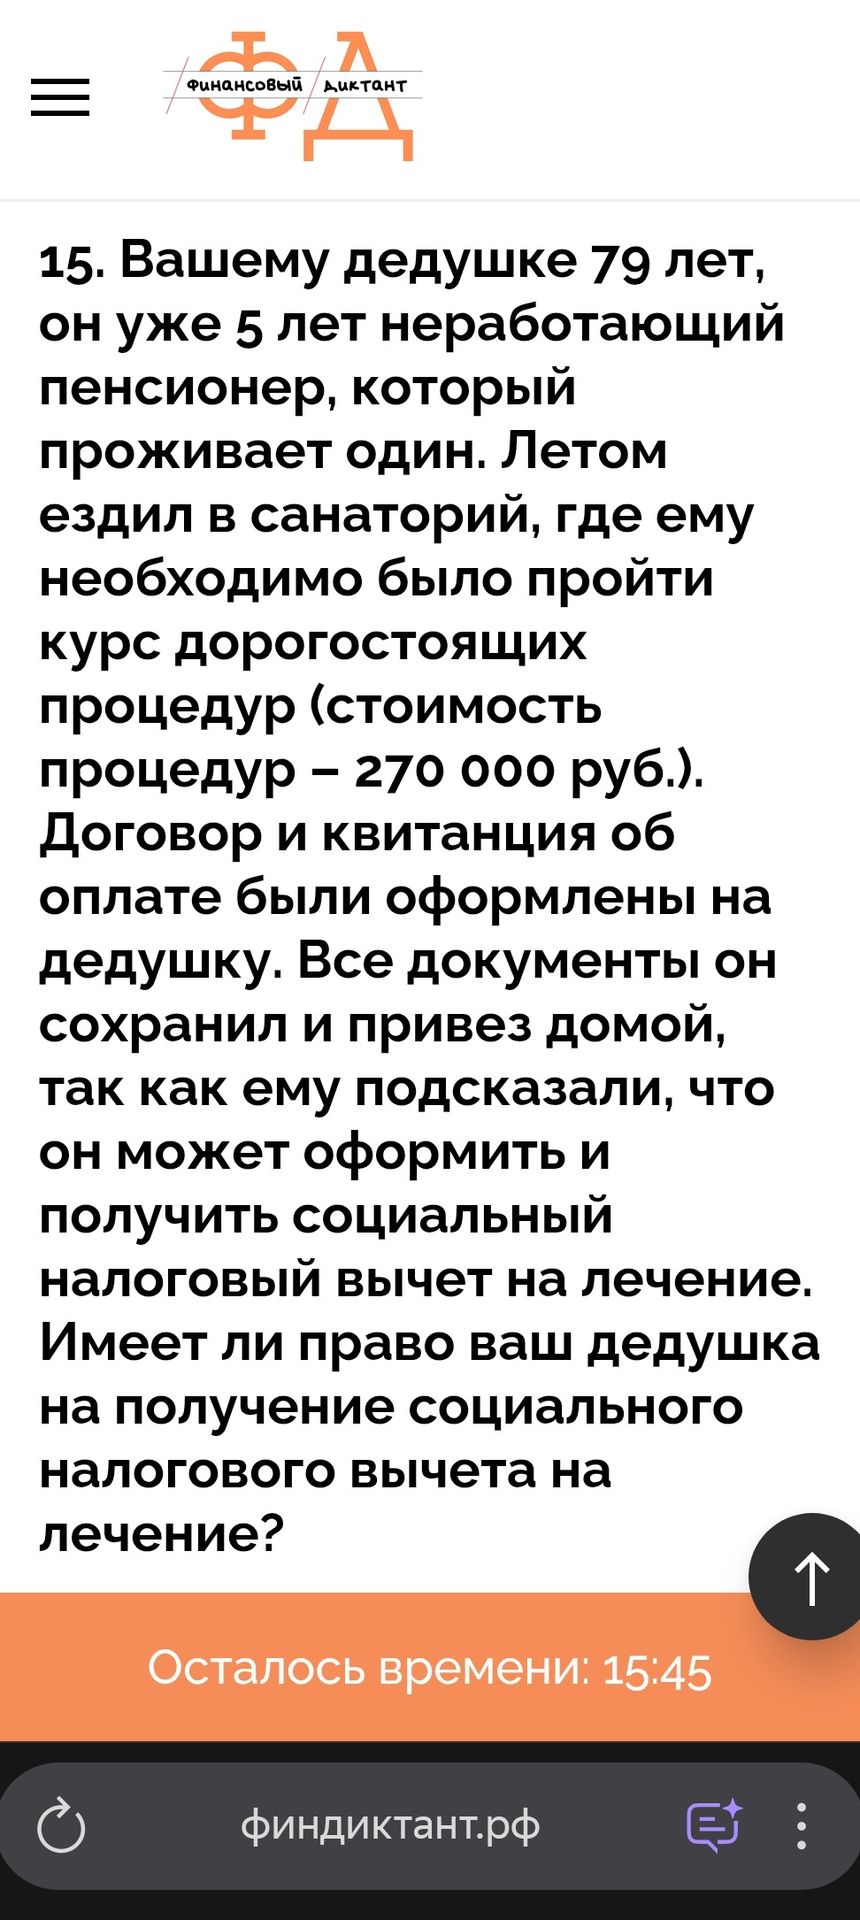
Ответ:
Сам по себе возраст и статус пенсионера не лишают права на вычет. Но вычет предоставляют за счёт НДФЛ, уплаченного с доходов, к которым применяются соответствующие налоговые вычеты. Государственная пенсия НДФЛ не облагается.
- Если за год оплаты процедур дедушка не имел облагаемых НДФЛ доходов и не платил НДФЛ, возвращать ему нечего — вычет не даст возврата налога. Перенести неиспользованный вычет на будущие годы нельзя.
- Если у него были подходящие облагаемые доходы и уплаченный НДФЛ, он может заявить вычет при условии, что услуги и санаторий соответствуют установленным требованиям и расходы подтверждены документами. Размер возврата ограничен суммой НДФЛ, которую можно вернуть за соответствующий год.
- Стоимость процедур сама по себе не определяет размер вычета. Для обычного лечения действует общий лимит социальных вычетов; для дорогостоящего лечения вычет может предоставляться по фактическим расходам, если именно оказанная медицинская услуга относится к дорогостоящим по установленному перечню. Из условия нельзя установить, входят ли процедуры в этот перечень.
- Документы, оформленные на дедушку, подтверждают его расходы, но не дают его внуку права заявить вычет за лечение дедушки: законодательство предусматривает вычет за лечение самого налогоплательщика, супруга, родителей и детей, а не дедушки или бабушки.
Ответ: если дедушка в год оплаты процедур получал только не облагаемую НДФЛ пенсию, вычет фактически получить не сможет. Если у него были облагаемые НДФЛ доходы, право на вычет возможно при соблюдении требований к медицинским услугам и наличии подтверждающих документов; для точного расчёта нужны год оплаты, сведения о доходах и НДФЛ, а также документы с кодом лечения.
