
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
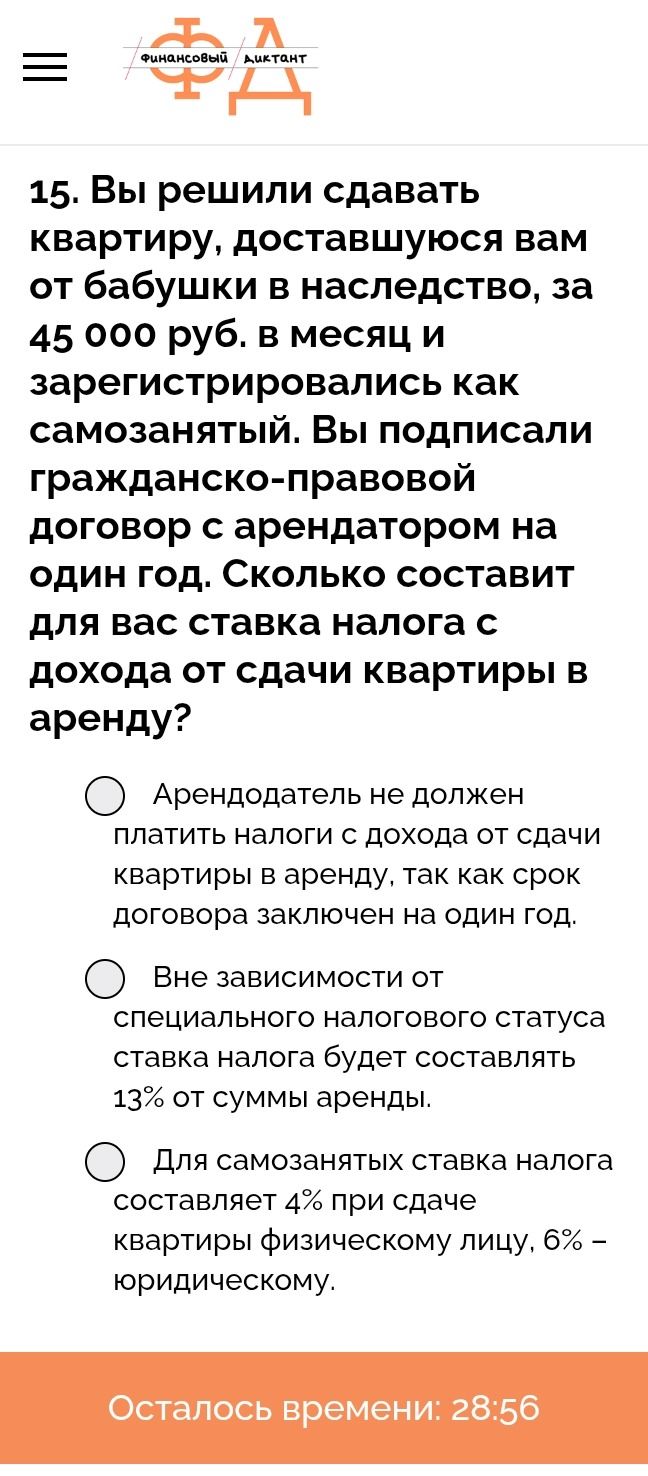
Ответ:
Поскольку арендодатель зарегистрирован как плательщик налога на профессиональный доход, доход от сдачи жилой квартиры облагается по ставке 4%, если арендатор — физическое лицо, и 6%, если арендатор — организация или ИП. Срок договора на один год не освобождает от налогообложения. Сумма ежемесячной аренды не меняет ставку.
Ответ: вариант 3.
