
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
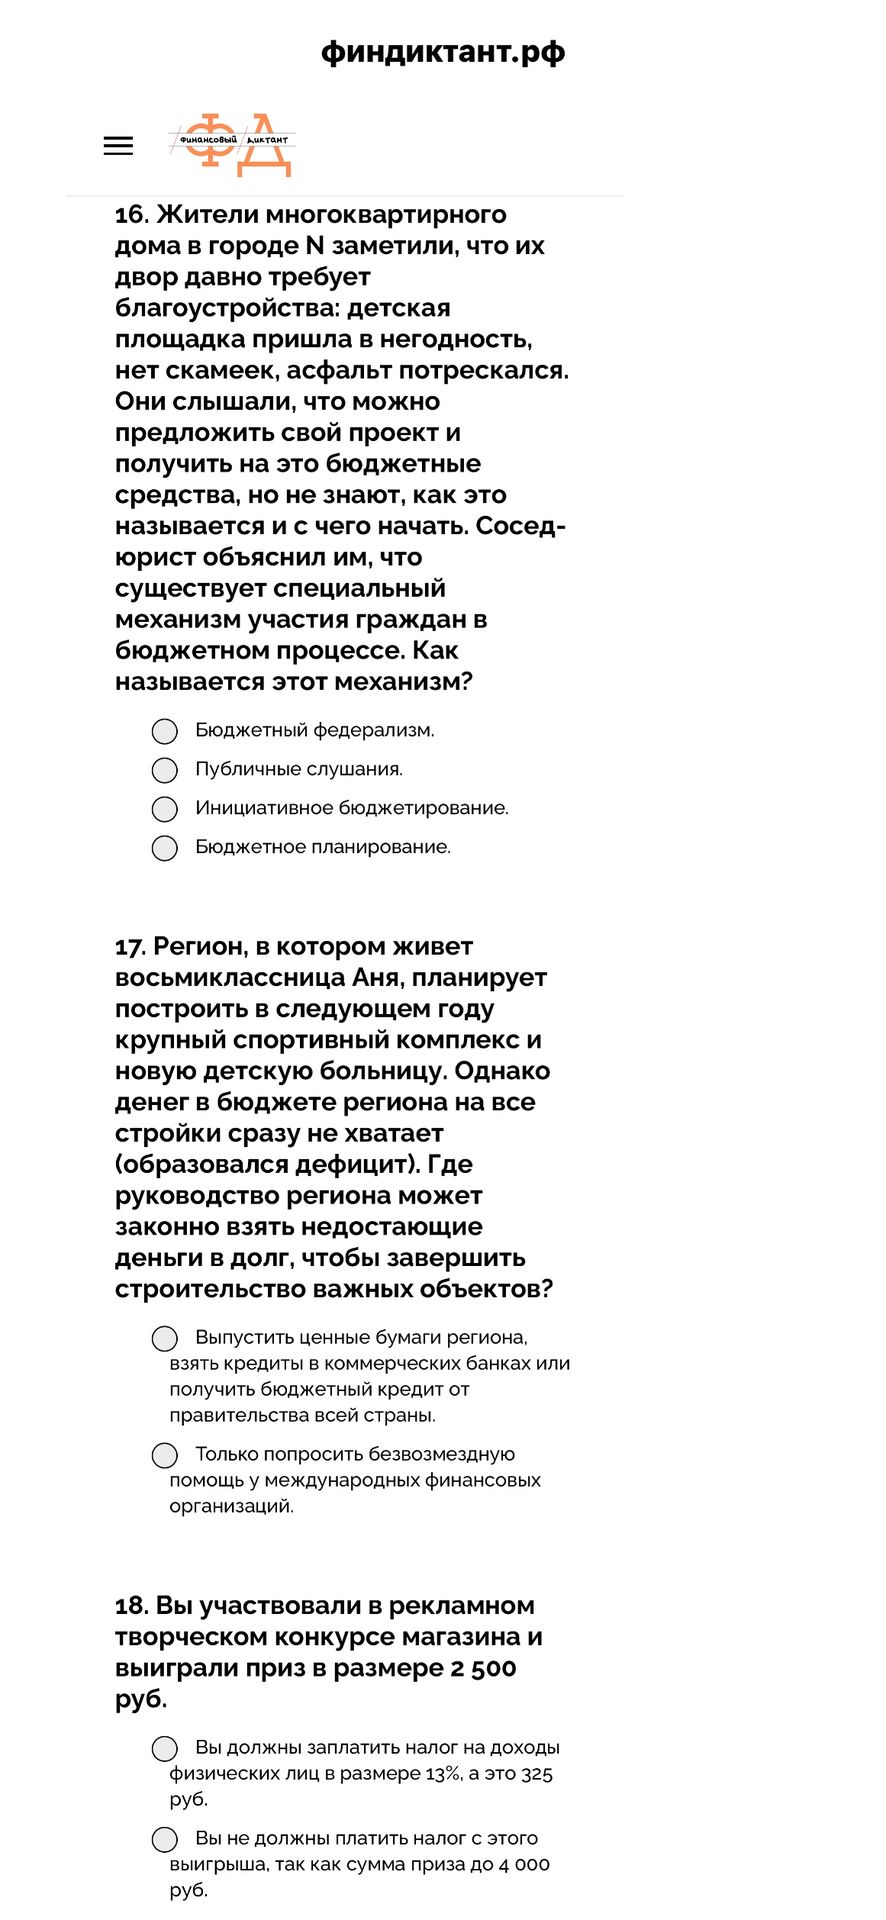
Ответ:
Для призов, полученных в конкурсах и иных мероприятиях в целях рекламы товаров, работ или услуг, налогом облагается часть дохода, превышающая 4 000 рублей за налоговый период. Приз составляет 2 500 рублей, то есть меньше необлагаемого порога. НДФЛ с этого приза платить не нужно.
Ответ: второй вариант.
