
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Решение:
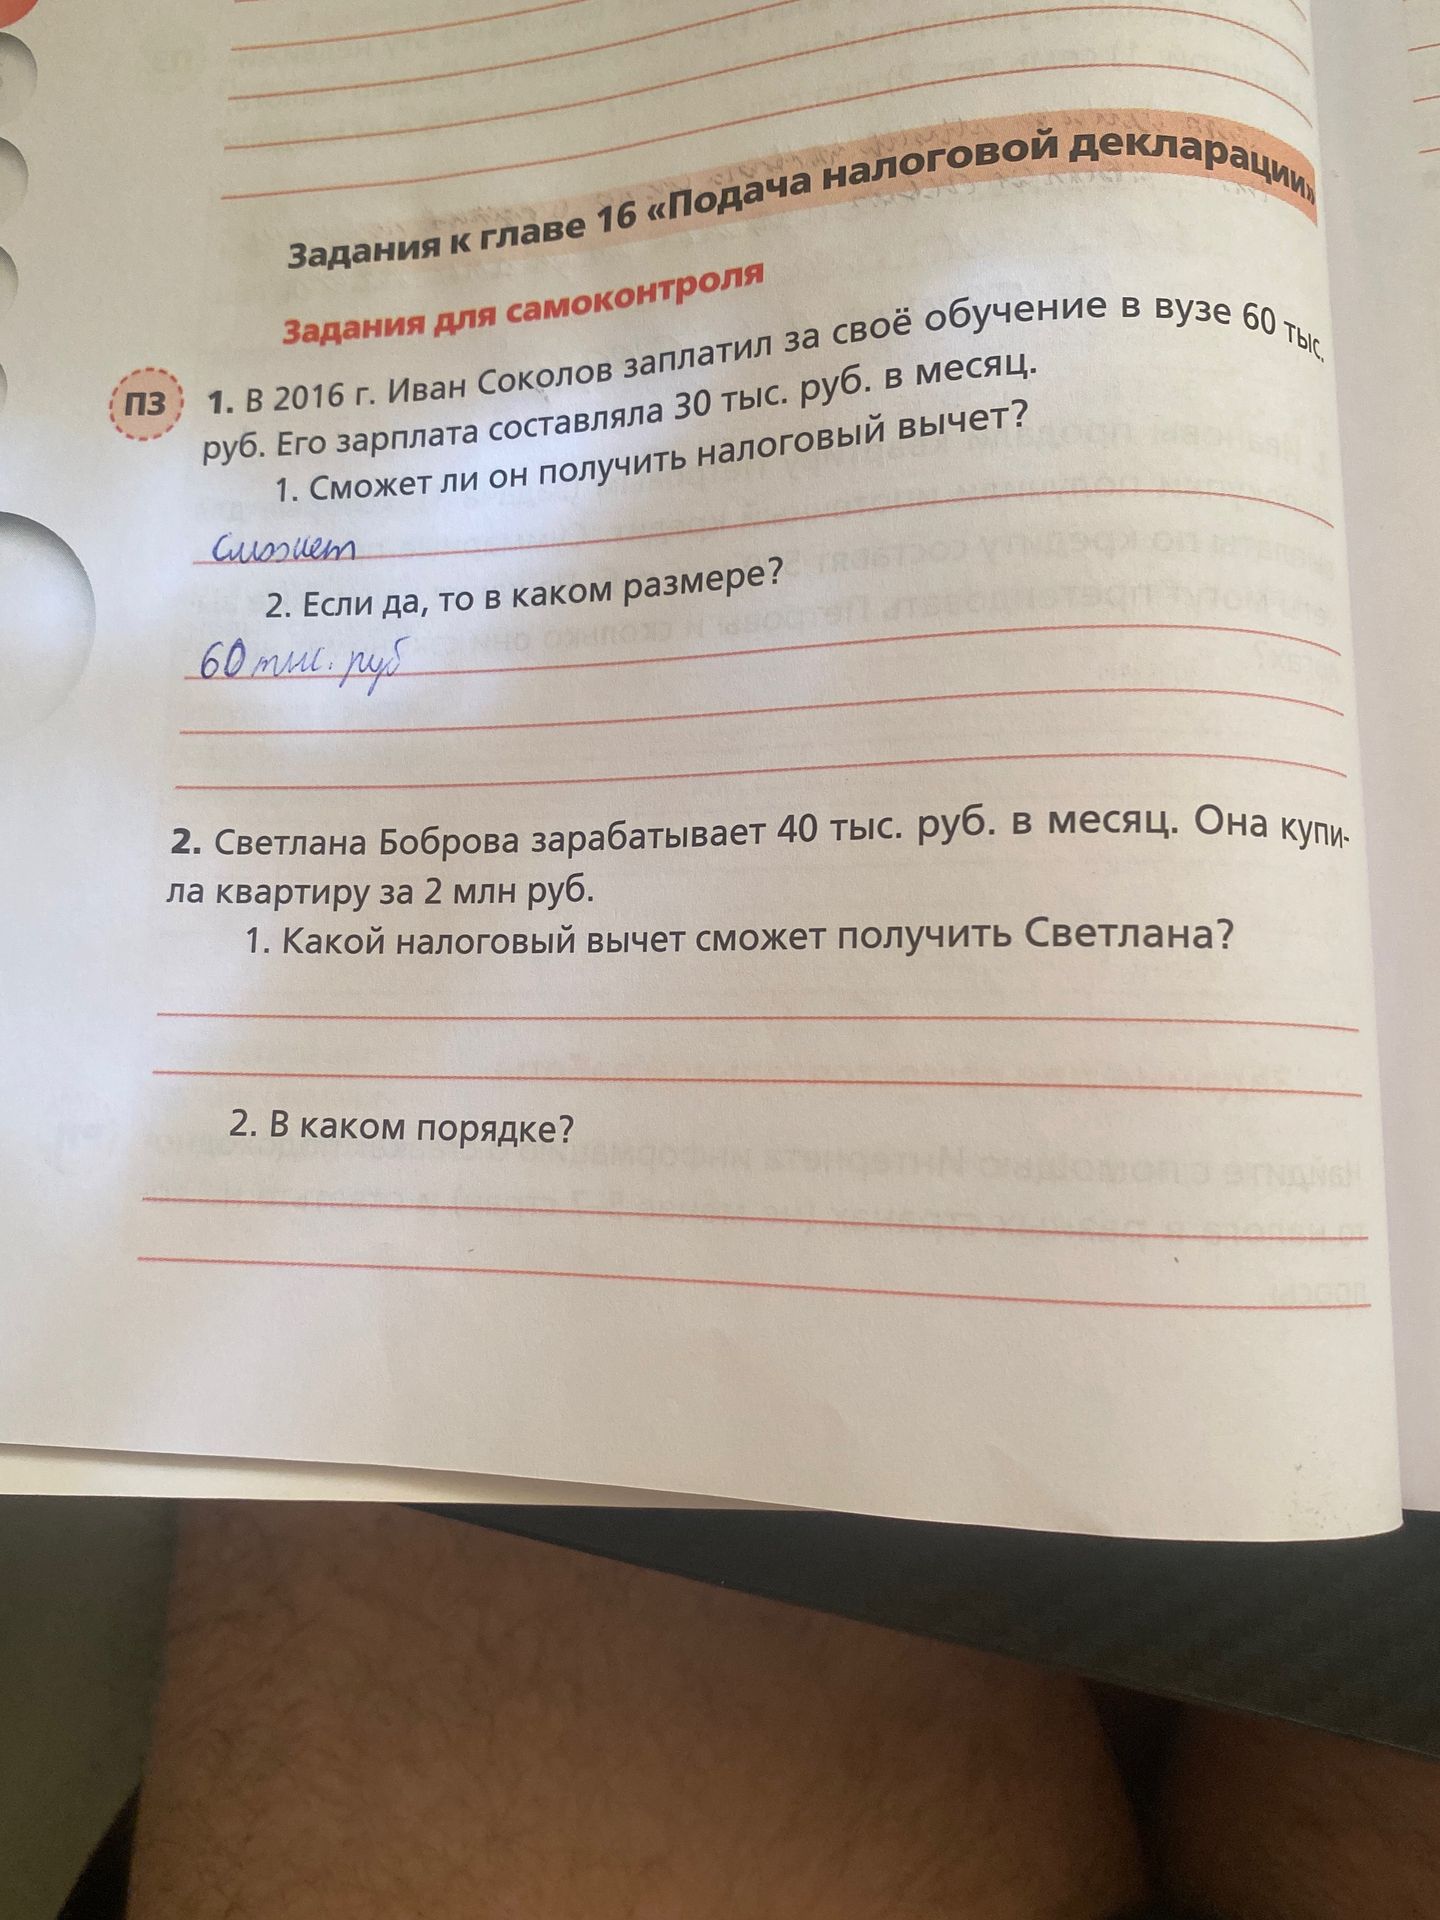
Социальный налоговый вычет на обучение в вузе предоставляется в сумме фактически произведенных расходов, но не более 50 000 рублей в год на самого налогоплательщика (независимо от количества образовательных учреждений). Также можно учесть расходы на обучение детей, братьев и сестер, но в пределах установленного лимита. Поскольку зарплата Ивана Соколова составляет 30 тыс. руб. в месяц, то за год она составит \( 30 000 \times 12 = 360 000 \) рублей. Лимит вычета составляет 50 000 рублей. Фактические расходы на обучение составили 60 000 рублей. Так как фактические расходы превышают лимит, то к вычету будет принята максимальная сумма.
Ответ: 50 000 руб.
Решение:
Социальный налоговый вычет на обучение в вузе предоставляется в сумме фактически произведенных расходов, но не более 50 000 рублей в год на самого налогоплательщика (независимо от количества образовательных учреждений). Также можно учесть расходы на обучение детей, братьев и сестер, но в пределах установленного лимита. Поскольку зарплата Ивана Соколова составляет 30 тыс. руб. в месяц, то за год она составит \( 30 000 \times 12 = 360 000 \) рублей. Лимит вычета составляет 50 000 рублей. Фактические расходы на обучение составили 60 000 рублей. Так как фактические расходы превышают лимит, то к вычету будет принята максимальная сумма.
Ответ: 50 000 руб.
