
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
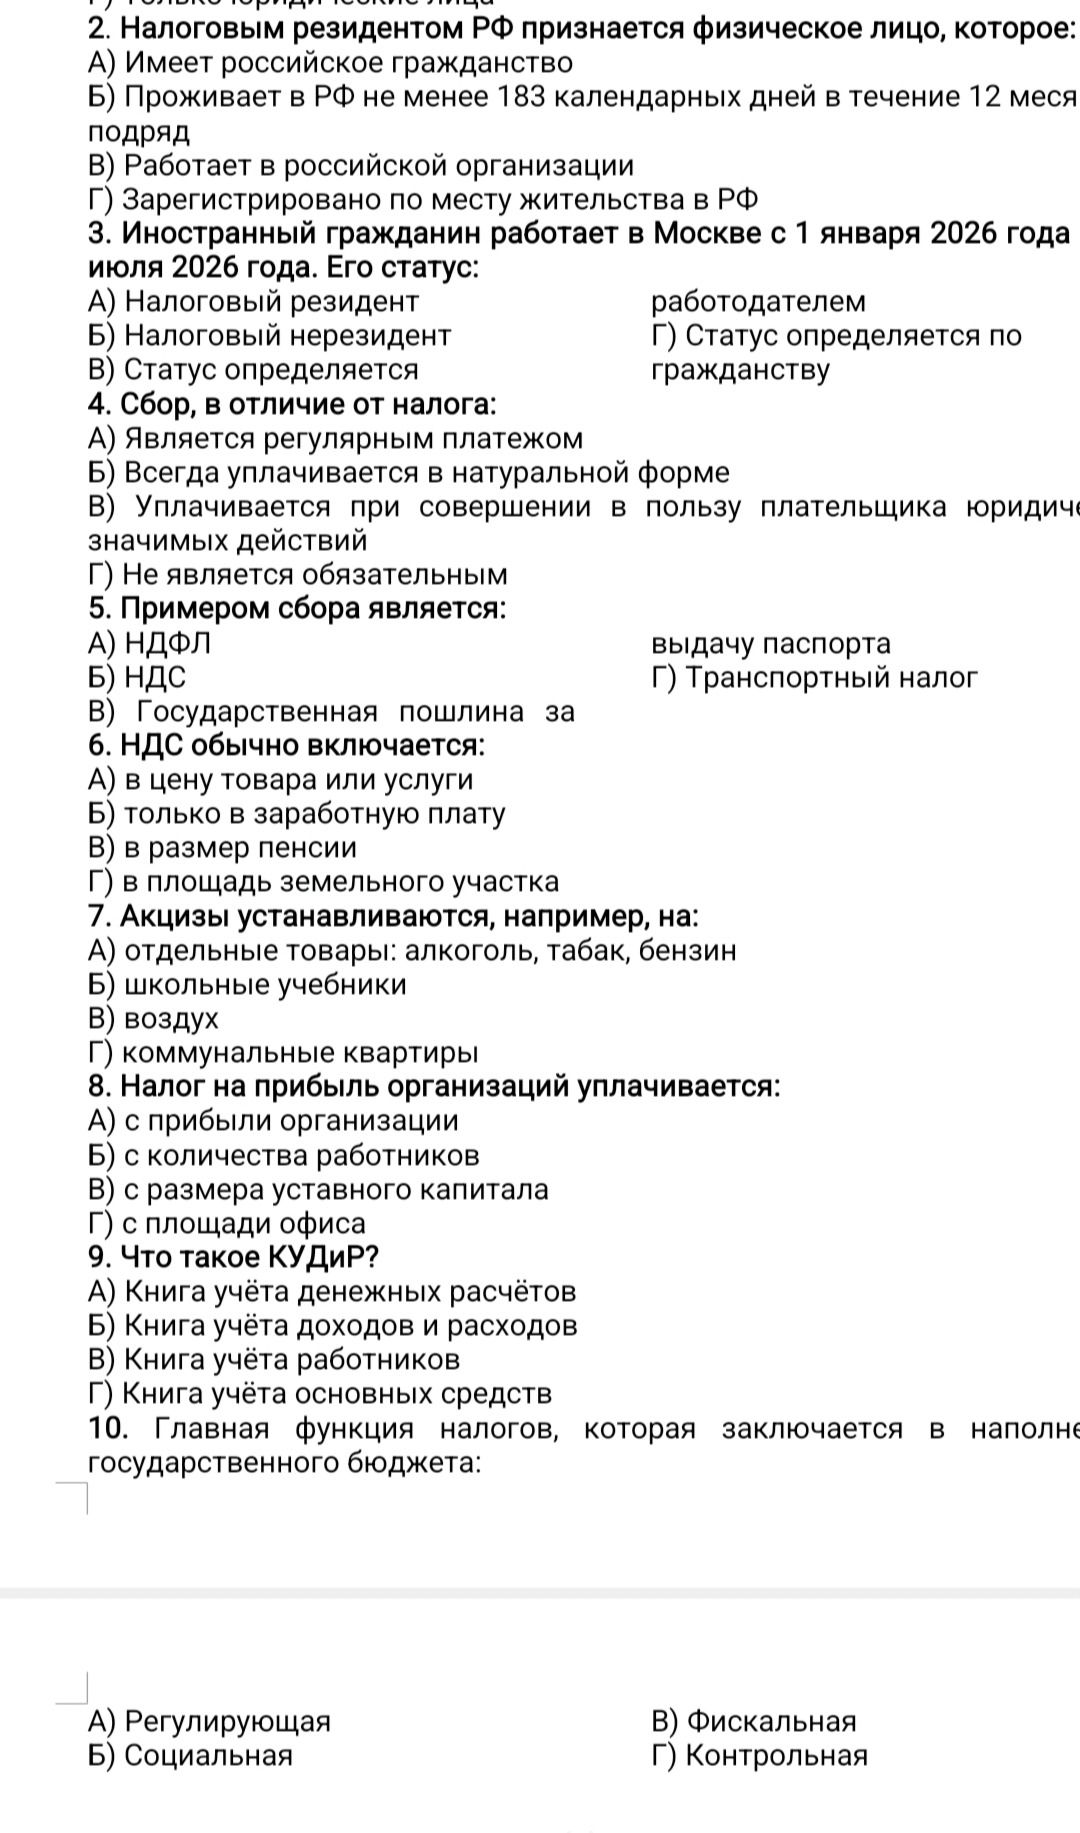
Ответ:
Ответ: Б. Налоговое резидентство физического лица определяется прежде всего временем фактического нахождения в России, а не гражданством, работой или регистрацией. В общем случае учитывается пребывание в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев.
