
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
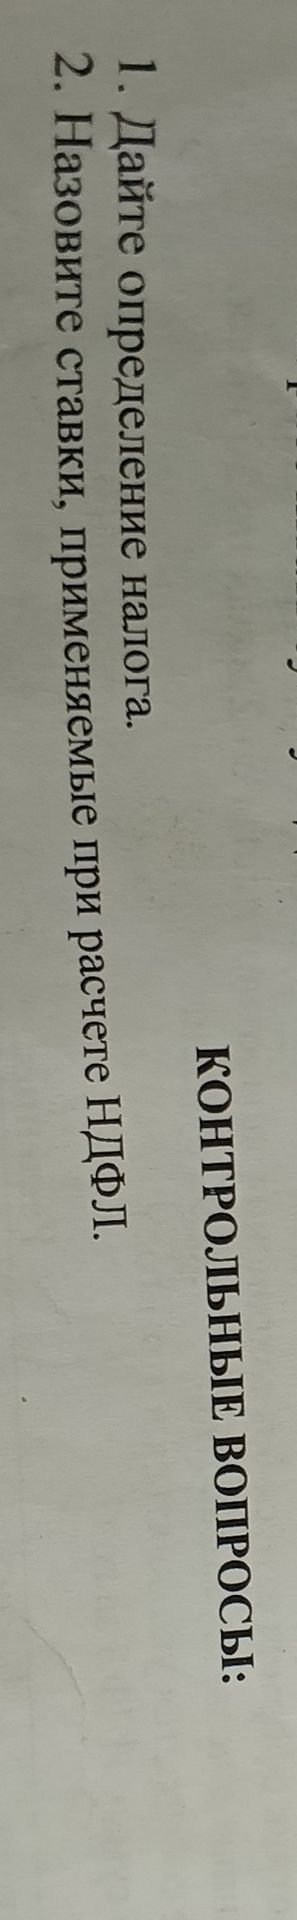
Ответ:
Для НДФЛ применяются прогрессивные налоговые ставки. Для основной налоговой базы налогового резидента РФ в общем случае действуют ставки:
- 13% — на часть годового дохода до 2,4 млн рублей;
- 15% — на часть от 2,4 млн до 5 млн рублей;
- 18% — на часть от 5 млн до 20 млн рублей;
- 20% — на часть от 20 млн до 50 млн рублей;
- 22% — на часть свыше 50 млн рублей.
Повышенная ставка применяется только к части дохода, превышающей соответствующий порог. Для отдельных видов доходов и категорий налогоплательщиков предусмотрены особые ставки и правила.
