
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
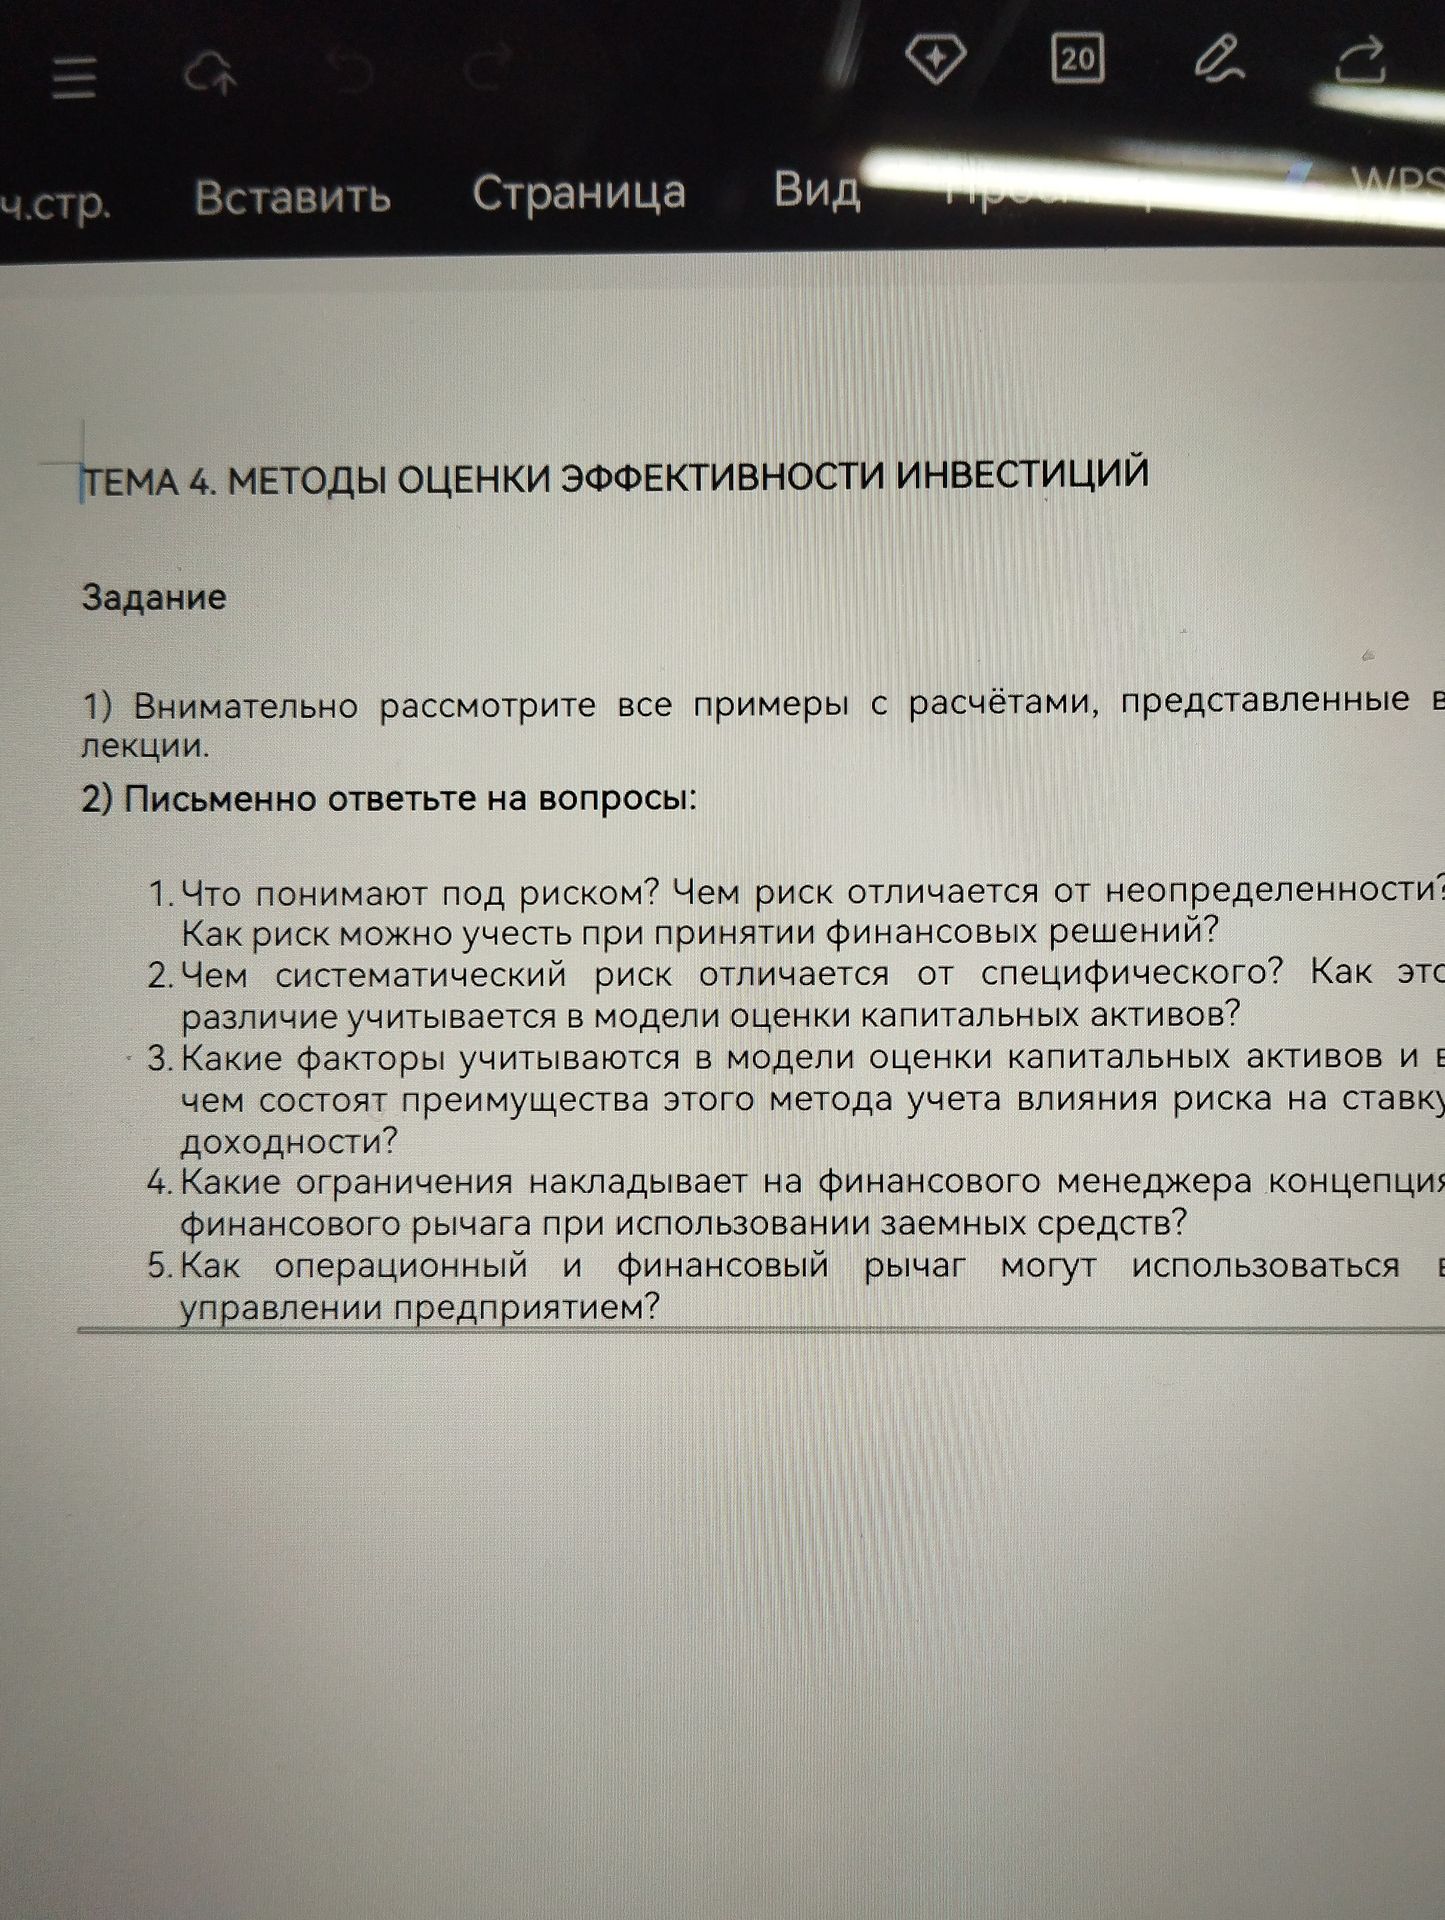
Риск и неопределённость. Риск — возможность неблагоприятного или отличающегося от ожидаемого результата, для которого можно оценить вероятность наступления. Неопределённость — ситуация, когда возможные исходы или их вероятности неизвестны либо недостаточно надёжны для оценки. На практике граница между понятиями зависит от доступной информации.
При принятии финансовых решений риск учитывают, оценивая вероятные денежные потоки и их разброс, проводя сценарный и чувствительный анализ, диверсифицируя вложения и выбирая требуемую доходность с учётом риска. Также применяют лимиты и меры снижения риска.
Систематический и специфический риск. Систематический риск связан с общими для рынка факторами — например, изменениями процентных ставок, инфляцией или экономическим спадом. Его нельзя устранить одной лишь диверсификацией. Специфический риск относится к отдельной компании или отрасли; его можно уменьшить, распределив инвестиции между разными активами.
В модели оценки капитальных активов (CAPM) учитывается прежде всего систематический риск, выраженный коэффициентом бета. Специфический риск модели не вознаграждается ожидаемой доходностью, поскольку предполагается, что инвестор может диверсифицировать портфель.
Факторы CAPM. Окончание первой части вопроса на фотографии обрезано. Если подразумевается стандартная модель оценки капитальных активов, её основные факторы — безрисковая ставка доходности, ожидаемая доходность рынка и бета актива, измеряющая его чувствительность к рыночному риску. Формула: \(E(R_i)=R_f+\beta_i(E(R_m)-R_f)\).
Преимущества метода: он связывает требуемую доходность с измеримым систематическим риском, учитывает рыночную премию за риск и даёт единый подход к оценке стоимости собственного капитала и инвестиционных проектов. Результат зависит от допущений модели и качества исходных оценок.
Ограничения финансового рычага. Заёмные средства создают обязательные платежи по процентам и возврату долга, которые нужно выполнять независимо от результатов деятельности. Поэтому менеджеру необходимо контролировать долговую нагрузку, платёжеспособность и запас финансовой устойчивости, учитывать условия кредитных договоров и риск роста ставок. Чрезмерный долг повышает вероятность финансовых затруднений и банкротства; выгода от заимствования не гарантирована.
Применение операционного и финансового рычага. Операционный рычаг помогает оценить, как изменение выручки повлияет на операционную прибыль при заданной структуре постоянных и переменных затрат. Его используют при планировании продаж, оценке безубыточности и выборе структуры затрат.
Финансовый рычаг показывает, как использование долга влияет на доходность собственного капитала и риск для собственников. Его применяют при выборе источников финансирования и оценке допустимого уровня заимствований. Оба показателя полезны для сценарного анализа, но высокий рычаг усиливает как возможный рост результата, так и возможные потери.
