
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
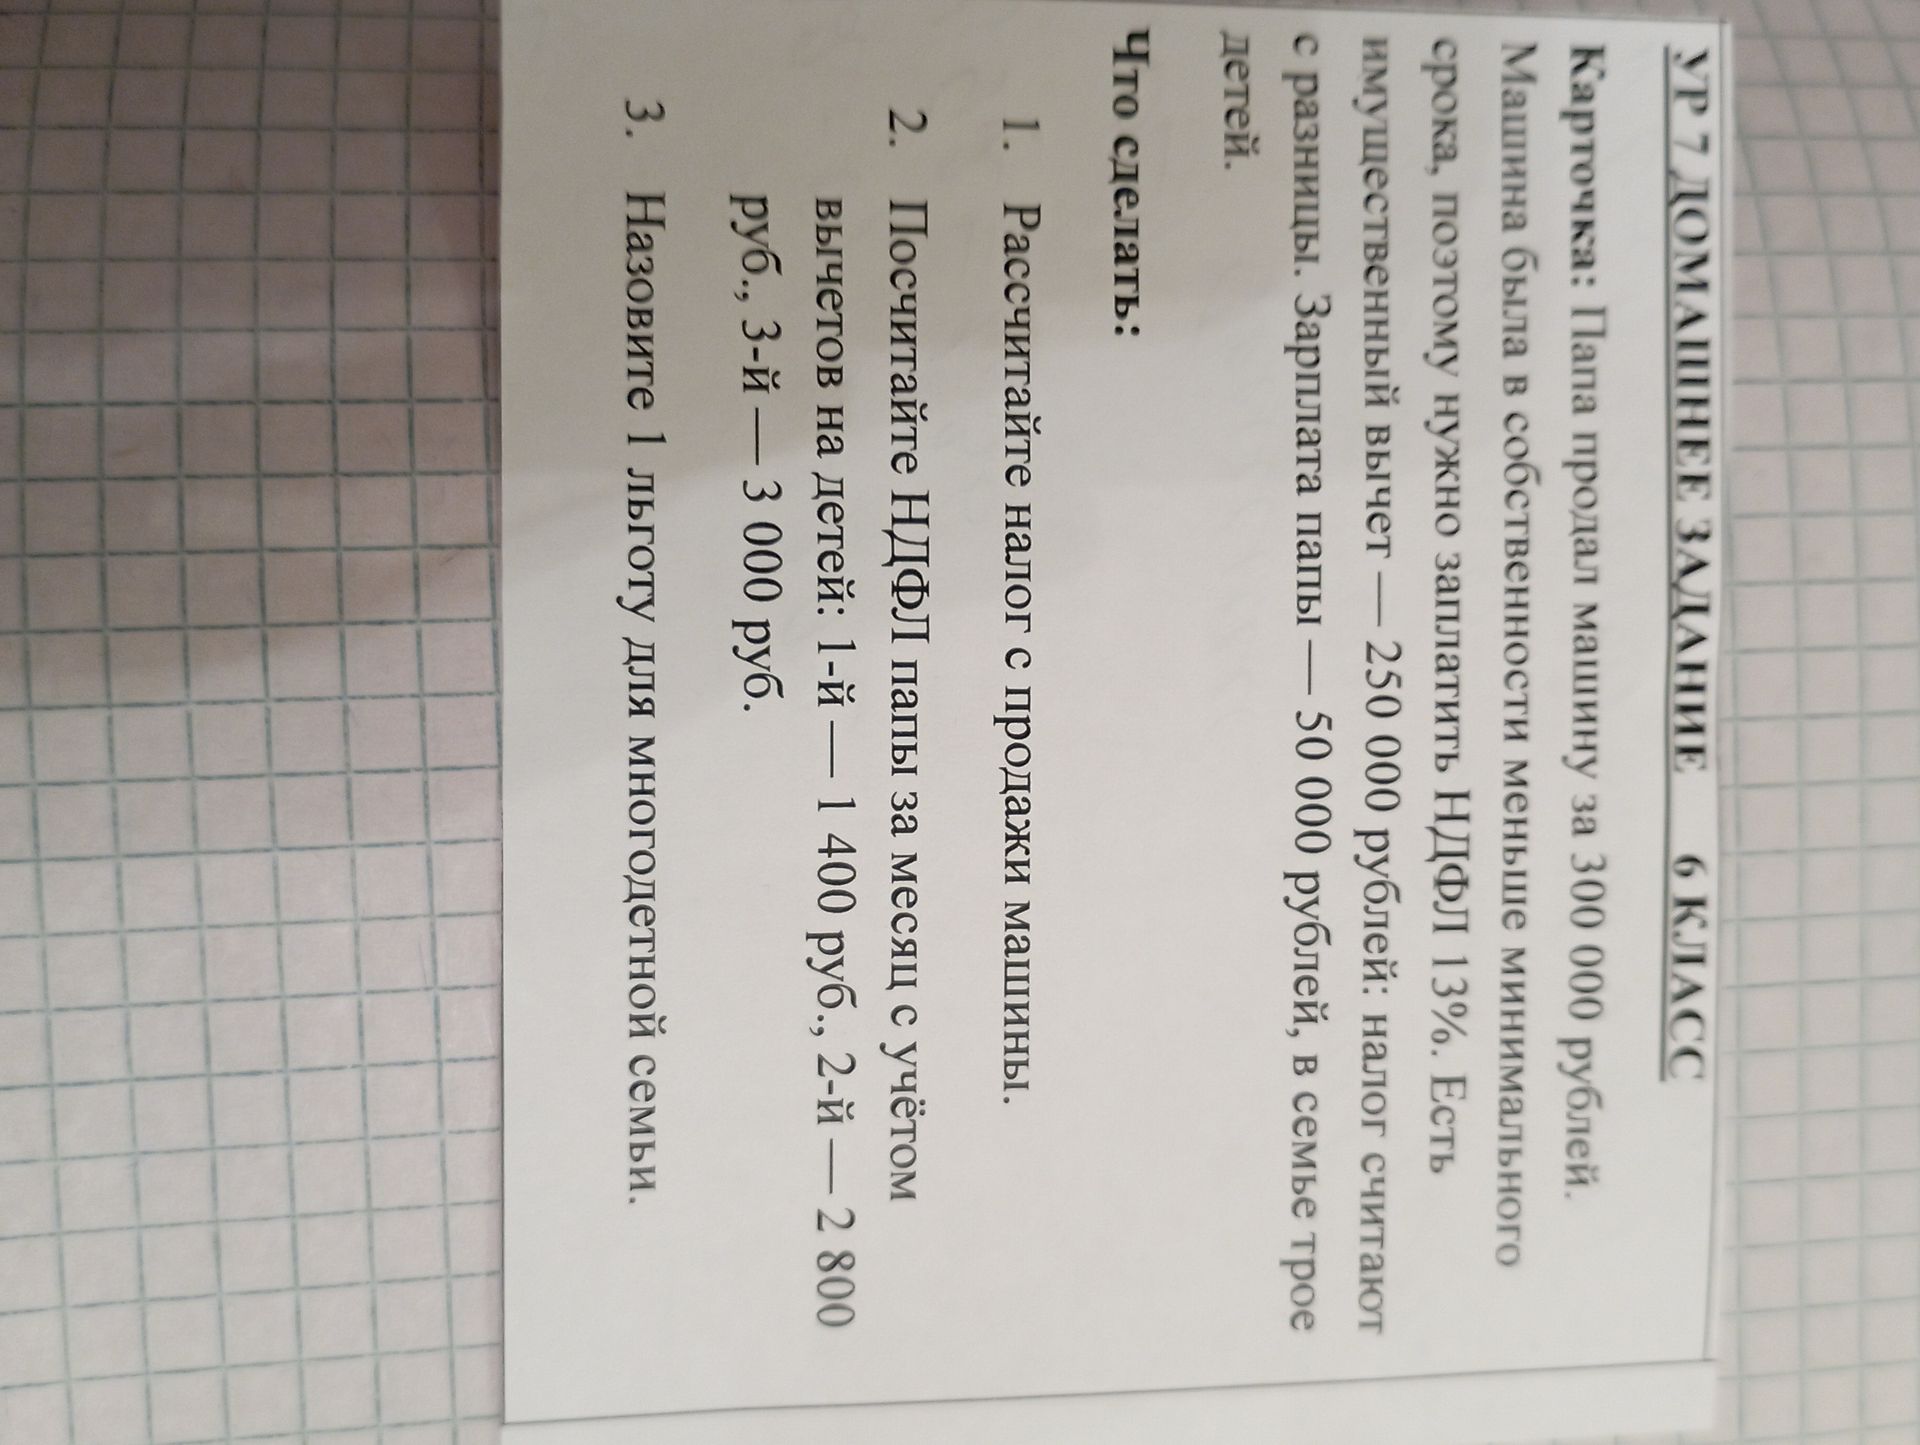
Ответ:
Вычеты за троих детей составляют: 1 400 + 2 800 + 3 000 = 7 200 рублей.
Облагаемый доход за месяц, пока вычеты применяются: 50 000 − 7 200 = 42 800 рублей.
НДФЛ: 42 800 × 13% = 5 564 рубля.
При зарплате 50 000 рублей в месяц годовой доход превышает установленный предел для детского вычета после достижения 350 000 рублей с начала года. Поэтому расчёт 5 564 рубля относится к месяцам, когда вычет ещё применяется; после превышения предела налог составит 50 000 × 13% = 6 500 рублей в месяц.
Ответ: 5 564 рубля в месяц, пока применяется вычет; затем — 6 500 рублей.
