
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
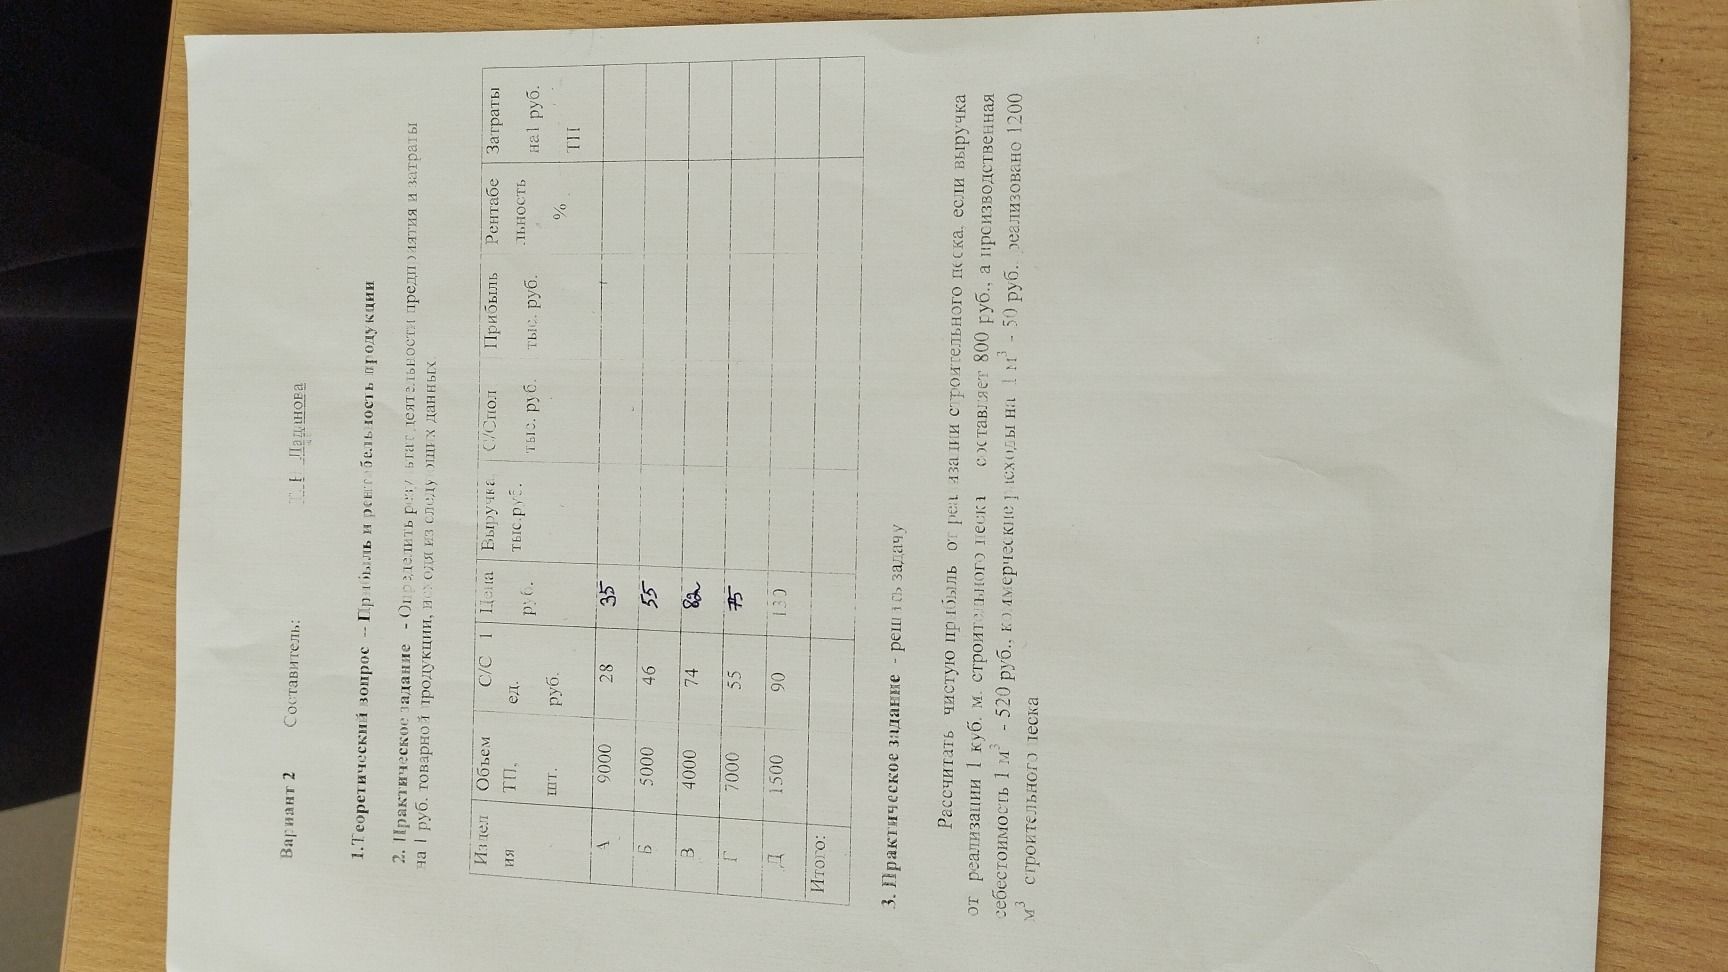
Для расчёта используем формулы: выручка = объём × цена; себестоимость = объём × себестоимость единицы; прибыль = выручка − себестоимость; рентабельность = прибыль / себестоимость × 100%; затраты на 1 руб. товарной продукции = себестоимость / выручка.
Например, для предприятия А: выручка = 9000 × 35 = 315 000 руб. = 315 тыс. руб.; себестоимость = 9000 × 28 = 252 тыс. руб.; прибыль = 315 − 252 = 63 тыс. руб.; рентабельность = 63 / 252 × 100% = 25%; затраты на 1 руб. продукции = 252 / 315 = 0,80 руб.
| Предприятие | Объём, шт. | Себестоимость единицы, руб. | Цена, руб. | Выручка, тыс. руб. | Себестоимость, тыс. руб. | Прибыль, тыс. руб. | Рентабельность, % | Затраты на 1 руб. продукции, руб. |
|---|---|---|---|---|---|---|---|---|
| А | 9000 | 28 | 35 | 315 | 252 | 63 | 25 | 0,80 |
| Б | 5000 | 46 | 55 | 275 | 230 | 45 | 19,57 | 0,84 |
| В | 4000 | 74 | 82 | 328 | 296 | 32 | 10,81 | 0,90 |
| Г | 7000 | 55 | 75 | 525 | 385 | 140 | 36,36 | 0,73 |
| Д | 1500 | 90 | 130 | 195 | 135 | 60 | 44,44 | 0,69 |
| Итого | 26 500 | — | — | 1638 | 1298 | 340 | 26,19 | 0,79 |
Итоговые показатели рентабельности и затрат на рубль продукции рассчитаны по суммарным значениям: 340 / 1298 × 100% ≈ 26,19%; 1298 / 1638 ≈ 0,79 руб.
Для расчёта используем формулы: выручка = объём × цена; себестоимость = объём × себестоимость единицы; прибыль = выручка − себестоимость; рентабельность = прибыль / себестоимость × 100%; затраты на 1 руб. товарной продукции = себестоимость / выручка.
Например, для предприятия А: выручка = 9000 × 35 = 315 000 руб. = 315 тыс. руб.; себестоимость = 9000 × 28 = 252 тыс. руб.; прибыль = 315 − 252 = 63 тыс. руб.; рентабельность = 63 / 252 × 100% = 25%; затраты на 1 руб. продукции = 252 / 315 = 0,80 руб.
| Предприятие | Объём, шт. | Себестоимость единицы, руб. | Цена, руб. | Выручка, тыс. руб. | Себестоимость, тыс. руб. | Прибыль, тыс. руб. | Рентабельность, % | Затраты на 1 руб. продукции, руб. |
|---|---|---|---|---|---|---|---|---|
| А | 9000 | 28 | 35 | 315 | 252 | 63 | 25 | 0,80 |
| Б | 5000 | 46 | 55 | 275 | 230 | 45 | 19,57 | 0,84 |
| В | 4000 | 74 | 82 | 328 | 296 | 32 | 10,81 | 0,90 |
| Г | 7000 | 55 | 75 | 525 | 385 | 140 | 36,36 | 0,73 |
| Д | 1500 | 90 | 130 | 195 | 135 | 60 | 44,44 | 0,69 |
| Итого | 26 500 | — | — | 1638 | 1298 | 340 | 26,19 | 0,79 |
Итоговые показатели рентабельности и затрат на рубль продукции рассчитаны по суммарным значениям: 340 / 1298 × 100% ≈ 26,19%; 1298 / 1638 ≈ 0,79 руб.
