
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
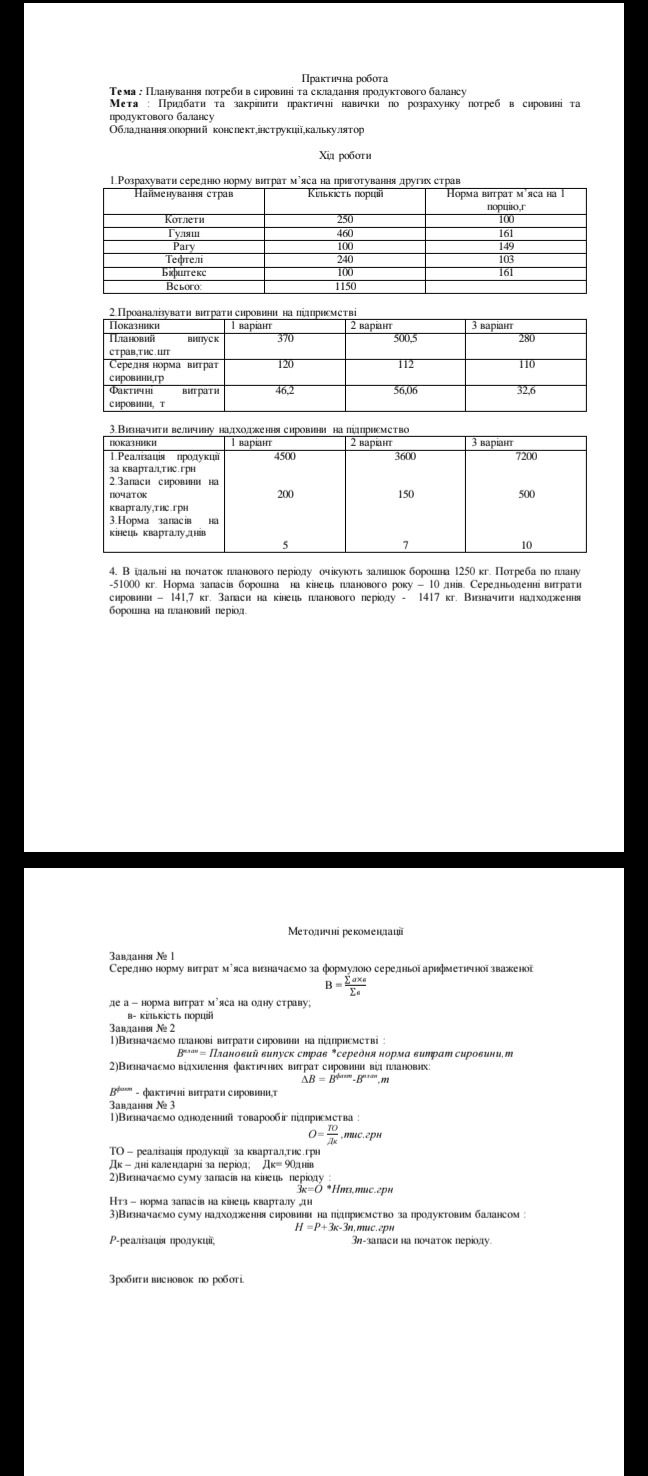
Планові витрати сировини визначаємо множенням планового випуску в тисячах одиниць на норму в грамах: числовий результат дорівнює тоннам, оскільки \(1000\) одиниць \(\times\) грам переводяться в тонни. Відхилення обчислюємо як фактичні витрати мінус планові.
1-й варіант: планові витрати \(370\cdot120=44400\) кг \(=44.4\) т. Відхилення: \(46.2-44.4=1.8\) т перевитрати.
2-й варіант: планові витрати \(500.5\cdot112=56056\) кг \(=56.056\) т. Відхилення: \(56.06-56.056=0.004\) т перевитрати, тобто 4 кг.
3-й варіант: планові витрати \(280\cdot110=30800\) кг \(=30.8\) т. Відхилення: \(32.6-30.8=1.8\) т перевитрати.
Відповідь: у всіх трьох варіантах є перевитрата: відповідно 1,8 т; 0,004 т (4 кг); 1,8 т.
Планові витрати сировини визначаємо множенням планового випуску в тисячах одиниць на норму в грамах: числовий результат дорівнює тоннам, оскільки \(1000\) одиниць \(\times\) грам переводяться в тонни. Відхилення обчислюємо як фактичні витрати мінус планові.
1-й варіант: планові витрати \(370\cdot120=44400\) кг \(=44.4\) т. Відхилення: \(46.2-44.4=1.8\) т перевитрати.
2-й варіант: планові витрати \(500.5\cdot112=56056\) кг \(=56.056\) т. Відхилення: \(56.06-56.056=0.004\) т перевитрати, тобто 4 кг.
3-й варіант: планові витрати \(280\cdot110=30800\) кг \(=30.8\) т. Відхилення: \(32.6-30.8=1.8\) т перевитрати.
Відповідь: у всіх трьох варіантах є перевитрата: відповідно 1,8 т; 0,004 т (4 кг); 1,8 т.
