
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
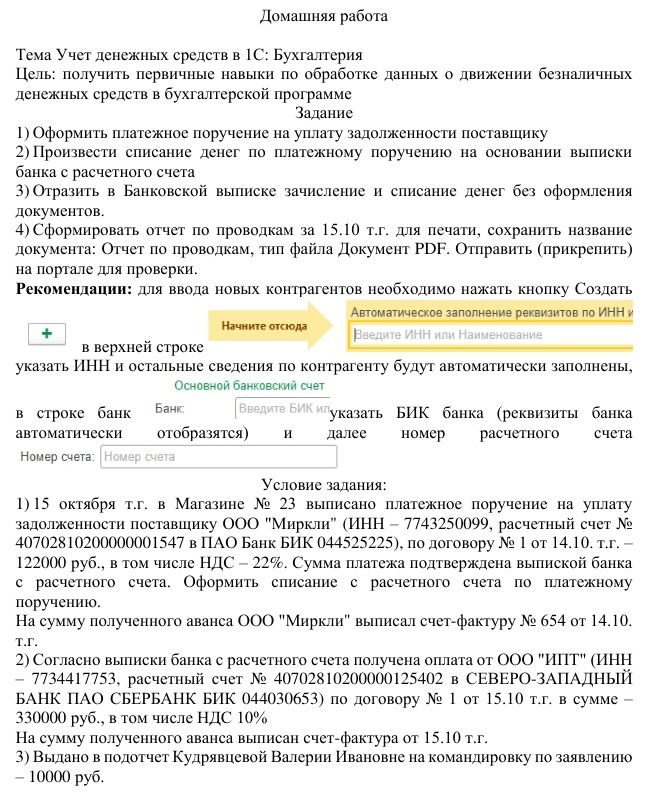
В условии указано поступление оплаты от покупателя, а не списание денег. Поэтому отражается зачисление денежных средств на расчетный счет.
- Создать документ поступления на расчетный счет от 15 октября по выписке банка: плательщик ООО «ИПТ», ИНН 7734417753, счет 4070281020000000125402, СЕВЕРО-ЗАПАДНЫЙ БАНК ПАО СБЕРБАНК, БИК 044030653.
- Указать договор № 1 от 15.10 и сумму 330 000 руб.; вид операции — оплата от покупателя или аванс, согласно фактическому состоянию расчетов по договору.
- Рассчитать НДС, включенный в сумму по ставке 10%: 330 000 × 10 / 110 = 30 000 руб. Сумма без НДС — 300 000 руб.
- Зарегистрировать счет-фактуру на полученный аванс от 15.10 т.г.
Типовые проводки при получении аванса: Дт 51 — Кт 62.02, 330 000 руб.; Дт 76.АВ — Кт 68.02, 30 000 руб. Если выписка содержит не поступление, а списание, необходимы правильные сведения об операции.
В условии указано поступление оплаты от покупателя, а не списание денег. Поэтому отражается зачисление денежных средств на расчетный счет.
- Создать документ поступления на расчетный счет от 15 октября по выписке банка: плательщик ООО «ИПТ», ИНН 7734417753, счет 4070281020000000125402, СЕВЕРО-ЗАПАДНЫЙ БАНК ПАО СБЕРБАНК, БИК 044030653.
- Указать договор № 1 от 15.10 и сумму 330 000 руб.; вид операции — оплата от покупателя или аванс, согласно фактическому состоянию расчетов по договору.
- Рассчитать НДС, включенный в сумму по ставке 10%: 330 000 × 10 / 110 = 30 000 руб. Сумма без НДС — 300 000 руб.
- Зарегистрировать счет-фактуру на полученный аванс от 15.10 т.г.
Типовые проводки при получении аванса: Дт 51 — Кт 62.02, 330 000 руб.; Дт 76.АВ — Кт 68.02, 30 000 руб. Если выписка содержит не поступление, а списание, необходимы правильные сведения об операции.
