
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
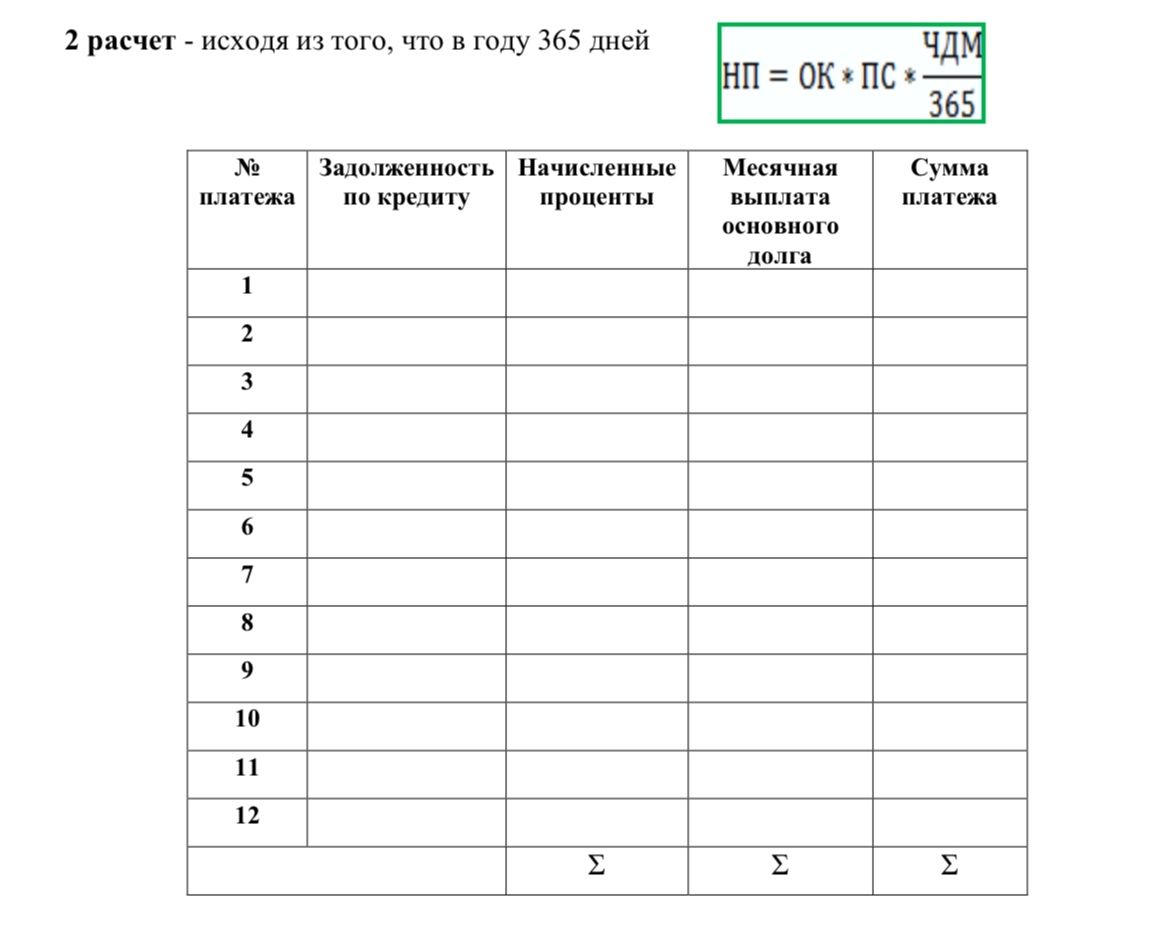
Ответ:
В условии нет суммы кредита, процентной ставки и графика погашения, поэтому заполнить таблицу именно для исходных данных невозможно. Ниже приведён условный пример: кредит 120 000 руб. под 12% годовых, основной долг погашается равными частями за 12 месяцев. Для примера приняты дни месяцев невисокосного года: 31, 28, 31, 30, 31, 30, 31, 31, 30, 31, 30, 31. Эти условные данные нужно заменить данными своего задания.
Ежемесячное погашение основного долга: 120 000 ÷ 12 = 10 000 руб. Проценты рассчитываются по формуле: задолженность × 0,12 × число дней месяца ÷ 365. Сумма платежа — основной долг плюс начисленные проценты. В расчётах ниже денежные значения округлены до копеек.
| № платежа | Задолженность по кредиту, руб. | Начисленные проценты, руб. | Месячная выплата основного долга, руб. | Сумма платежа, руб. |
|---|---|---|---|---|
| 1 | 120 000,00 | 1 223,01 | 10 000,00 | 11 223,01 |
| 2 | 110 000,00 | 1 104,66 | 10 000,00 | 11 104,66 |
| 3 | 100 000,00 | 1 019,18 | 10 000,00 | 11 019,18 |
| 4 | 90 000,00 | 887,67 | 10 000,00 | 10 887,67 |
| 5 | 80 000,00 | 816,99 | 10 000,00 | 10 816,99 |
| 6 | 70 000,00 | 690,41 | 10 000,00 | 10 690,41 |
| 7 | 60 000,00 | 631,23 | 10 000,00 | 10 631,23 |
| 8 | 50 000,00 | 513,70 | 10 000,00 | 10 513,70 |
| 9 | 40 000,00 | 394,52 | 10 000,00 | 10 394,52 |
| 10 | 30 000,00 | 305,75 | 10 000,00 | 10 305,75 |
| 11 | 20 000,00 | 197,26 | 10 000,00 | 10 197,26 |
| 12 | 10 000,00 | 101,92 | 10 000,00 | 10 101,92 |
| Итого | 7 886,30 | 120 000,00 | 127 886,30 | |
Пример расчёта процентов за первый месяц: 120 000 × 0,12 × 31 ÷ 365 ≈ 1 223,01 руб. Остаток долга для следующего платежа: 120 000 − 10 000 = 110 000 руб.
Ответ: в условном примере общая сумма процентов — 7 886,30 руб., погашение основного долга — 120 000 руб., сумма всех платежей — 127 886,30 руб.
