
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
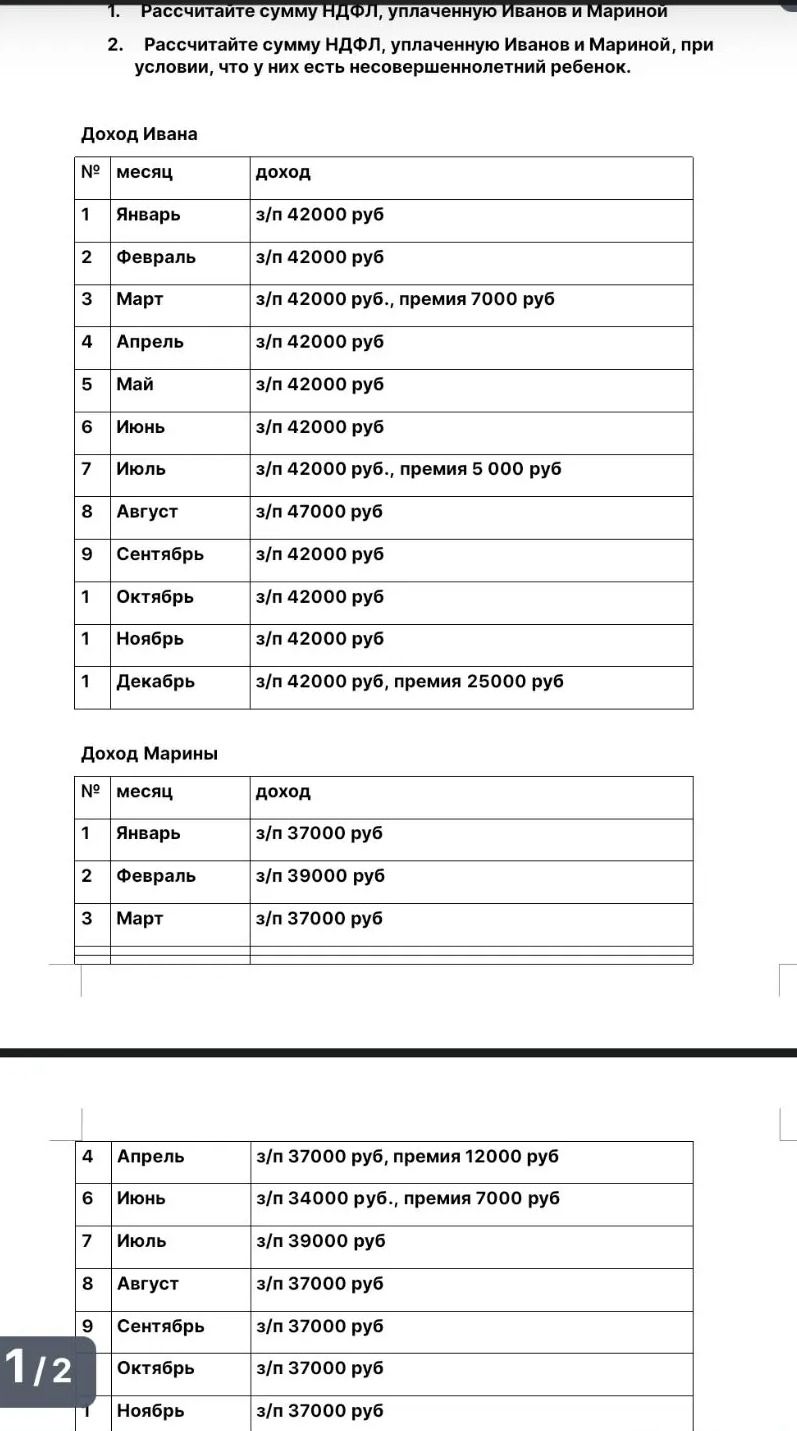
Ответ:
Для точного расчёта нужны год, к которому относятся доходы, и полная таблица доходов Марины. Правила и лимиты стандартного вычета на ребёнка зависят от года, а сведения Марины за май и декабрь на снимке отсутствуют.
Например, если применять правила, действовавшие до 2025 года: вычет на первого ребёнка составлял 1 400 руб. в месяц и предоставлялся до месяца, в котором учитываемый с начала года доход родителя превышал 350 000 руб. У Ивана доход к концу июля составляет 299 000 руб., а к концу августа — 346 000 руб.; в сентябре он превышает лимит. Вычет положен за январь—август, то есть уменьшает НДФЛ на 1 400 × 8 × 13% = 1 456 руб. НДФЛ Ивана в этом условном расчёте: 70 980 − 1 456 = 69 524 руб.
НДФЛ Марины и общую сумму налога рассчитать нельзя без полного дохода за год. Кроме того, пример для Ивана предполагает, что вычет на ребёнка ранее не предоставлялся и применяется указанное историческое правило.
Ответ: при правилах до 2025 года условный НДФЛ Ивана — 69 524 руб.; итоговая сумма для обоих родителей по изображению не определяется.
