
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
В первом описании, по-видимому, имеется в виду заём, предоставленный государством или организацией: средства необходимо вернуть в установленный срок. Упоминание Счётной палаты как источника финансирования нетипично; если эта формулировка существенна, уточните её.
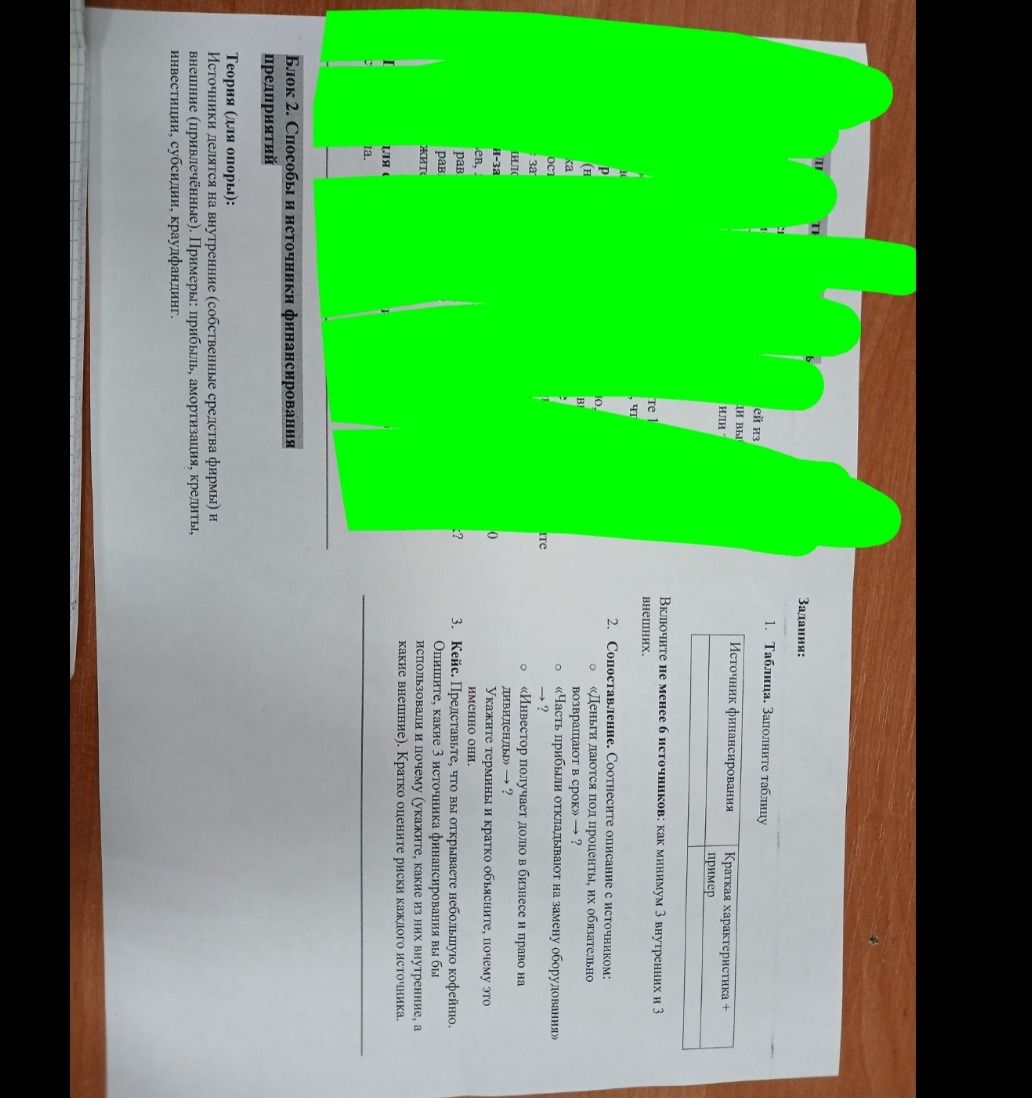
- Возвратное финансирование (заём, кредит) — деньги предоставляются на срок и подлежат возврату.
- Амортизационные отчисления — часть средств накапливают для замены изношенного оборудования.
- Выпуск акций (долевое финансирование) — инвестор получает долю в компании и связанные с ней права, в том числе право участвовать в управлении.
В первом описании, по-видимому, имеется в виду заём, предоставленный государством или организацией: средства необходимо вернуть в установленный срок. Упоминание Счётной палаты как источника финансирования нетипично; если эта формулировка существенна, уточните её.
- Возвратное финансирование (заём, кредит) — деньги предоставляются на срок и подлежат возврату.
- Амортизационные отчисления — часть средств накапливают для замены изношенного оборудования.
- Выпуск акций (долевое финансирование) — инвестор получает долю в компании и связанные с ней права, в том числе право участвовать в управлении.
