
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
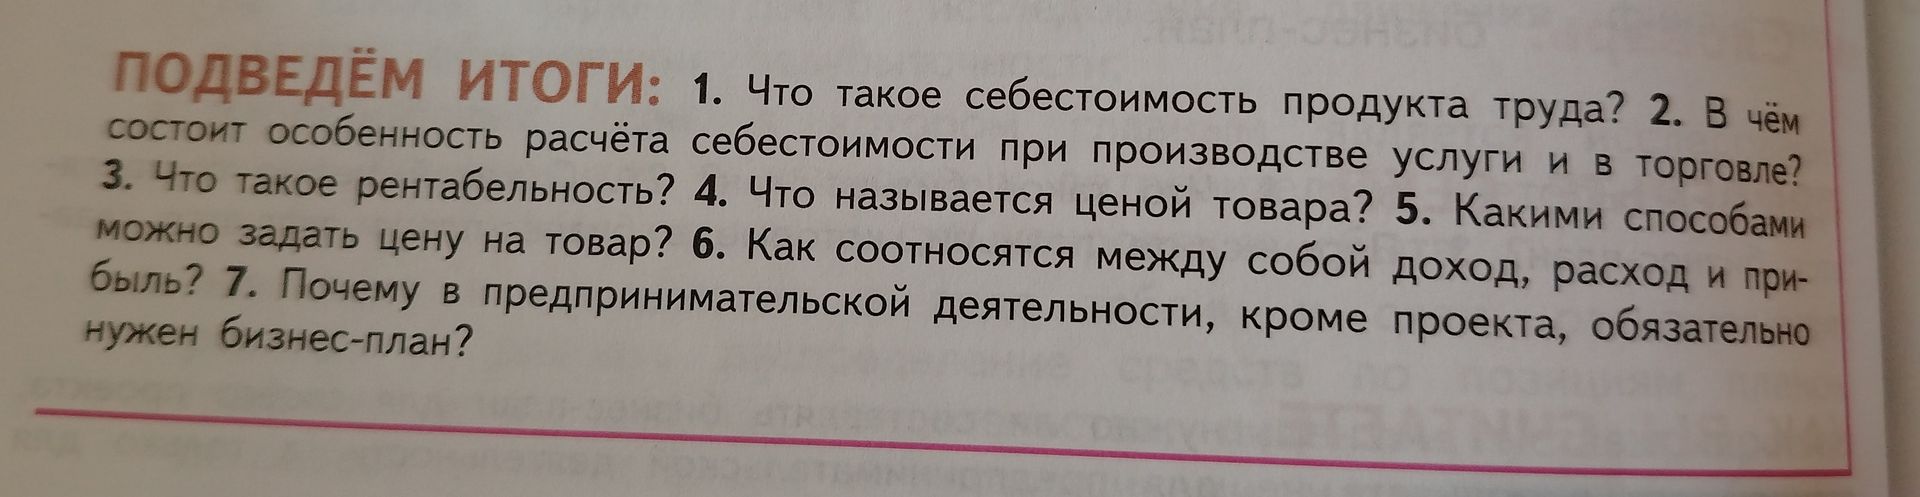
Ответ:
При производстве товара учитывают затраты на его изготовление. Услуга обычно не имеет материальной формы, поэтому в её себестоимость включают затраты на выполнение услуги: оплату труда, материалы, оборудование и другие ресурсы. В торговле себестоимость товара обычно определяется закупочной стоимостью проданных товаров с учётом связанных с их приобретением затрат; отдельно учитывают расходы на торговлю — например, аренду, зарплату и доставку.
