
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
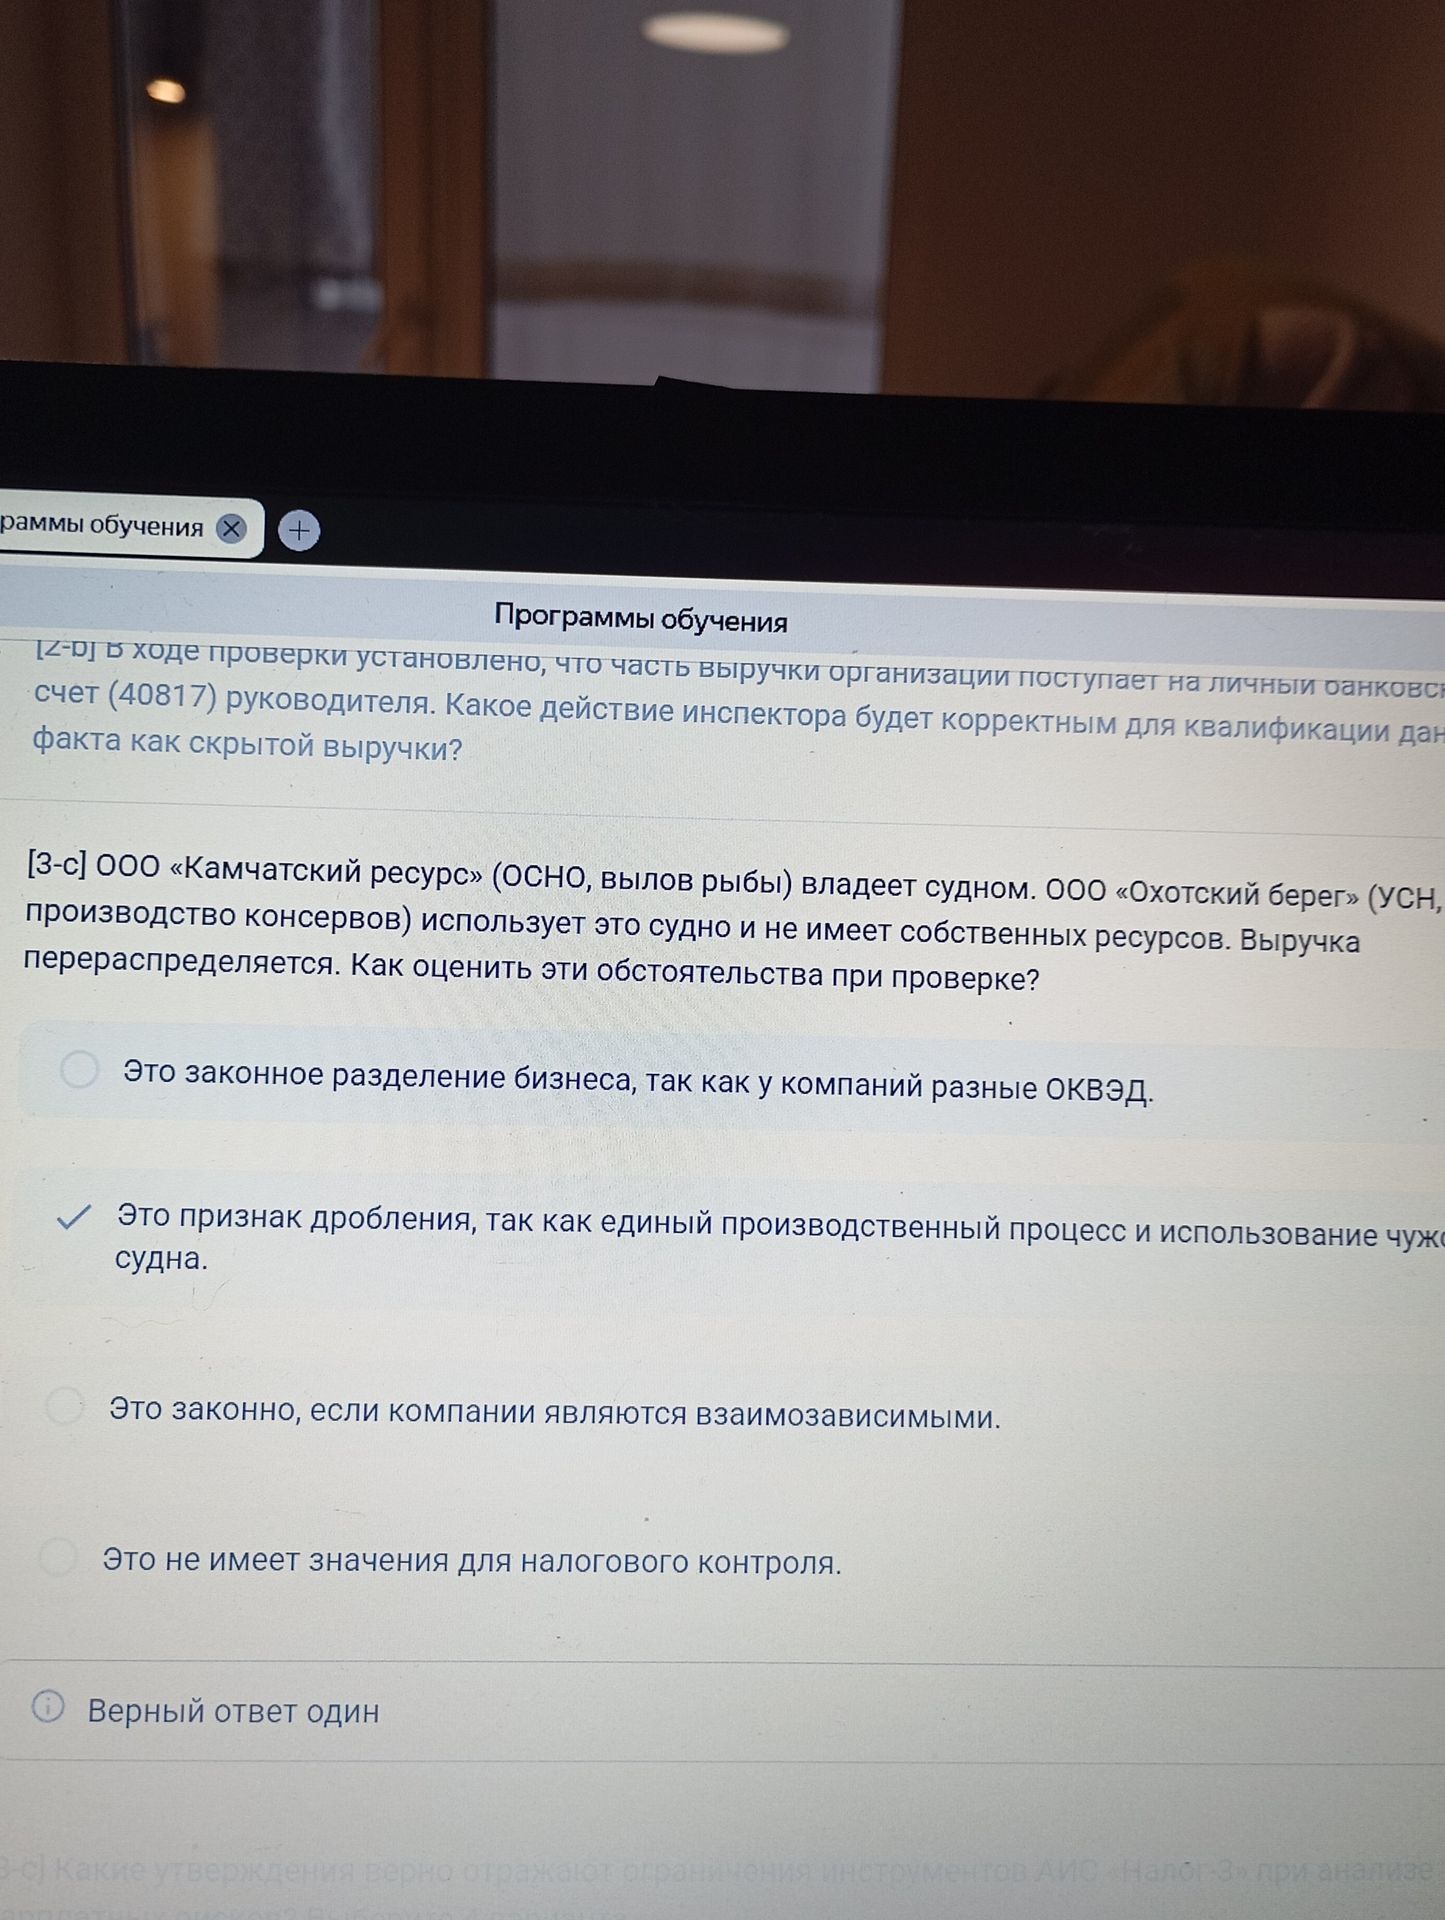
Ответ:
Само по себе поступление денег на личный счёт руководителя ещё не доказывает наличие скрытой выручки. Инспектору необходимо:
- запросить выписку по счёту и документы, подтверждающие назначение платежей;
- сопоставить поступления с договорами, отгрузкой товаров, выполненными работами или оказанными услугами организации;
- установить связь платежей с хозяйственной деятельностью и проверить, не отражены ли они в учёте и декларации;
- зафиксировать выявленные обстоятельства документально и только после этого определить сумму неучтённой выручки.
Ответ: провести документальную проверку и доказать связь поступлений с деятельностью организации; автоматически признавать все поступления скрытой выручкой нельзя.
