
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
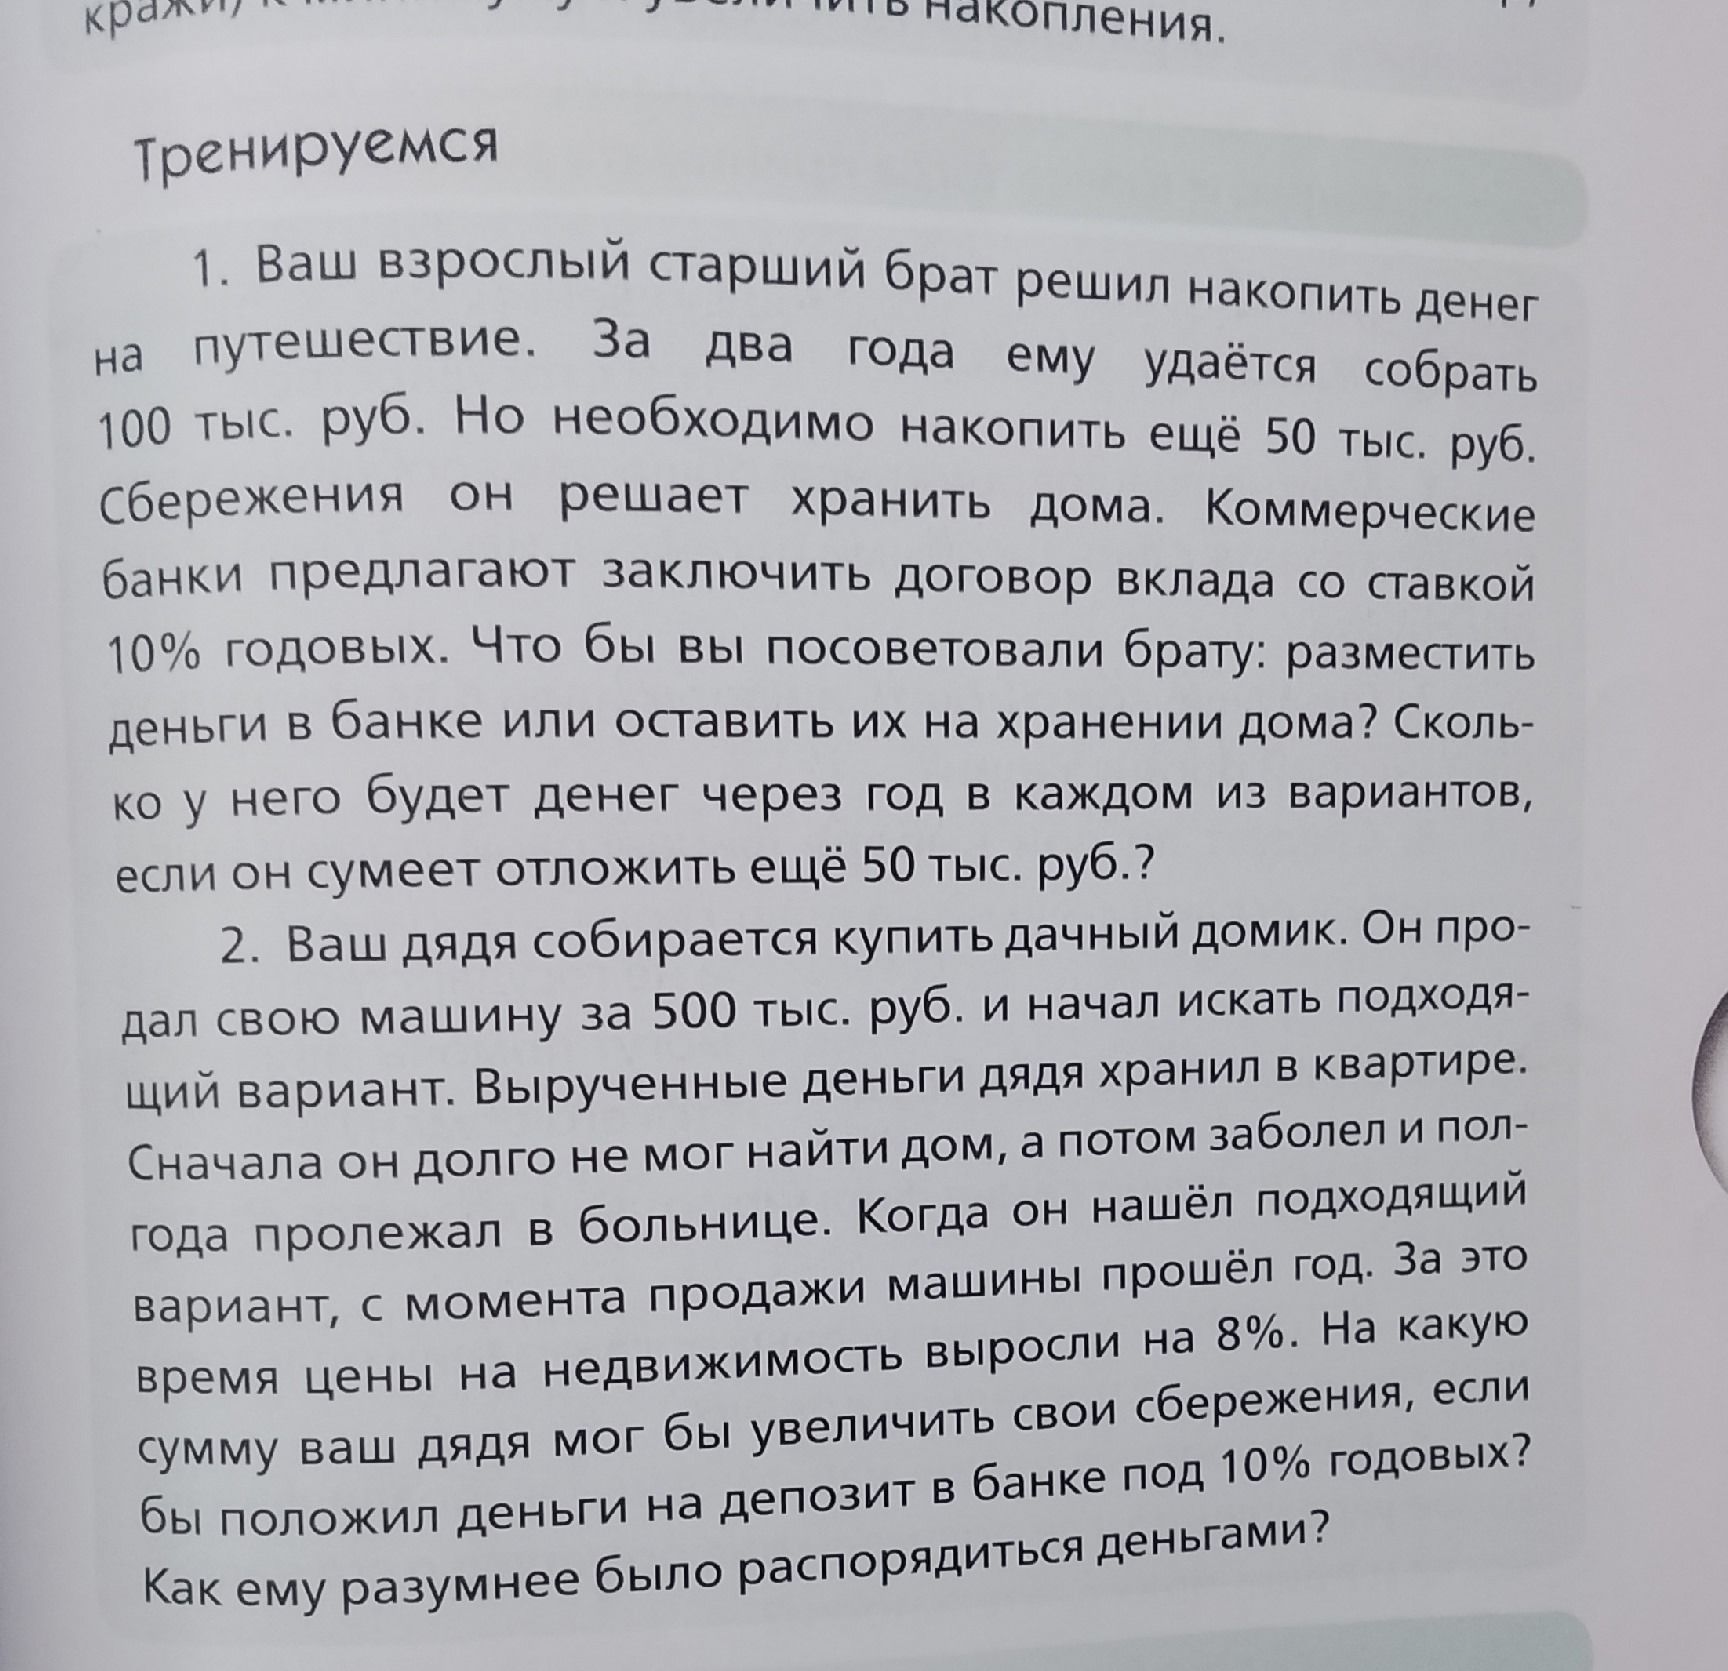
Ответ:
Анализ ситуации для дяди:
Дядя продал машину за 500 000 руб. и хранил деньги дома. Через год он нашёл дачный домик. За этот год цены на недвижимость выросли на 8%.
1. Стоимость недвижимости через год:
Исходная стоимость (на момент продажи машины): 500 000 руб.
Увеличение цен: 8%
Сумма увеличения: 500 000 руб. * 8% = 40 000 руб.
Новая стоимость недвижимости (через год): 500 000 руб. + 40 000 руб. = 540 000 руб.
2. Доход от депозита в банке за год:
Сумма на депозите: 500 000 руб.
Ставка по депозиту: 10% годовых
Проценты за год: 500 000 руб. * 10% = 50 000 руб.
3. Сравнение:
Если дядя положил бы деньги в банк, через год у него было бы 500 000 руб. + 50 000 руб. = 550 000 руб.
Однако, чтобы купить тот же дачный домик, ему теперь понадобится 540 000 руб.
Разница: 550 000 руб. (сумма в банке) - 540 000 руб. (стоимость дома) = 10 000 руб. Это та сумма, на которую он мог бы увеличить свои сбережения, купив дом.
Рекомендация:
Хотя деньги, положенные в банк, принесли бы больше дохода (50 000 руб. процентов), чем рост цен на недвижимость (40 000 руб.), дядя хранил деньги дома. Если бы он положил деньги в банк, он бы получил 550 000 руб. наличными. Ему понадобилось бы 540 000 руб. на покупку дома. Таким образом, он мог бы увеличить свои сбережения на 10 000 руб. сверх стоимости дома.
Вывод: Разумнее было бы положить деньги на депозит в банке. Это принесло бы ему 50 000 руб. процентов, и после покупки дома за 540 000 руб. у него осталось бы 10 000 руб. дополнительно, по сравнению с ситуацией, когда он хранил деньги дома и стоимость дома выросла бы до 540 000 руб.
