
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
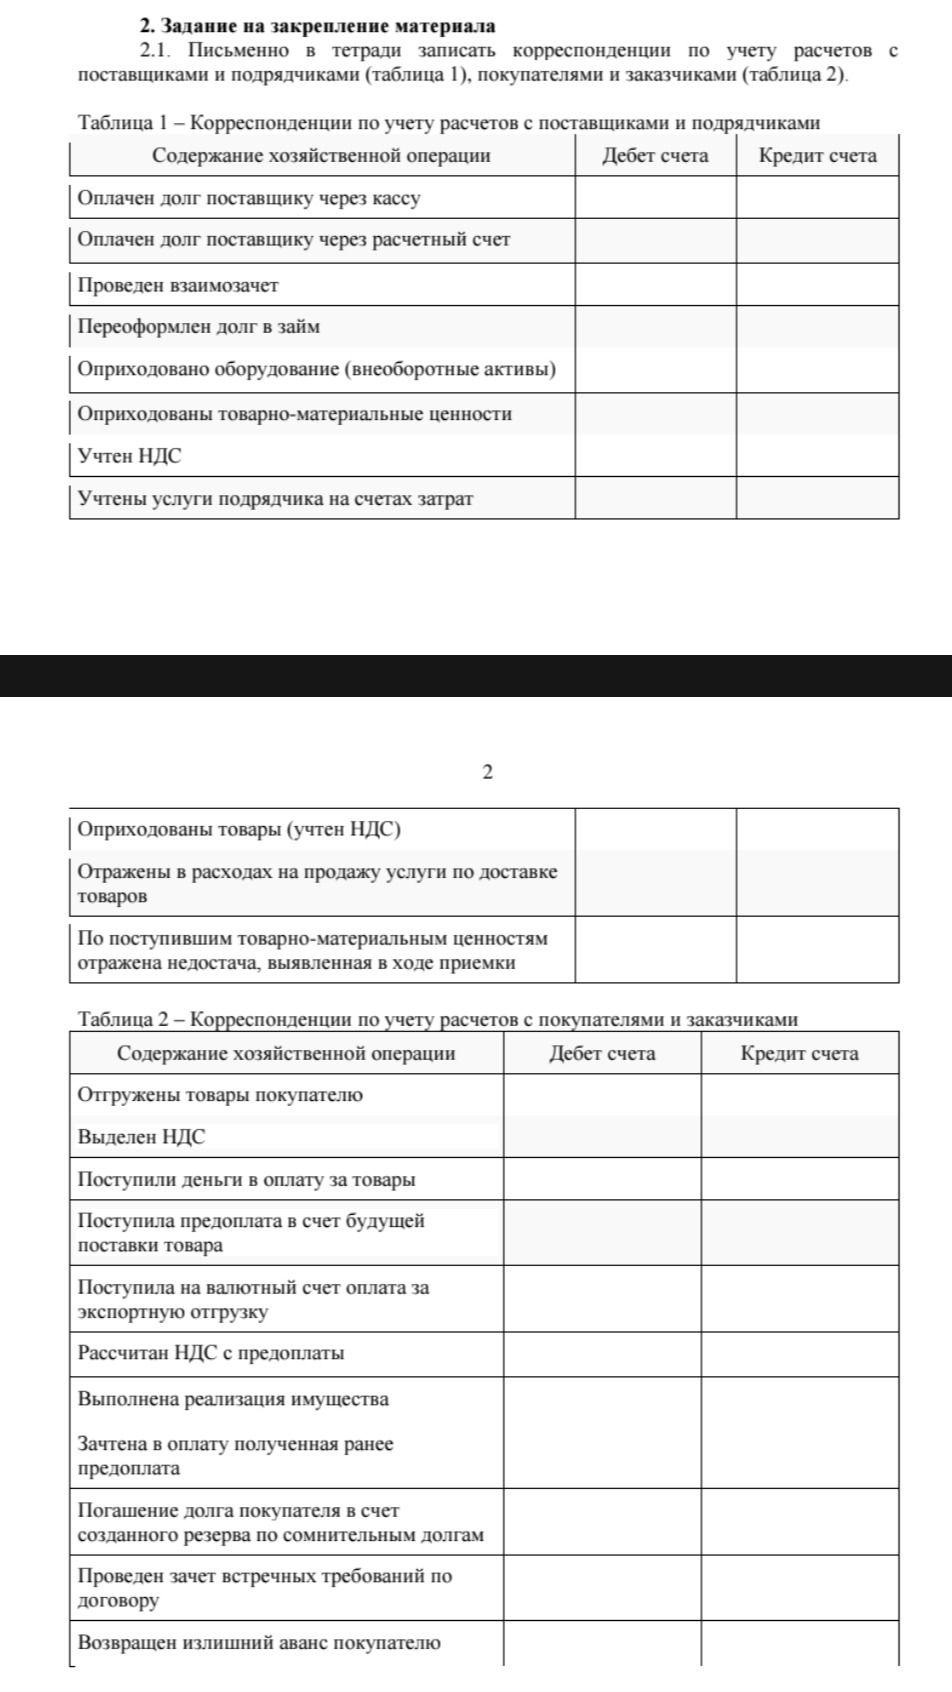
Ответ:
Ниже приведены типовые проводки по российскому Плану счетов. Для операций с покупателями и поставщиками используются соответствующие субсчета счета 62 и счета 60; конкретные субсчета организация закрепляет в рабочем плане счетов.
Таблица 1. Расчеты с поставщиками и подрядчиками
| Содержание хозяйственной операции | Дебет счета | Кредит счета |
|---|---|---|
| Оплачен долг поставщику через кассу | 60 | 50 |
| Оплачен долг поставщику через расчетный счет | 60 | 51 |
| Проведен взаимозачет | 60 | 62 |
| Переоформлен долг в заем | 60 | 66 или 67 |
| Оприходовано оборудование (внеоборотные активы) | 08 | 60 |
| Оприходованы товарно-материальные ценности | 10 | 60 |
| Учтен НДС | 19 | 60 |
| Учтены услуги подрядчика на счетах затрат | 20, 23, 25, 26 или 44 | 60 |
| Оприходованы товары (учтен НДС) | 41 | 60 |
| Отражены в расходах на продажу услуги по доставке товаров | 44 | 60 |
| По поступившим товарно-материальным ценностям отражена недостача, выявленная в ходе приемки | 94 | 60 |
Для материальных ценностей, учитываемых не на счете 10, вместо него применяют соответствующий счет учета актива, например 41 для товаров. Проводка по недостаче отражает сумму, предъявляемую поставщику.
Таблица 2. Расчеты с покупателями и заказчиками
| Содержание хозяйственной операции | Дебет счета | Кредит счета |
|---|---|---|
| Отгружены товары покупателю | 62 | 90.1 |
| Выделен НДС | 90.3 | 68 |
| Поступили деньги в оплату за товары | 51 | 62 |
| Поступила предоплата в счет будущей поставки товара | 51 | 62, субсчет «Авансы полученные» |
| Поступила на валютный счет оплата за экспортную отгрузку | 52 | 62 |
| Рассчитан НДС с предоплаты | 76, субсчет «НДС по авансам полученным» | 68 |
| Выполнена реализация имущества | 62 | 91.1 |
| Зачтена в оплату полученная ранее предоплата | 62, субсчет «Авансы полученные» | 62, субсчет расчетов за отгруженные товары |
| Погашение долга покупателя в счет созданного резерва по сомнительным долгам | 63 | 62 |
| Проведен зачет встречных требований по договору | 60 | 62 |
| Возвращен излишний аванс покупателю | 62, субсчет «Авансы полученные» | 51 |
При реализации имущества проводка Дт 62 — Кт 91.1 отражает задолженность покупателя по договорной стоимости; НДС при облагаемой реализации отражается отдельно: Дт 91.2 — Кт 68.
