
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
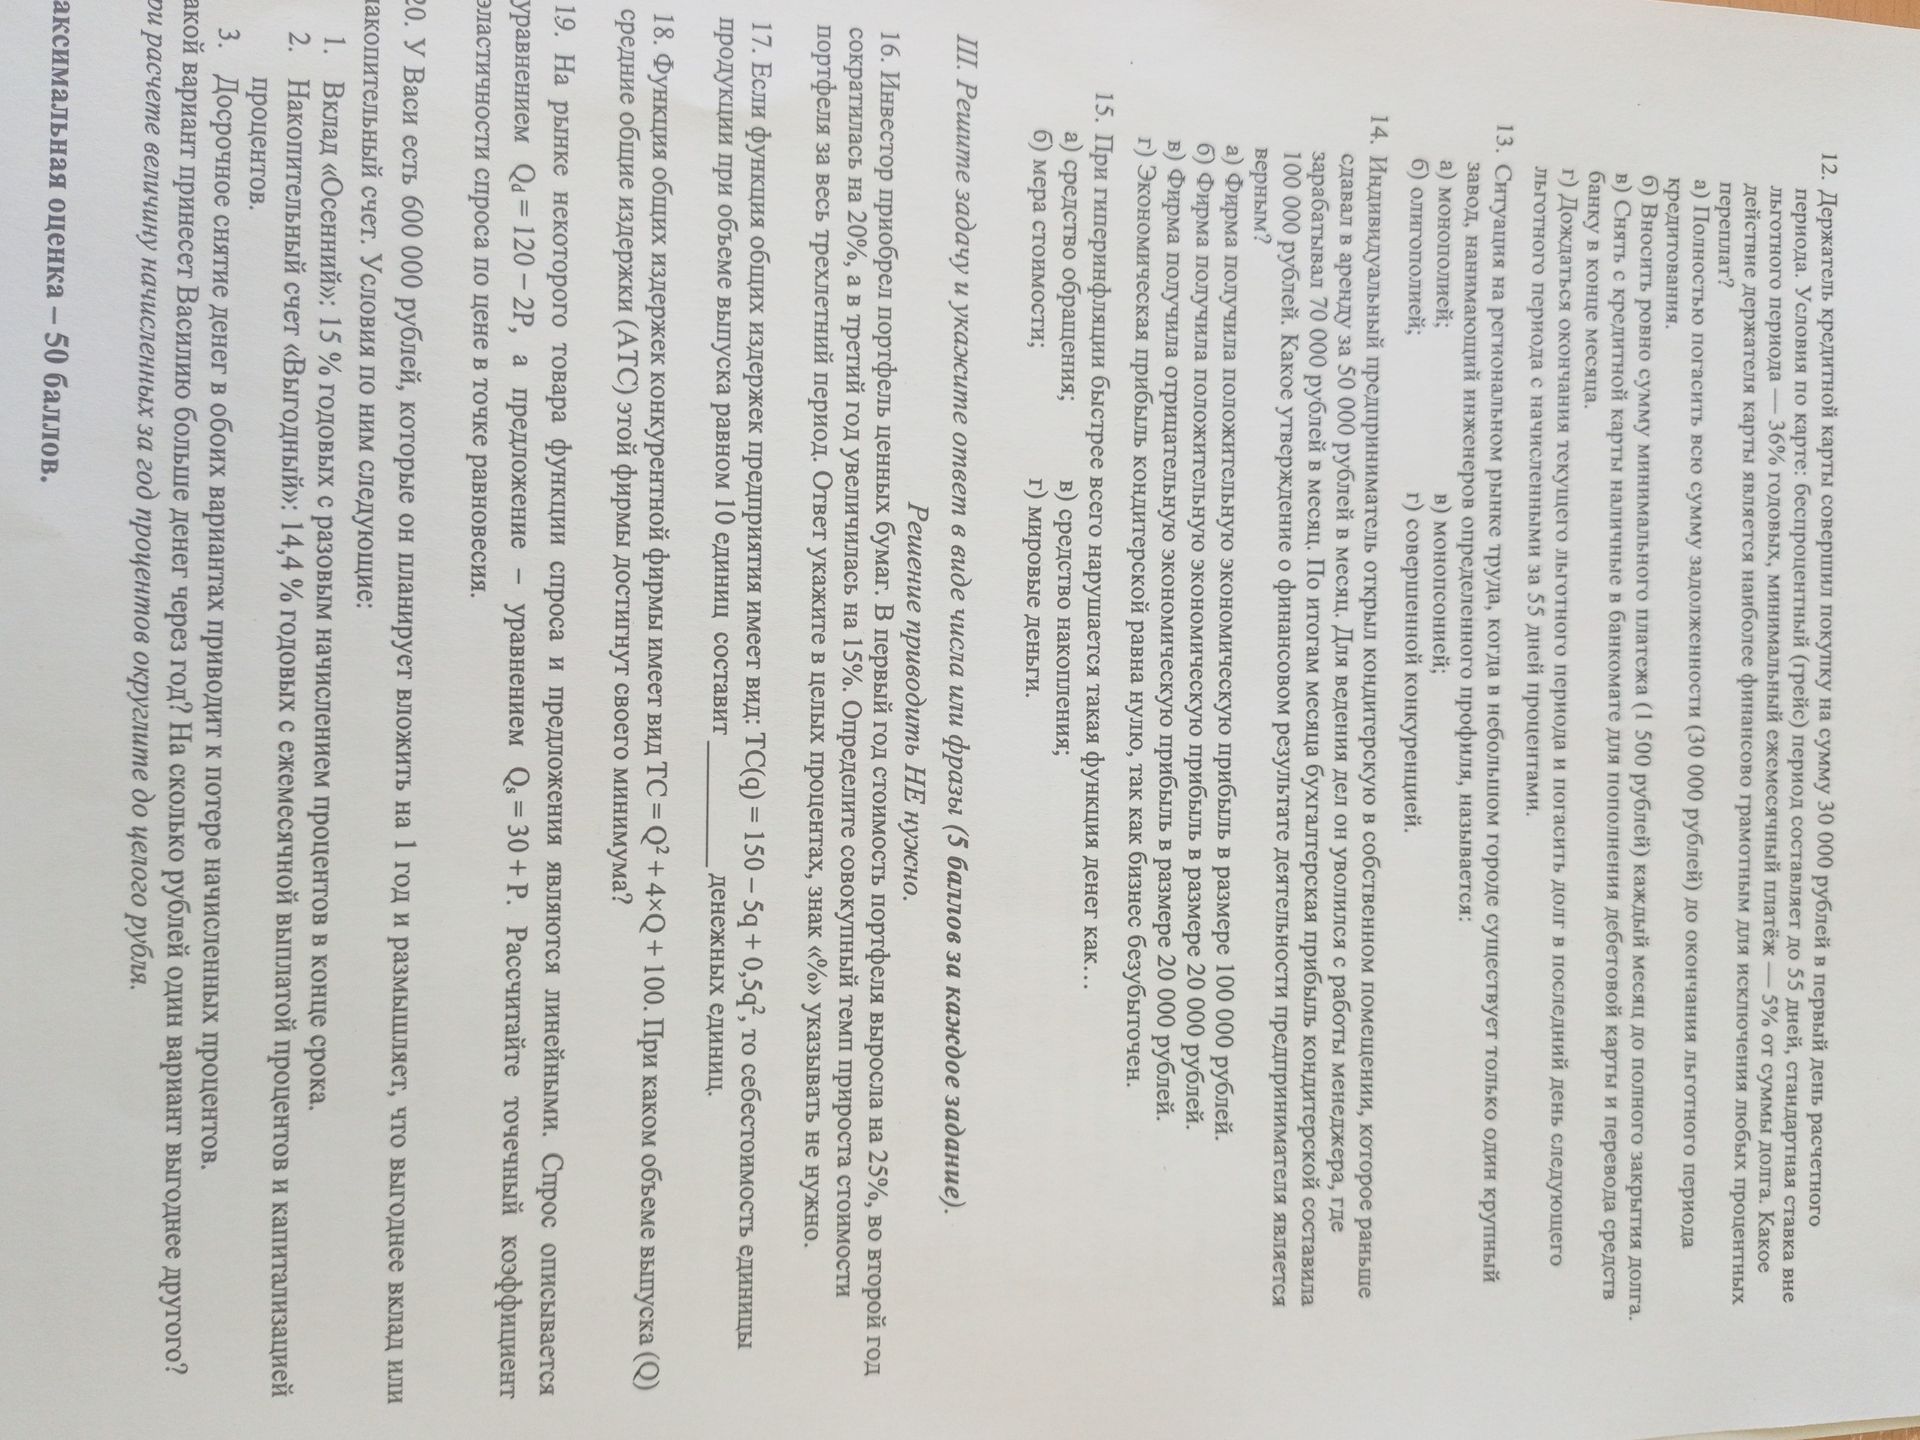
Сравним итоговые суммы через год, предполагая, что ставка накопительного счёта 14,4% годовых делится на 12 месяцев.
Вклад «Осенний»: 600 000 × 1,15 = 690 000 рублей.
Накопительный счёт «Выгодный»: ежемесячная ставка равна 14,4% ÷ 12 = 1,2%. С учётом ежемесячной капитализации итоговая сумма составит:
600 000 × 1,012¹² ≈ 692 336,76 рублей, то есть 692 337 рублей.
Разница: 692 337 − 690 000 = 2 337 рублей.
Ответ: выгоднее накопительный счёт «Выгодный»; через год он принесёт на 2 337 рублей больше.
Сравним итоговые суммы через год, предполагая, что ставка накопительного счёта 14,4% годовых делится на 12 месяцев.
Вклад «Осенний»: 600 000 × 1,15 = 690 000 рублей.
Накопительный счёт «Выгодный»: ежемесячная ставка равна 14,4% ÷ 12 = 1,2%. С учётом ежемесячной капитализации итоговая сумма составит:
600 000 × 1,012¹² ≈ 692 336,76 рублей, то есть 692 337 рублей.
Разница: 692 337 − 690 000 = 2 337 рублей.
Ответ: выгоднее накопительный счёт «Выгодный»; через год он принесёт на 2 337 рублей больше.
