
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
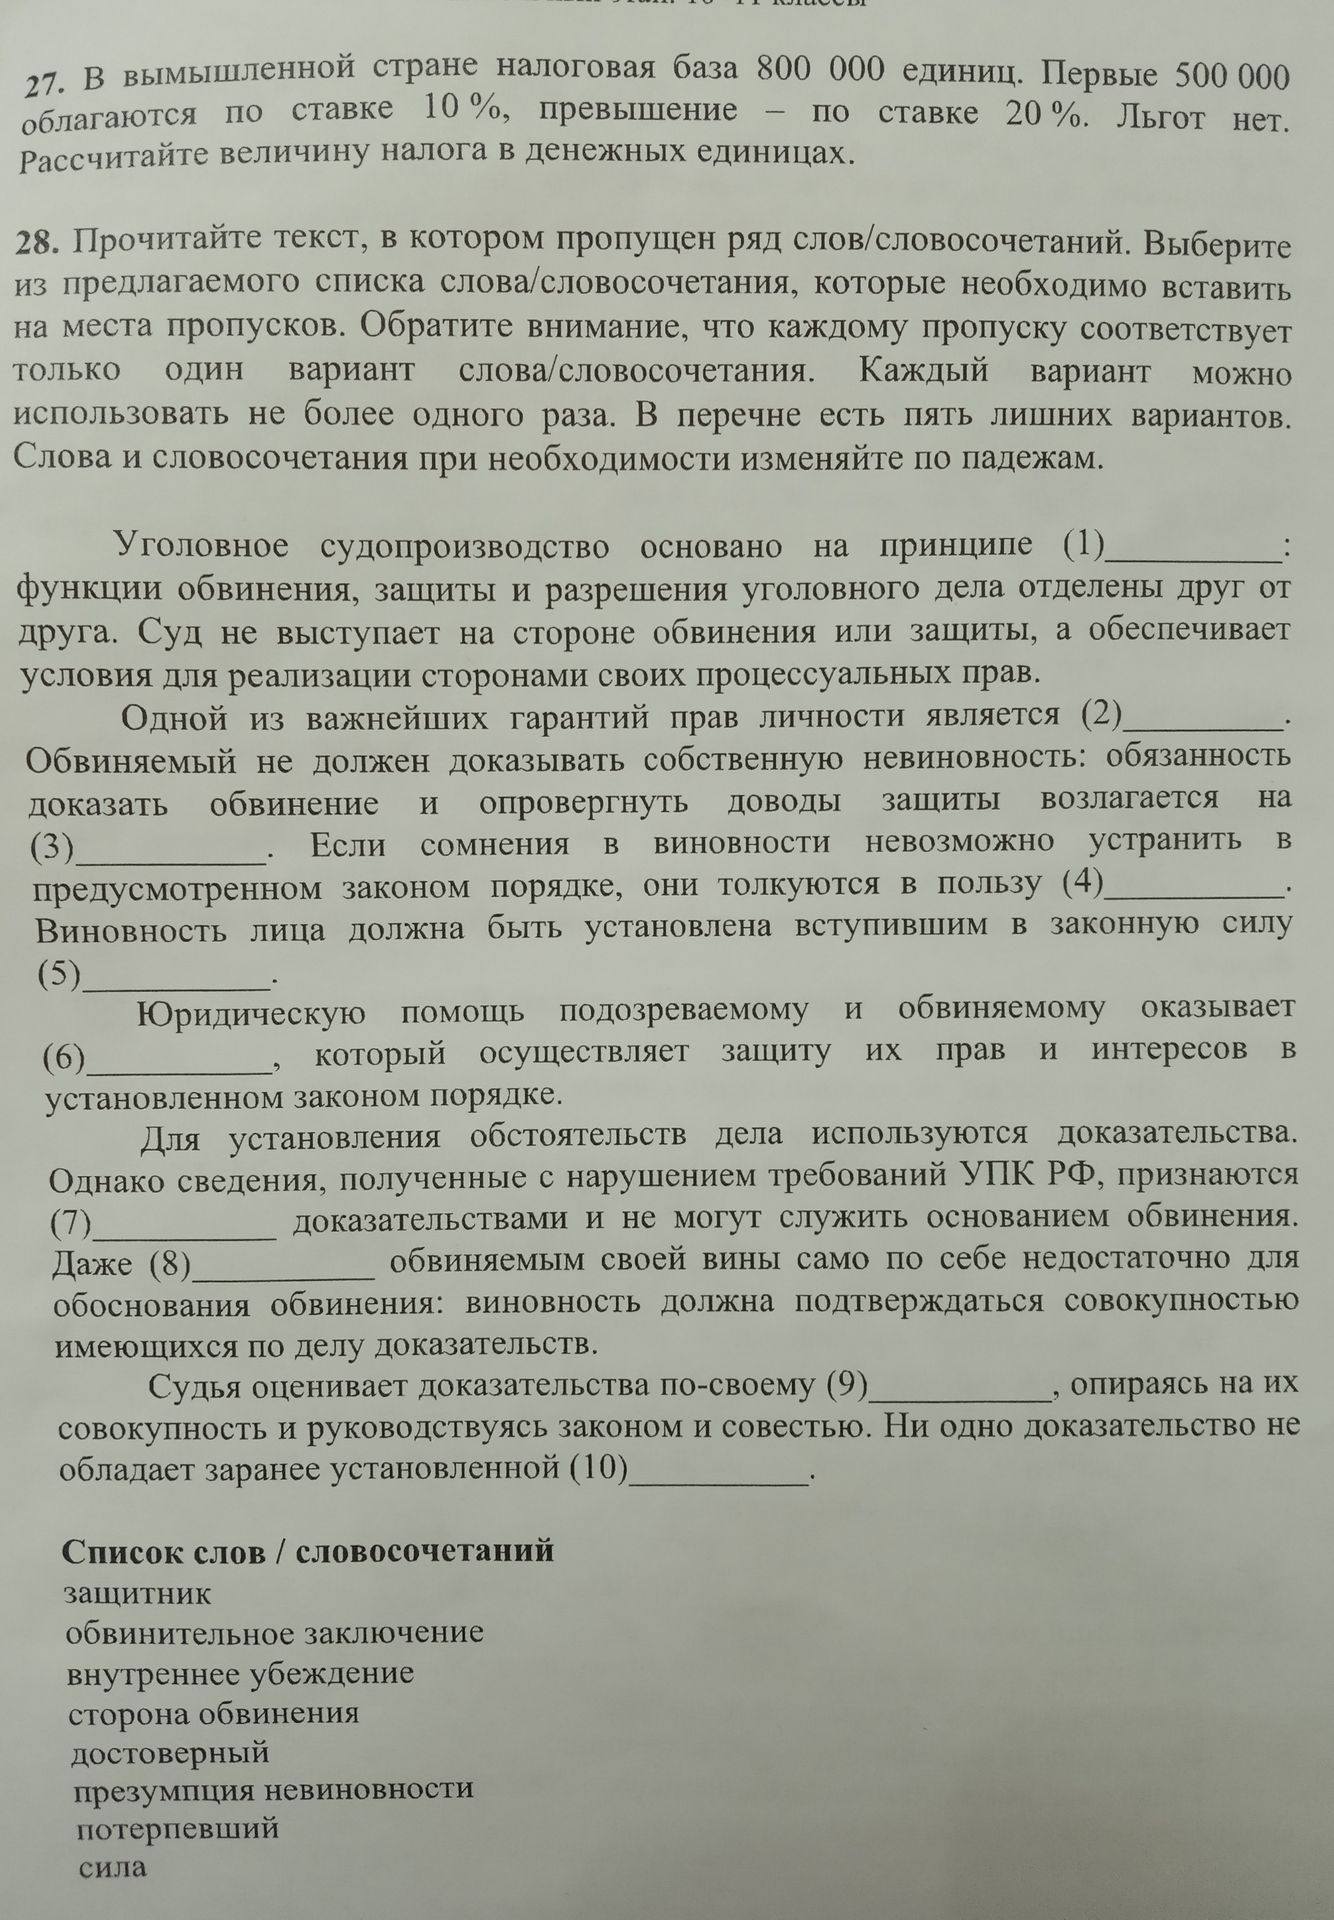
Ответ:
- Первые 500 000 единиц облагаются по ставке 10 %: 500 000 × 0,10 = 50 000.
- Превышение составляет 800 000 − 500 000 = 300 000 единиц. Налог на него: 300 000 × 0,20 = 60 000.
- Складываем обе части налога: 50 000 + 60 000 = 110 000.
Ответ: 110 000 денежных единиц.
