
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
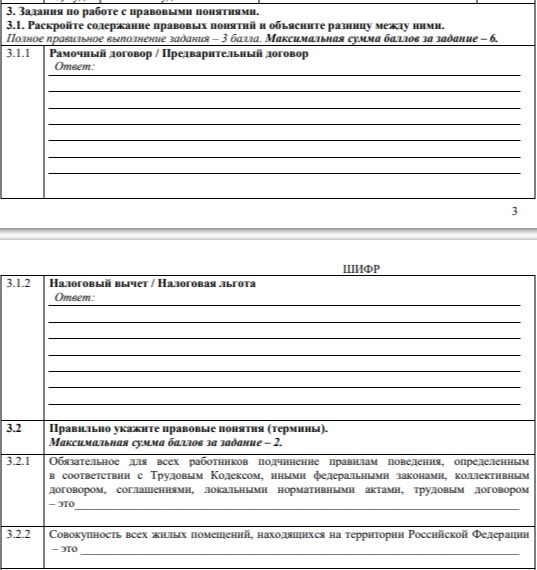
3.1.1. Рамочный договор и предварительный договор
Рамочный договор закрепляет общие условия отношений сторон, которые впоследствии уточняются отдельными договорами, заявками или иным согласованным способом. Например, стороны могут определить общий порядок поставок, а конкретные товары, объёмы и сроки согласовывать отдельно.
Предварительный договор обязывает стороны заключить в будущем основной договор на условиях, установленных предварительным договором. В нём указывают предмет основного договора и другие существенные условия либо порядок их определения.
Разница: рамочный договор организует продолжающееся сотрудничество и сам по себе не обязательно обязывает заключить конкретный договор в будущем. Предварительный договор создаёт именно обязанность заключить основной договор.
3.1.2. Налоговый вычет и налоговая льгота
Налоговый вычет — предусмотренное законом уменьшение налоговой базы или, в установленных случаях, суммы налога. Например, имущественный вычет может уменьшить облагаемый НДФЛ доход при соблюдении требований закона.
Налоговая льгота — предоставляемое отдельным категориям налогоплательщиков или по отдельным объектам преимущество, позволяющее уплатить налог в меньшем размере либо не уплачивать его при наличии законных оснований. Льгота может выражаться, например, в освобождении от налога или снижении ставки.
Разница: налоговый вычет обычно уменьшает налоговую базу или сумму налога по установленному механизму; понятие налоговой льготы шире и включает различные преимущества, в том числе освобождение от налога. Порядок применения конкретных вычетов и льгот определяется налоговым законодательством.
