
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
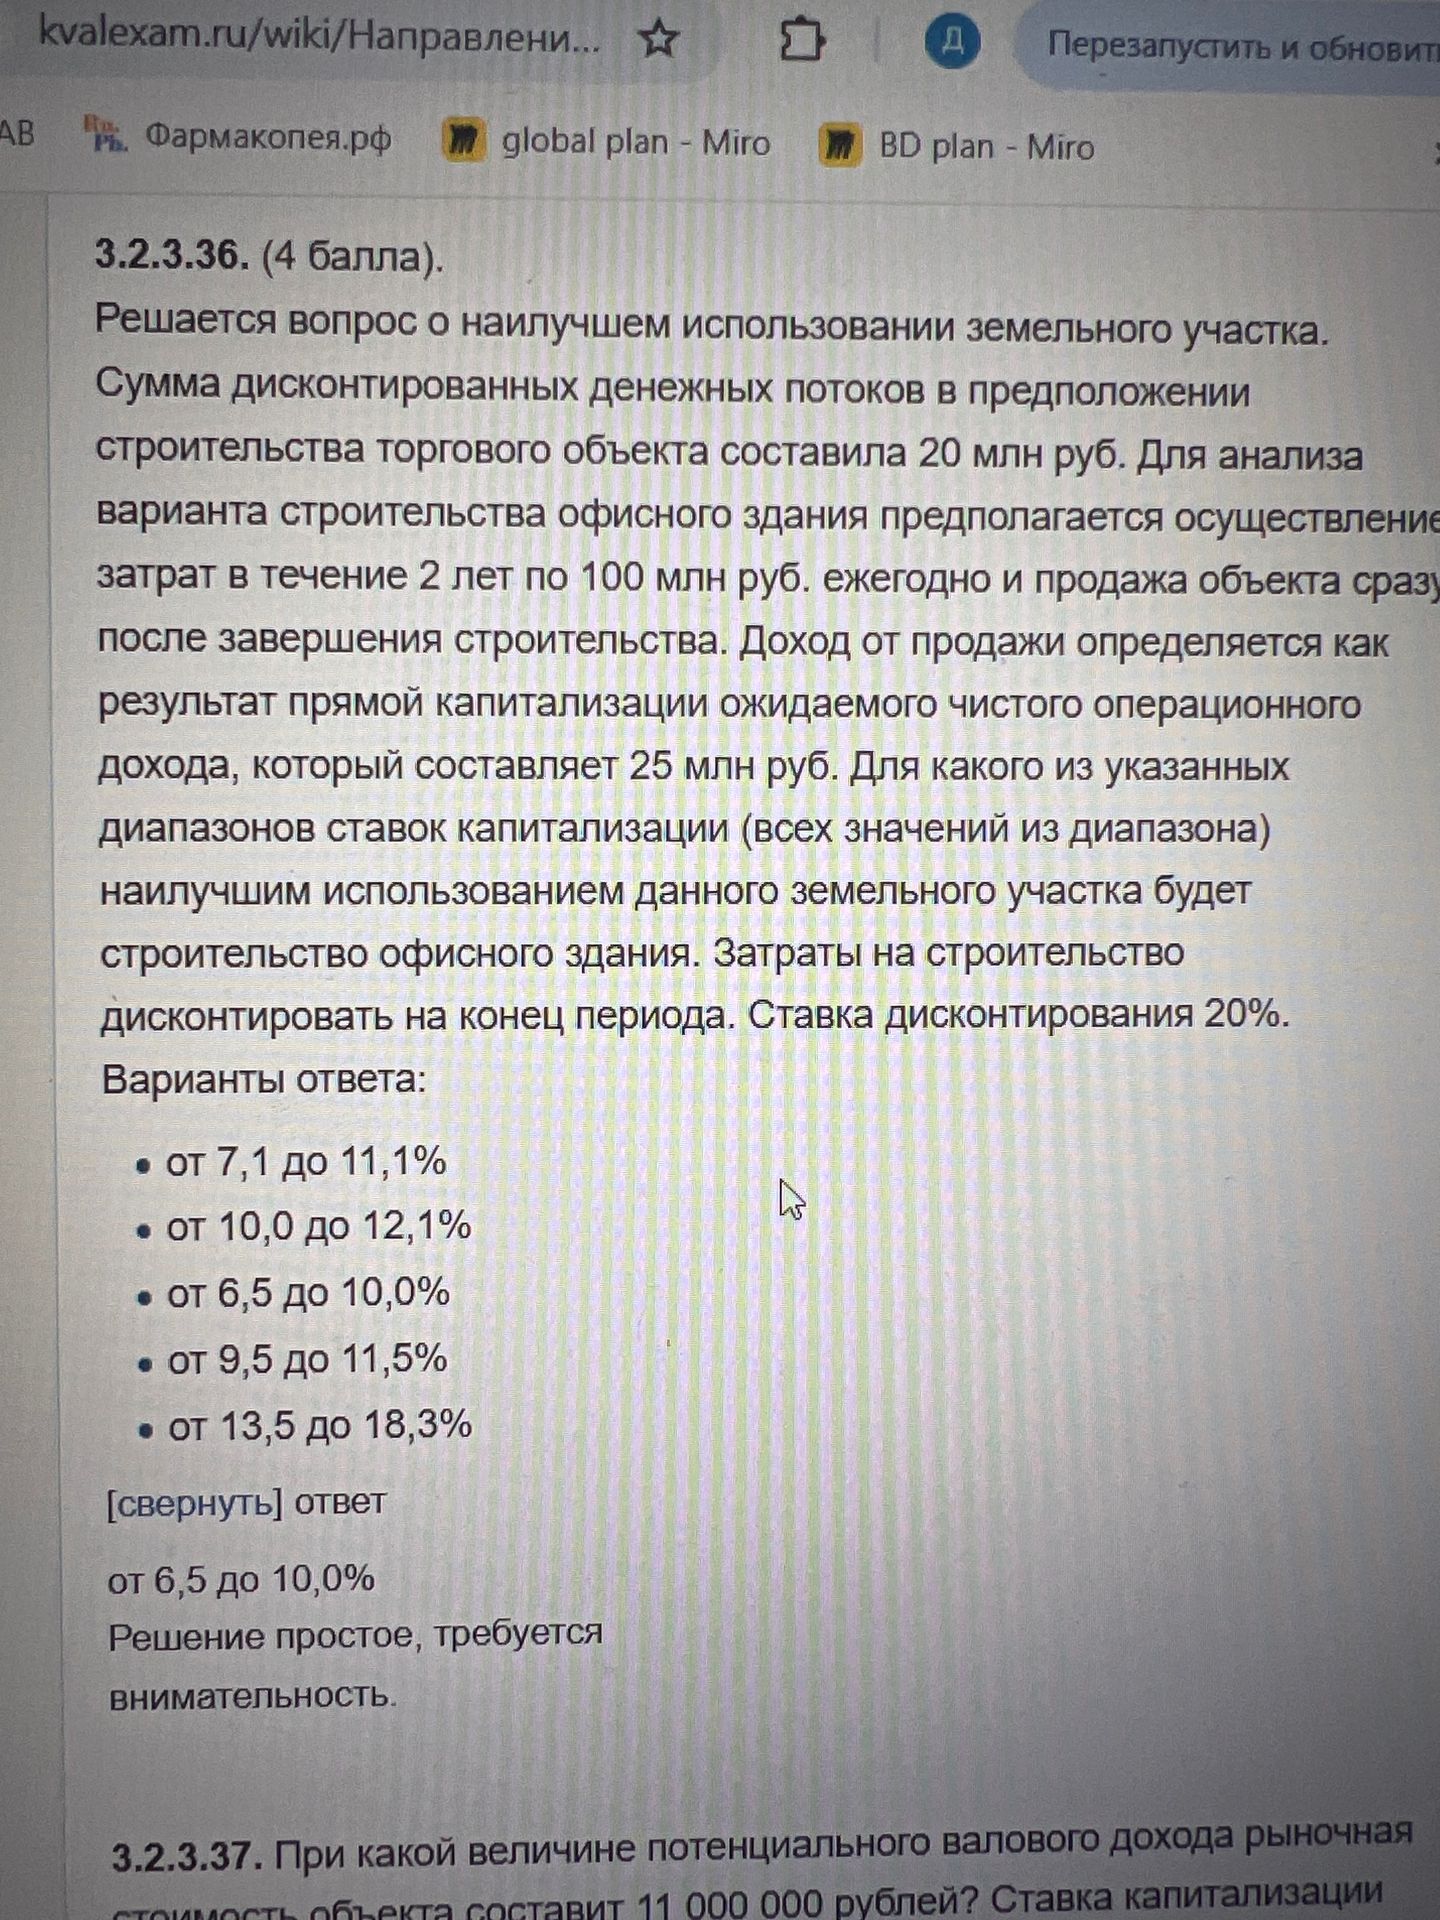
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
Стоимость офисного объекта при ставке капитализации r равна 25 / r млн руб. (доход от продажи в млн руб.).
- Перенесём расходы на строительство к концу второго года: расходы первого года наращиваются за год по ставке 20%, расходы второго года уже выражены на конец периода. Итого: 100 × 1,2 + 100 = 220 млн руб.
- Чтобы офисный вариант был лучше торгового, его стоимость за вычетом затрат должна превышать 20 млн руб.: 25 / r − 220 > 20.
- Отсюда 25 / r > 240, то есть r < 25 / 240 ≈ 0,1042, или 10,42%.
Весь диапазон должен быть ниже пороговой ставки. Этому условию соответствует только вариант от 6,5 до 10,0%.
Ответ: от 6,5 до 10,0%.
Стоимость офисного объекта при ставке капитализации r равна 25 / r млн руб. (доход от продажи в млн руб.).
- Перенесём расходы на строительство к концу второго года: расходы первого года наращиваются за год по ставке 20%, расходы второго года уже выражены на конец периода. Итого: 100 × 1,2 + 100 = 220 млн руб.
- Чтобы офисный вариант был лучше торгового, его стоимость за вычетом затрат должна превышать 20 млн руб.: 25 / r − 220 > 20.
- Отсюда 25 / r > 240, то есть r < 25 / 240 ≈ 0,1042, или 10,42%.
Весь диапазон должен быть ниже пороговой ставки. Этому условию соответствует только вариант от 6,5 до 10,0%.
Ответ: от 6,5 до 10,0%.
