
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
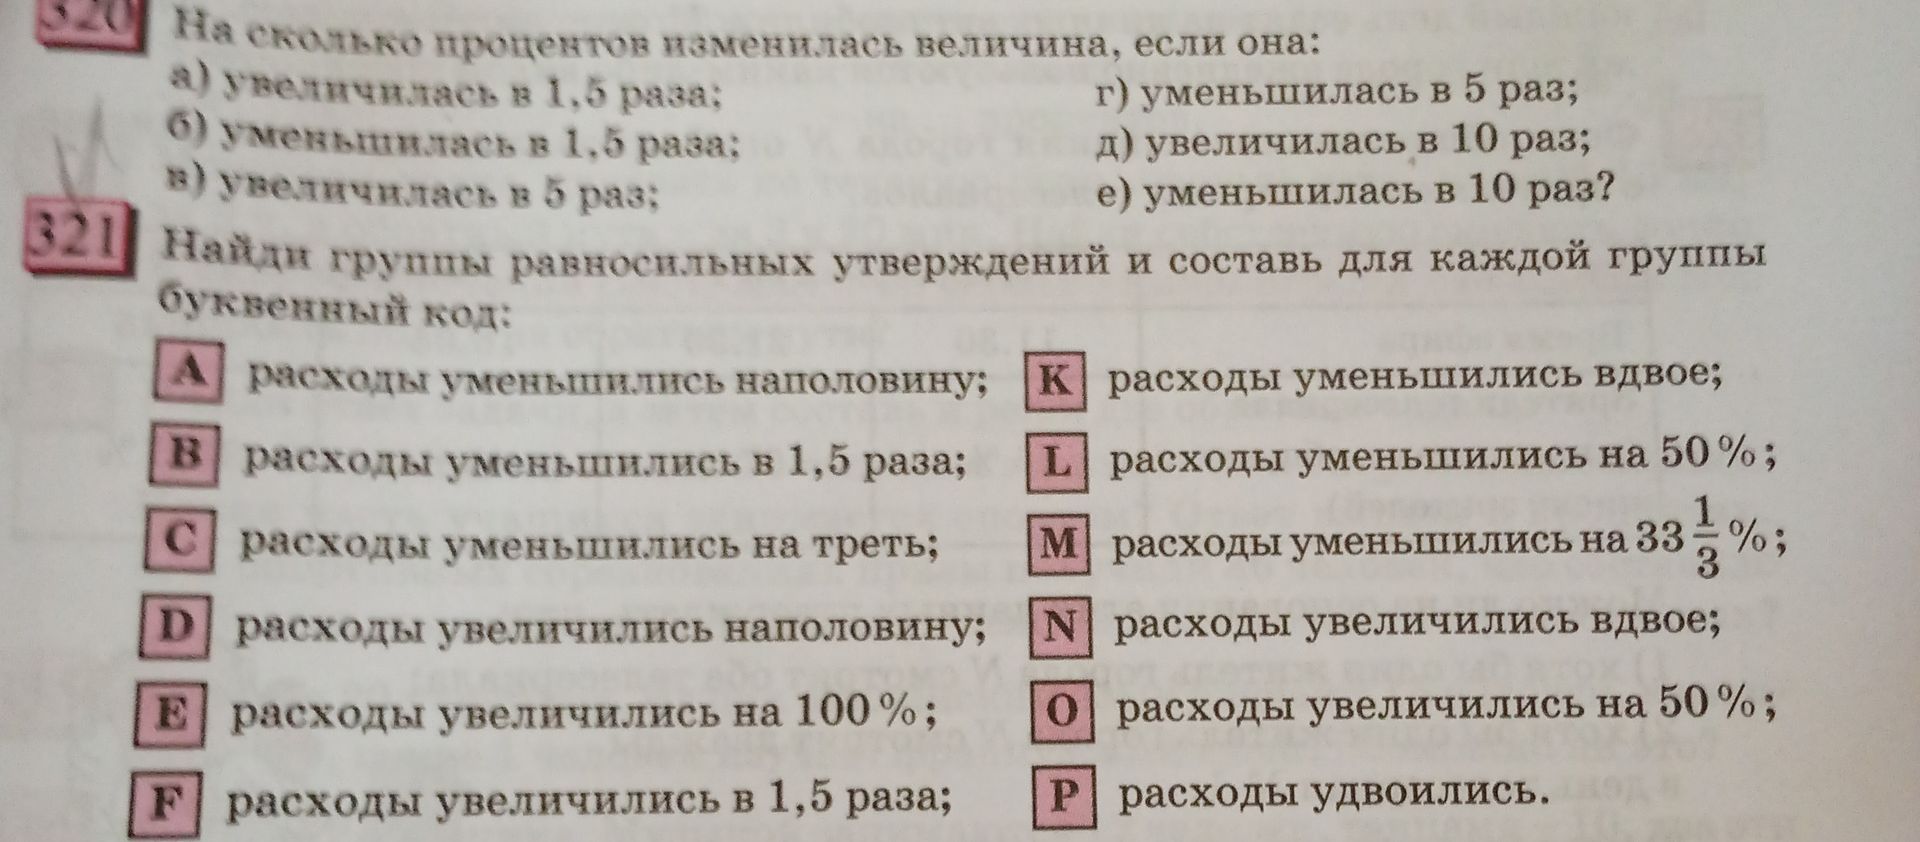
Сопоставим утверждения по тому, какой частью первоначальной величины стали расходы.
- Расходы уменьшились наполовину: A, K, L. Уменьшение наполовину, уменьшение вдвое и уменьшение на 50% означают, что осталось половина первоначальной суммы. Код: AKL.
- Расходы уменьшились на треть: B, C, M. При уменьшении в 1,5 раза остаётся \(\frac{1}{1.5}=\frac{2}{3}\) первоначальной суммы, то есть она уменьшается на треть (на \(33\frac{1}{3}\)%). Код: BCM.
- Расходы увеличились на половину: D, F, O. Увеличение в 1,5 раза означает прирост на половину первоначальной суммы, то есть на 50%. Код: DFO.
- Расходы удвоились: E, N, P. Увеличение на 100%, увеличение вдвое и удвоение означают, что сумма стала в два раза больше. Код: ENP.
Сопоставим утверждения по тому, какой частью первоначальной величины стали расходы.
- Расходы уменьшились наполовину: A, K, L. Уменьшение наполовину, уменьшение вдвое и уменьшение на 50% означают, что осталось половина первоначальной суммы. Код: AKL.
- Расходы уменьшились на треть: B, C, M. При уменьшении в 1,5 раза остаётся \(\frac{1}{1.5}=\frac{2}{3}\) первоначальной суммы, то есть она уменьшается на треть (на \(33\frac{1}{3}\)%). Код: BCM.
- Расходы увеличились на половину: D, F, O. Увеличение в 1,5 раза означает прирост на половину первоначальной суммы, то есть на 50%. Код: DFO.
- Расходы удвоились: E, N, P. Увеличение на 100%, увеличение вдвое и удвоение означают, что сумма стала в два раза больше. Код: ENP.
