
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
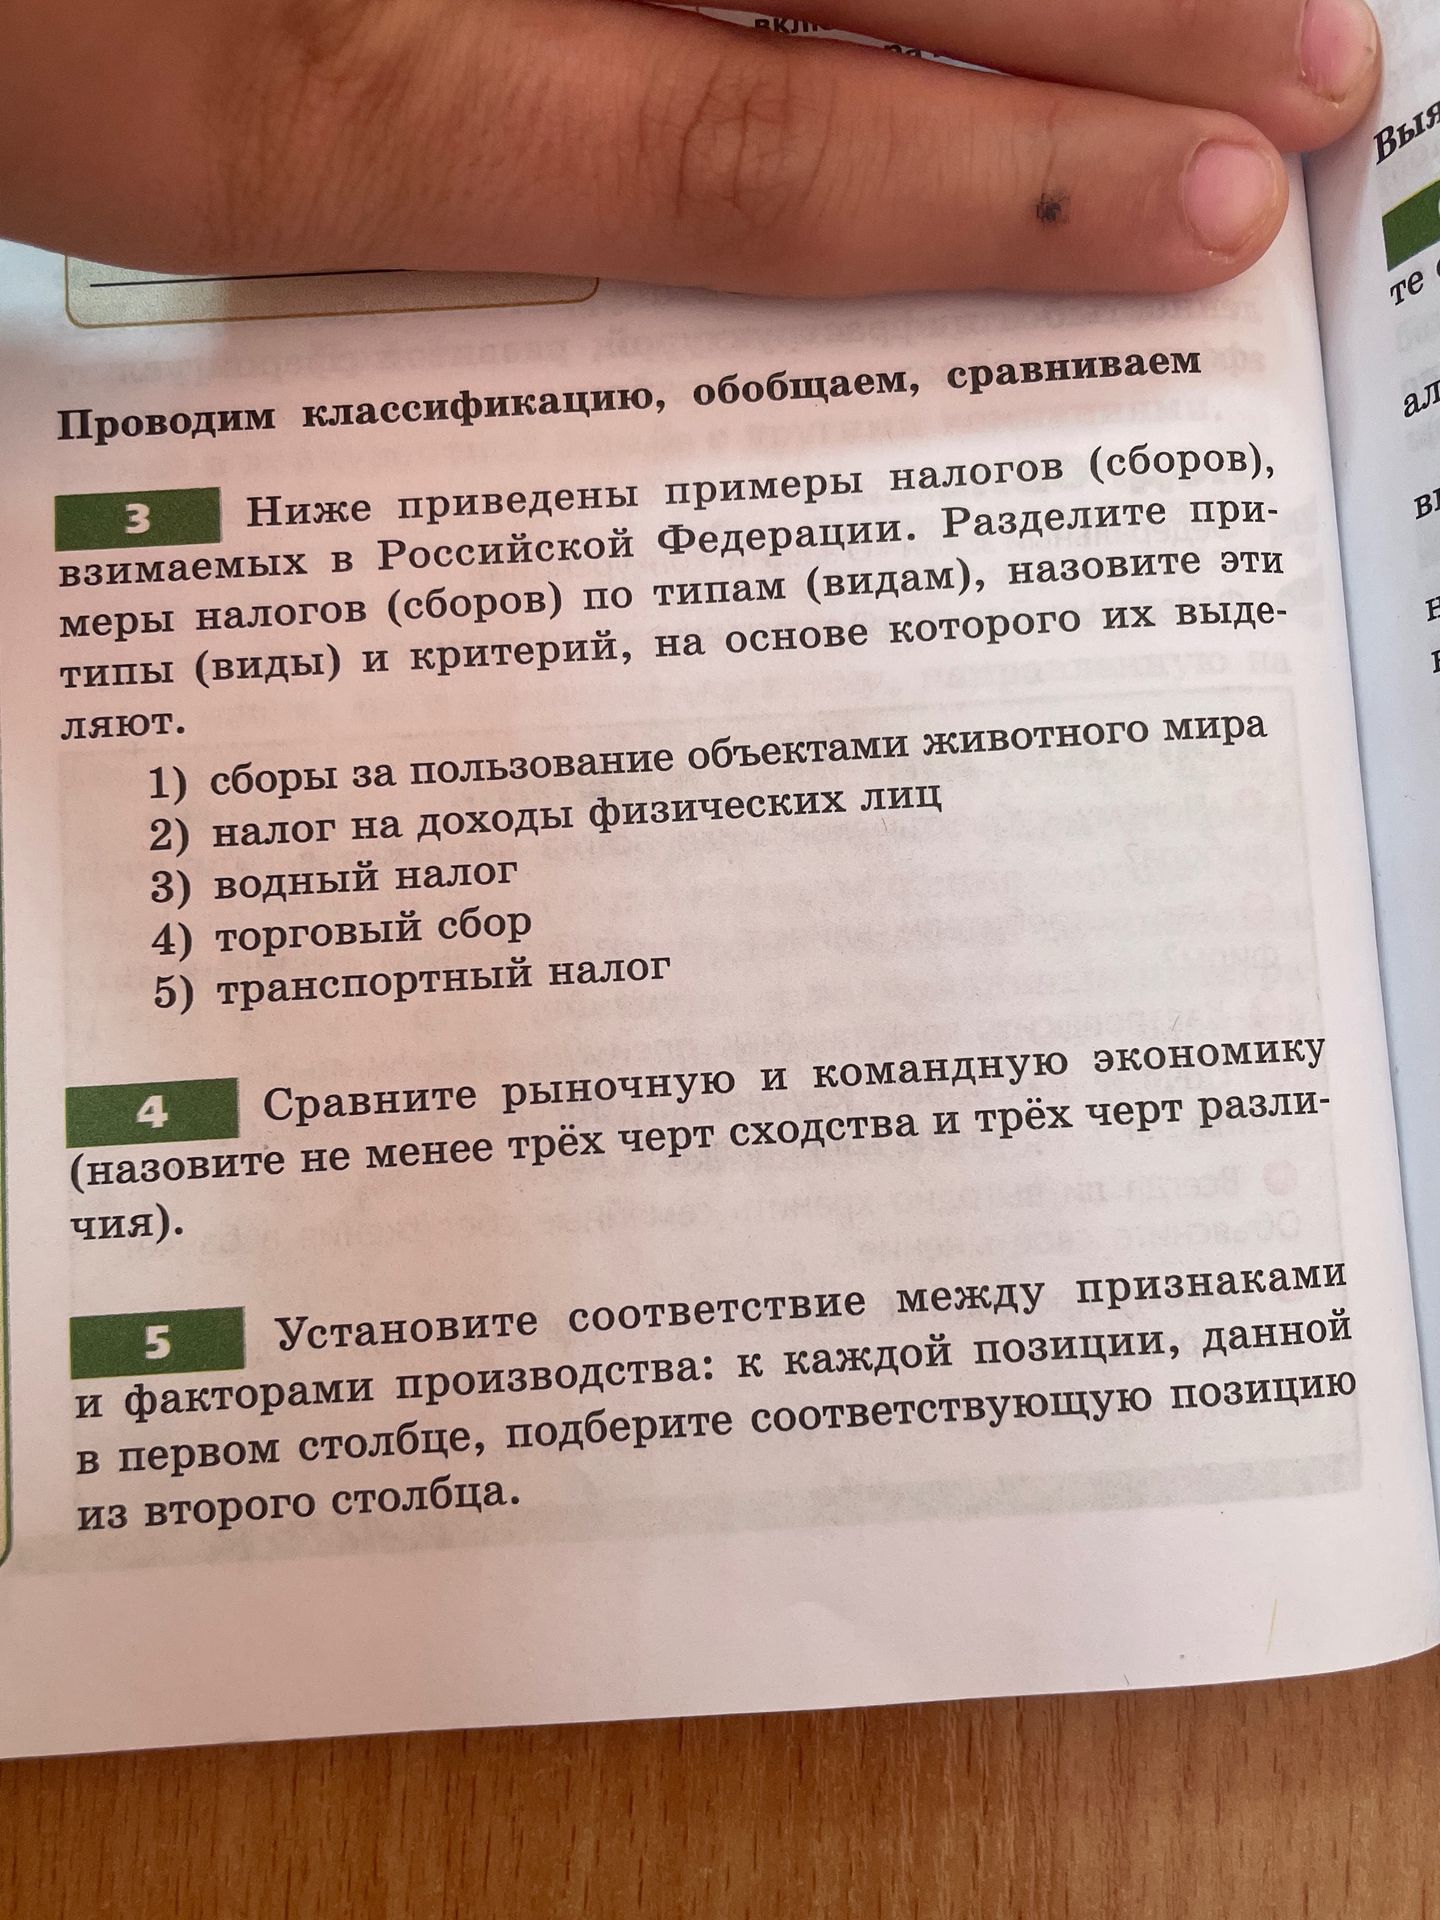
Задание 3. Классификация налогов
Налоги можно разделить по разным критериям. В данном случае, судя по приведенным примерам, можно выделить следующие типы налогов:
- Прямые налоги: налоги, которые взимаются непосредственно с доходов или имущества граждан и организаций. Они устанавливаются в процентном отношении к доходам (например, НДФЛ) или к стоимости имущества.
- Косвенные налоги (налоги на потребление): налоги, которые включаются в цену товаров и услуг и уплачиваются потребителем при их покупке.
- Сборы (государственная пошлина, акцизы и т.д.): платежи за совершение юридически значимых действий или за пользование природными ресурсами.
Критерий классификации:
В данном случае, скорее всего, используется критерий объекта налогообложения, то есть того, с чего взимается налог.
Разделение примеров:
- Сборы за пользование объектами животного мира — это сбор (плата за пользование природными ресурсами).
- Налог на доходы физических лиц (НДФЛ) — это прямой налог (взимается с дохода).
- Водный налог — это сбор (плата за пользование водными объектами).
- Торговый сбор — это местный налог (взимается за право заниматься торговой деятельностью).
- Транспортный налог — это прямой налог (взимается с владельцев транспортных средств, объект налогообложения — транспортное средство).
Примечание: Некоторые налоги (например, транспортный) могут иметь признаки и прямого налога, и косвенного, в зависимости от того, как они структурированы и применяются в конкретной юрисдикции. В контексте российского законодательства, транспортный налог относится к региональным налогам.
Итоговое разделение по видам:
- Прямые налоги: 2 (НДФЛ), 5 (транспортный налог).
- Сборы: 1 (за пользование объектами животного мира), 3 (водный налог).
- Местные налоги: 4 (торговый сбор).
Задание 3. Классификация налогов
Налоги можно разделить по разным критериям. В данном случае, судя по приведенным примерам, можно выделить следующие типы налогов:
- Прямые налоги: налоги, которые взимаются непосредственно с доходов или имущества граждан и организаций. Они устанавливаются в процентном отношении к доходам (например, НДФЛ) или к стоимости имущества.
- Косвенные налоги (налоги на потребление): налоги, которые включаются в цену товаров и услуг и уплачиваются потребителем при их покупке.
- Сборы (государственная пошлина, акцизы и т.д.): платежи за совершение юридически значимых действий или за пользование природными ресурсами.
Критерий классификации:
В данном случае, скорее всего, используется критерий объекта налогообложения, то есть того, с чего взимается налог.
Разделение примеров:
- Сборы за пользование объектами животного мира — это сбор (плата за пользование природными ресурсами).
- Налог на доходы физических лиц (НДФЛ) — это прямой налог (взимается с дохода).
- Водный налог — это сбор (плата за пользование водными объектами).
- Торговый сбор — это местный налог (взимается за право заниматься торговой деятельностью).
- Транспортный налог — это прямой налог (взимается с владельцев транспортных средств, объект налогообложения — транспортное средство).
Примечание: Некоторые налоги (например, транспортный) могут иметь признаки и прямого налога, и косвенного, в зависимости от того, как они структурированы и применяются в конкретной юрисдикции. В контексте российского законодательства, транспортный налог относится к региональным налогам.
Итоговое разделение по видам:
- Прямые налоги: 2 (НДФЛ), 5 (транспортный налог).
- Сборы: 1 (за пользование объектами животного мира), 3 (водный налог).
- Местные налоги: 4 (торговый сбор).
