
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
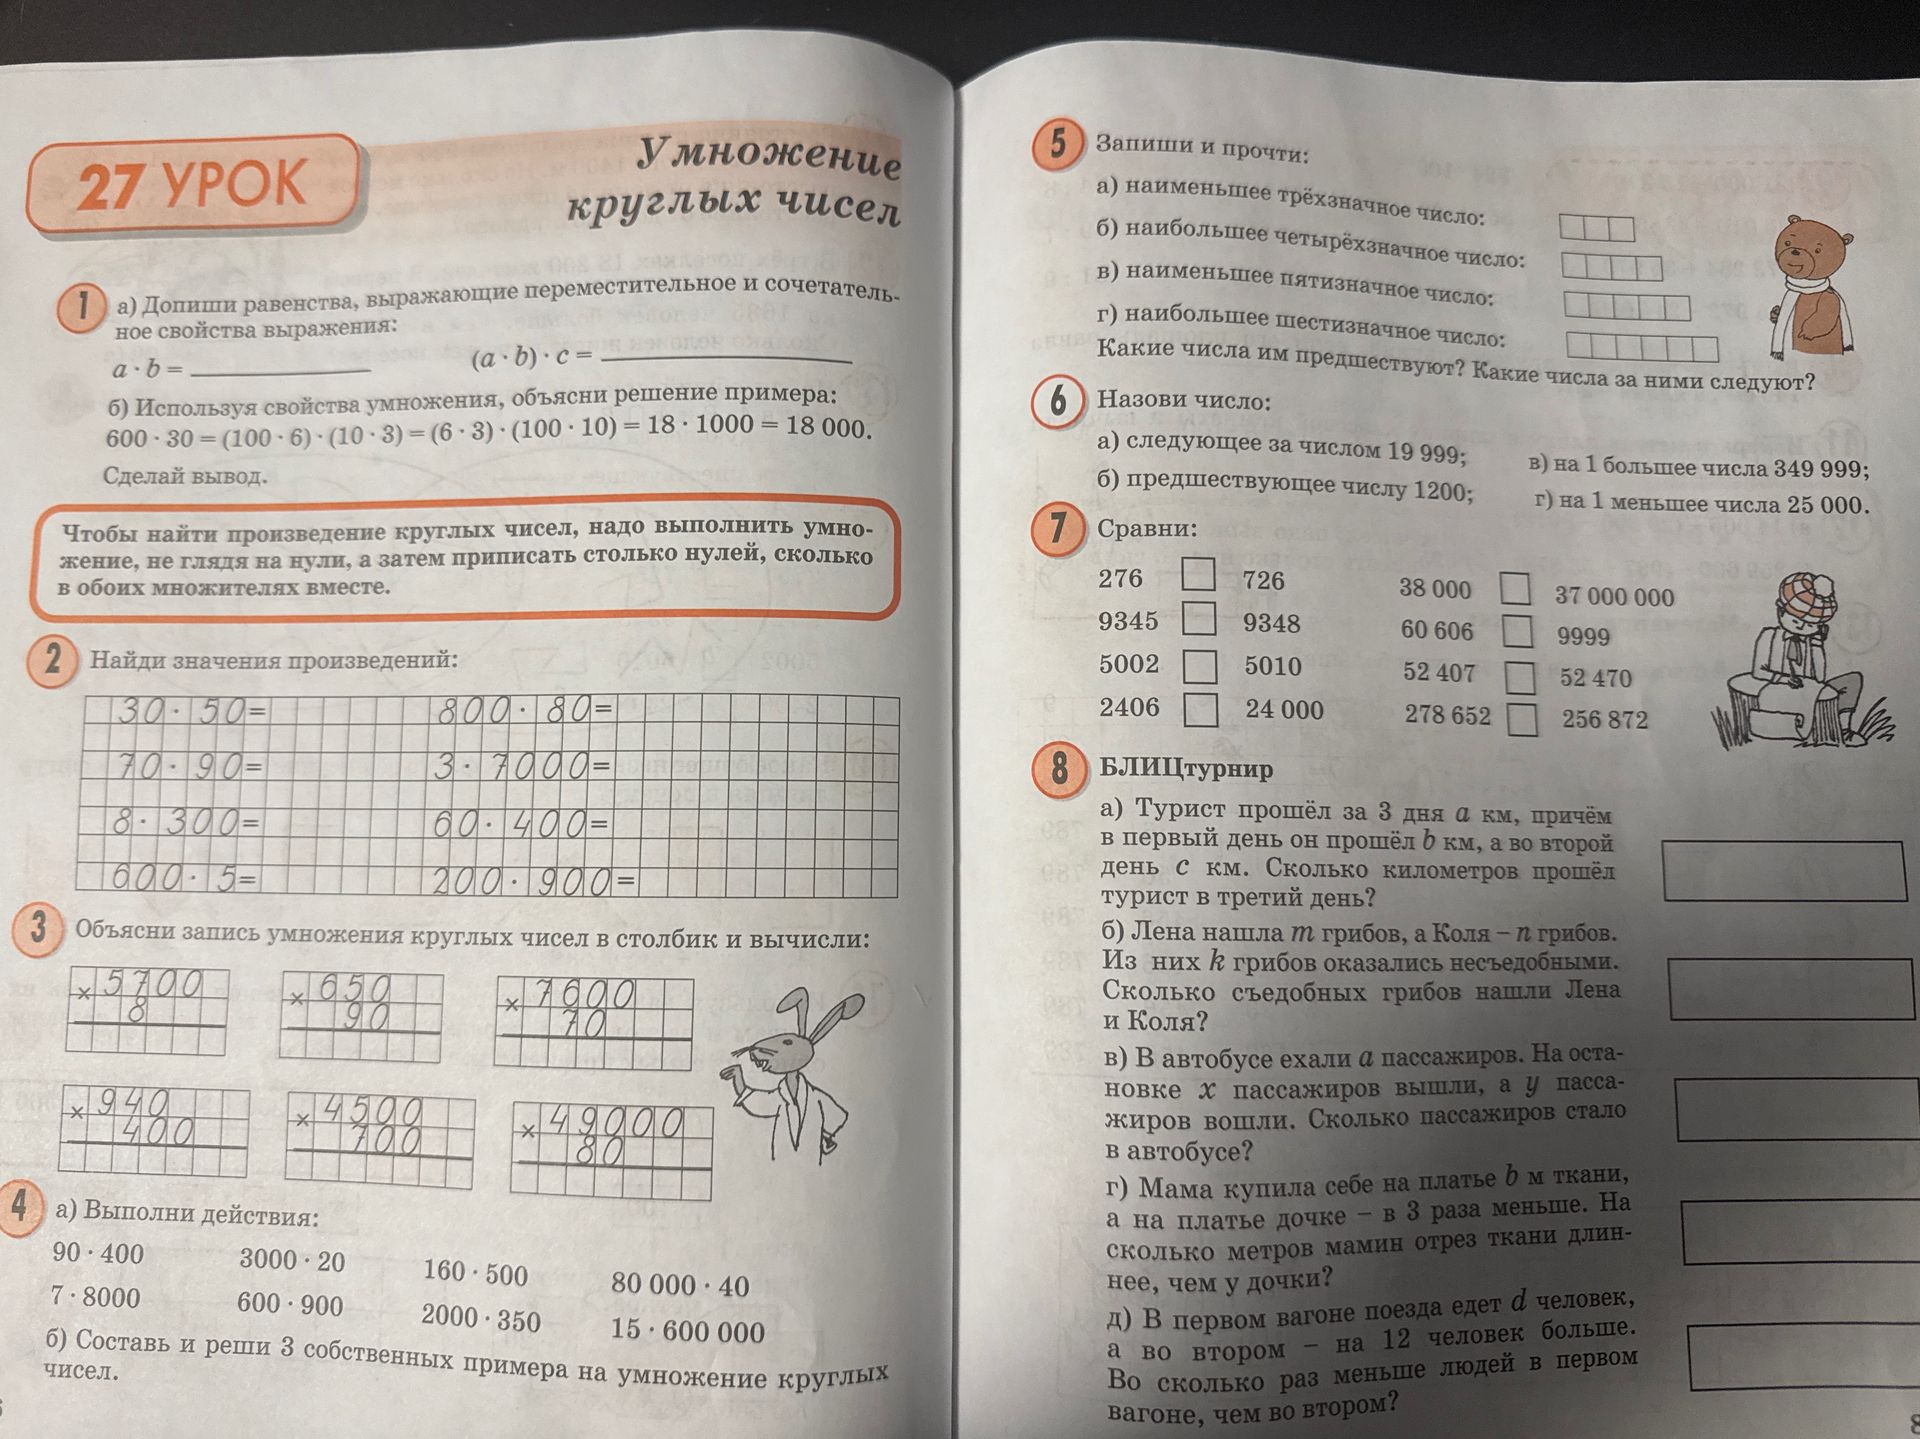
В каждом примере умножаем числа без нулей, затем приписываем к произведению нули обоих множителей.
\(5700\cdot8\): \(57\cdot8=456\); приписываем два нуля.
  5700
×    8
──────
 45600
\(650\cdot90\): \(65\cdot9=585\); приписываем два нуля.
  650
×  90
─────
58500
\(7600\cdot70\): \(76\cdot7=532\); приписываем три нуля.
  7600
×   70
──────
532000
\(940\cdot400\): \(94\cdot4=376\); приписываем три нуля.
   940
×  400
──────
376000
\(4500\cdot700\): \(45\cdot7=315\); приписываем четыре нуля.
   4500
×   700
───────
3150000
\(49\,000\cdot80\): \(49\cdot8=392\); приписываем четыре нуля.
  49000
×    80
───────
3920000
Ответ: 45 600; 58 500; 532 000; 376 000; 3 150 000; 3 920 000.
В каждом примере умножаем числа без нулей, затем приписываем к произведению нули обоих множителей.
\(5700\cdot8\): \(57\cdot8=456\); приписываем два нуля.
  5700
×    8
──────
 45600
\(650\cdot90\): \(65\cdot9=585\); приписываем два нуля.
  650
×  90
─────
58500
\(7600\cdot70\): \(76\cdot7=532\); приписываем три нуля.
  7600
×   70
──────
532000
\(940\cdot400\): \(94\cdot4=376\); приписываем три нуля.
   940
×  400
──────
376000
\(4500\cdot700\): \(45\cdot7=315\); приписываем четыре нуля.
   4500
×   700
───────
3150000
\(49\,000\cdot80\): \(49\cdot8=392\); приписываем четыре нуля.
  49000
×    80
───────
3920000
Ответ: 45 600; 58 500; 532 000; 376 000; 3 150 000; 3 920 000.
