
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
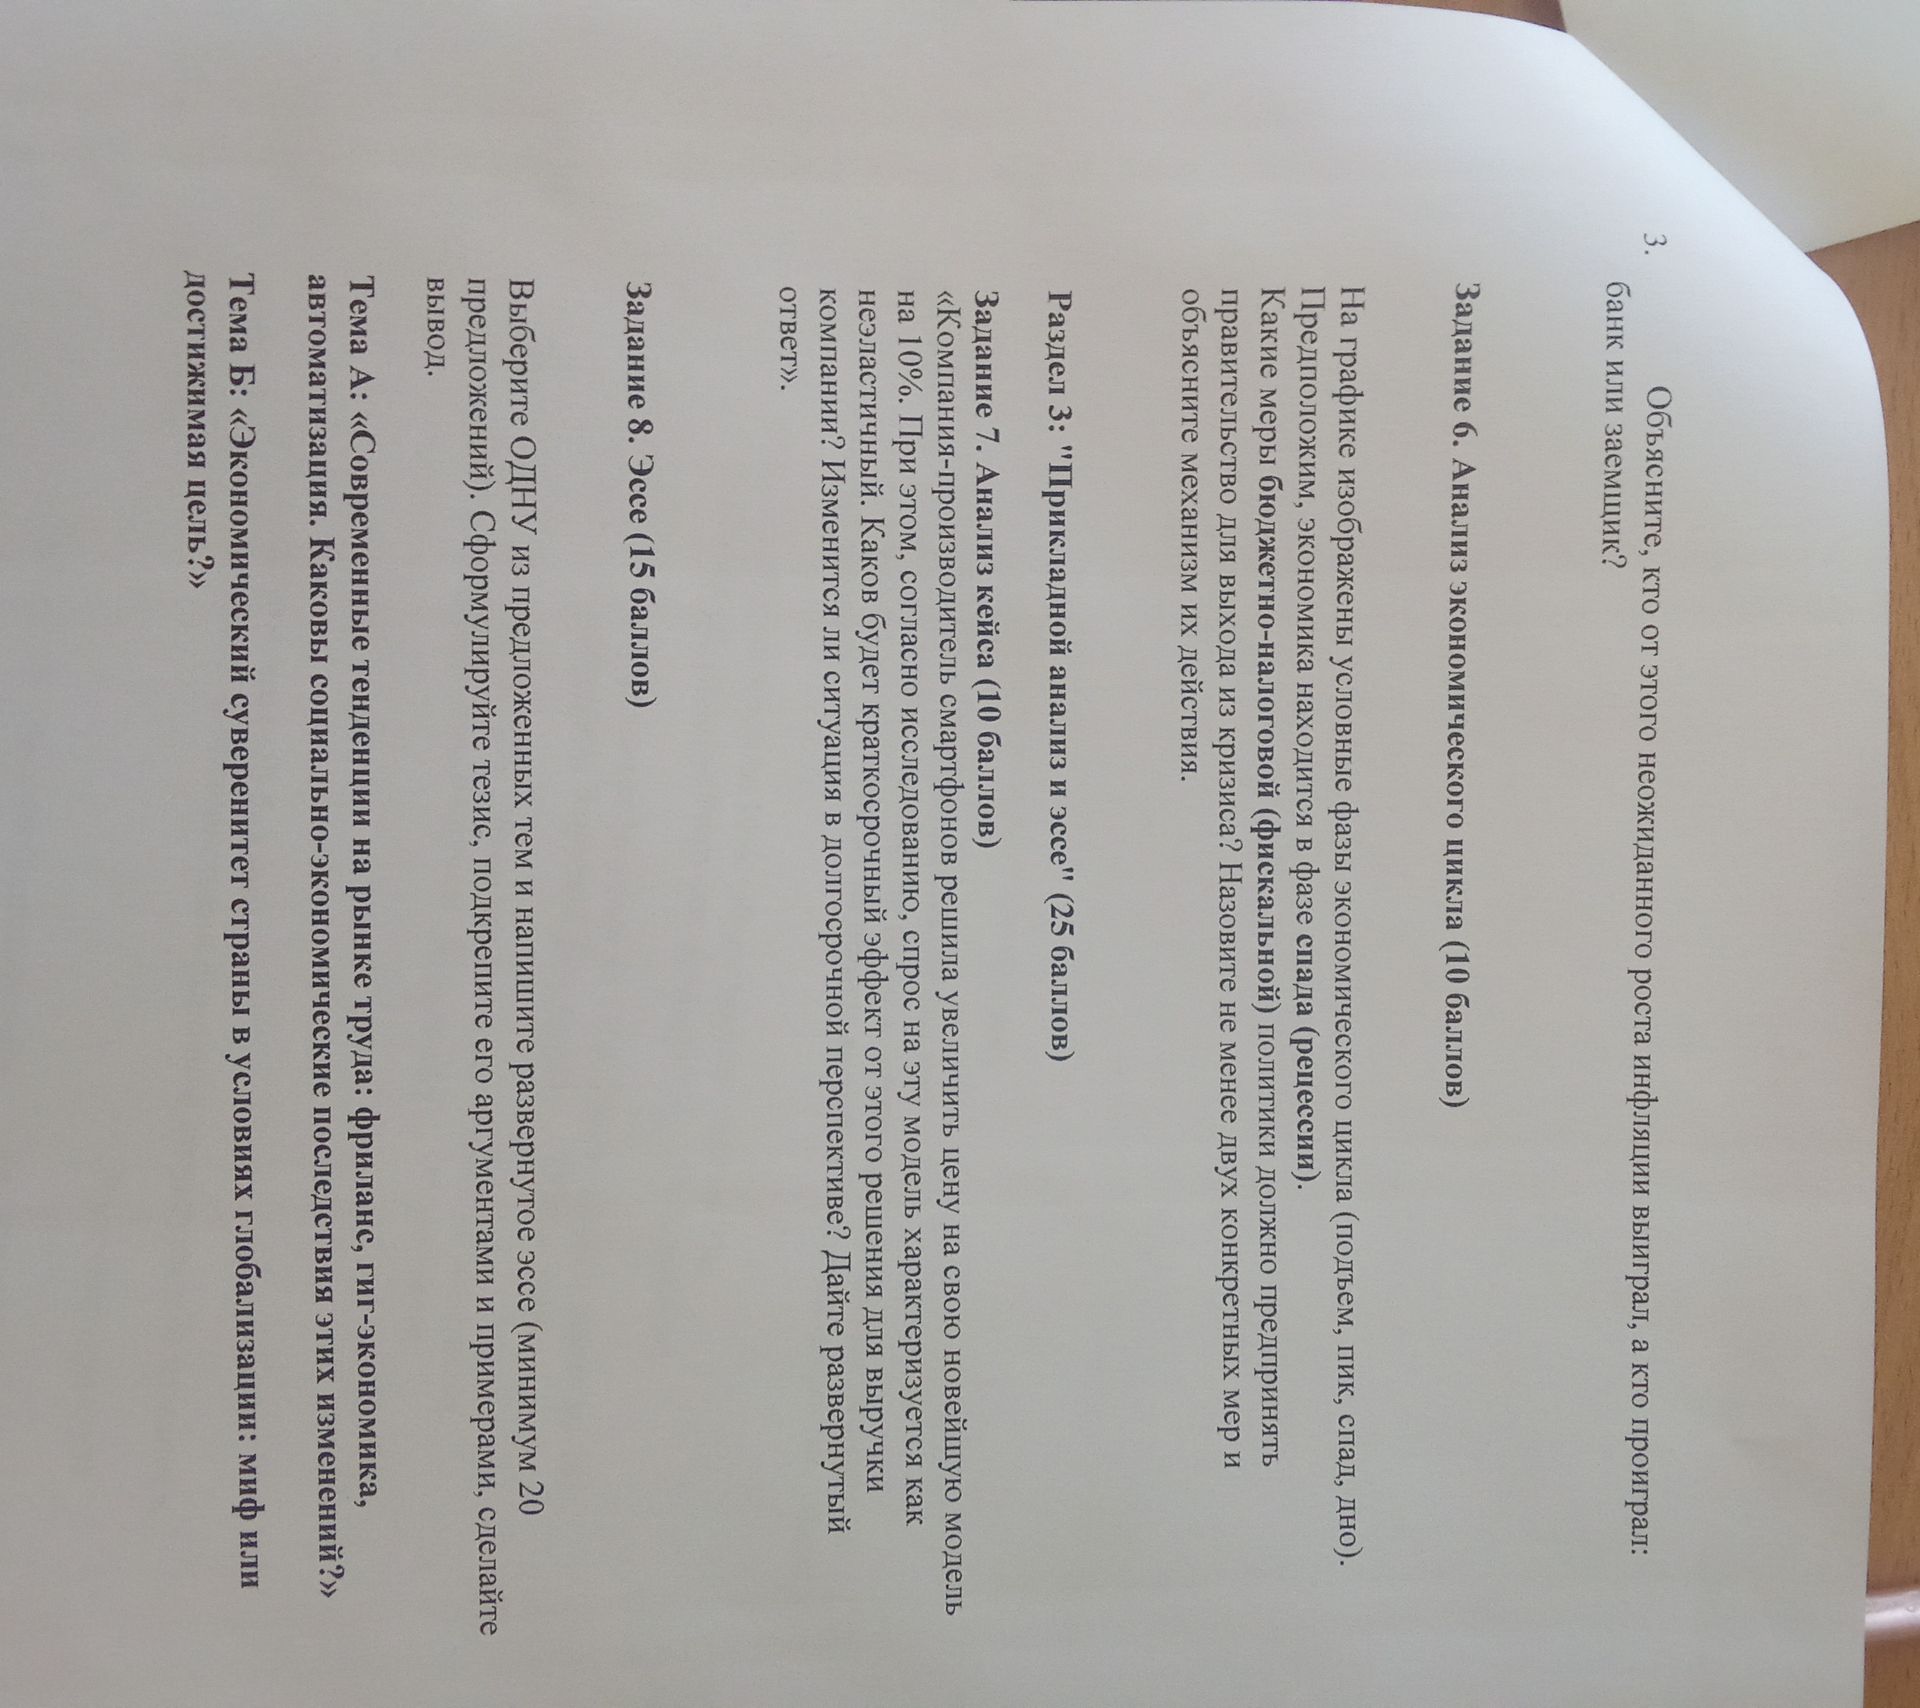
Если кредит выдан под фиксированную номинальную процентную ставку, а инфляция неожиданно выросла, обычно выигрывает заемщик, а банк проигрывает. Заемщик возвращает долг деньгами, покупательная способность которых снизилась: реальная стоимость выплат становится меньше. Банк получает обратно сумму, которая в реальном выражении стоит меньше, чем ожидалось при выдаче кредита.
Этот вывод может измениться, если ставка по кредиту плавающая или выплаты индексируются с учётом инфляции: тогда банк может повысить ставку или размер платежей.
Ответ: при фиксированной ставке неожиданный рост инфляции выгоден заемщику и невыгоден банку.
Если кредит выдан под фиксированную номинальную процентную ставку, а инфляция неожиданно выросла, обычно выигрывает заемщик, а банк проигрывает. Заемщик возвращает долг деньгами, покупательная способность которых снизилась: реальная стоимость выплат становится меньше. Банк получает обратно сумму, которая в реальном выражении стоит меньше, чем ожидалось при выдаче кредита.
Этот вывод может измениться, если ставка по кредиту плавающая или выплаты индексируются с учётом инфляции: тогда банк может повысить ставку или размер платежей.
Ответ: при фиксированной ставке неожиданный рост инфляции выгоден заемщику и невыгоден банку.
