
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
Инспектору следует действовать последовательно:
- Проанализировать имеющиеся сведения: данные АИС «Налог-3», АСК НДС-2, банковские выписки, расчёты с физическими лицами, сведения о получателях как плательщиках НПД.
- Сформировать рабочую гипотезу о возможном сокрытии выплат за фактически выполненные работы или оказанные услуги под видом займов и подотчётных сумм.
- Запросить и сопоставить документы: договоры займа, авансовые отчёты, кассовые документы, документы о возврате займов, договоры с физическими лицами, акты выполненных работ и иные подтверждающие документы.
- Провести мероприятия налогового контроля в установленном порядке: допросы свидетелей, осмотры, истребование документов и получение пояснений.
- При наличии достаточных оснований назначить выездную налоговую проверку и определить её предмет и период.
- Сформировать доказательственную базу, установить действительный характер выплат, определить налоговую базу и сумму недоимки, после чего составить акт проверки.
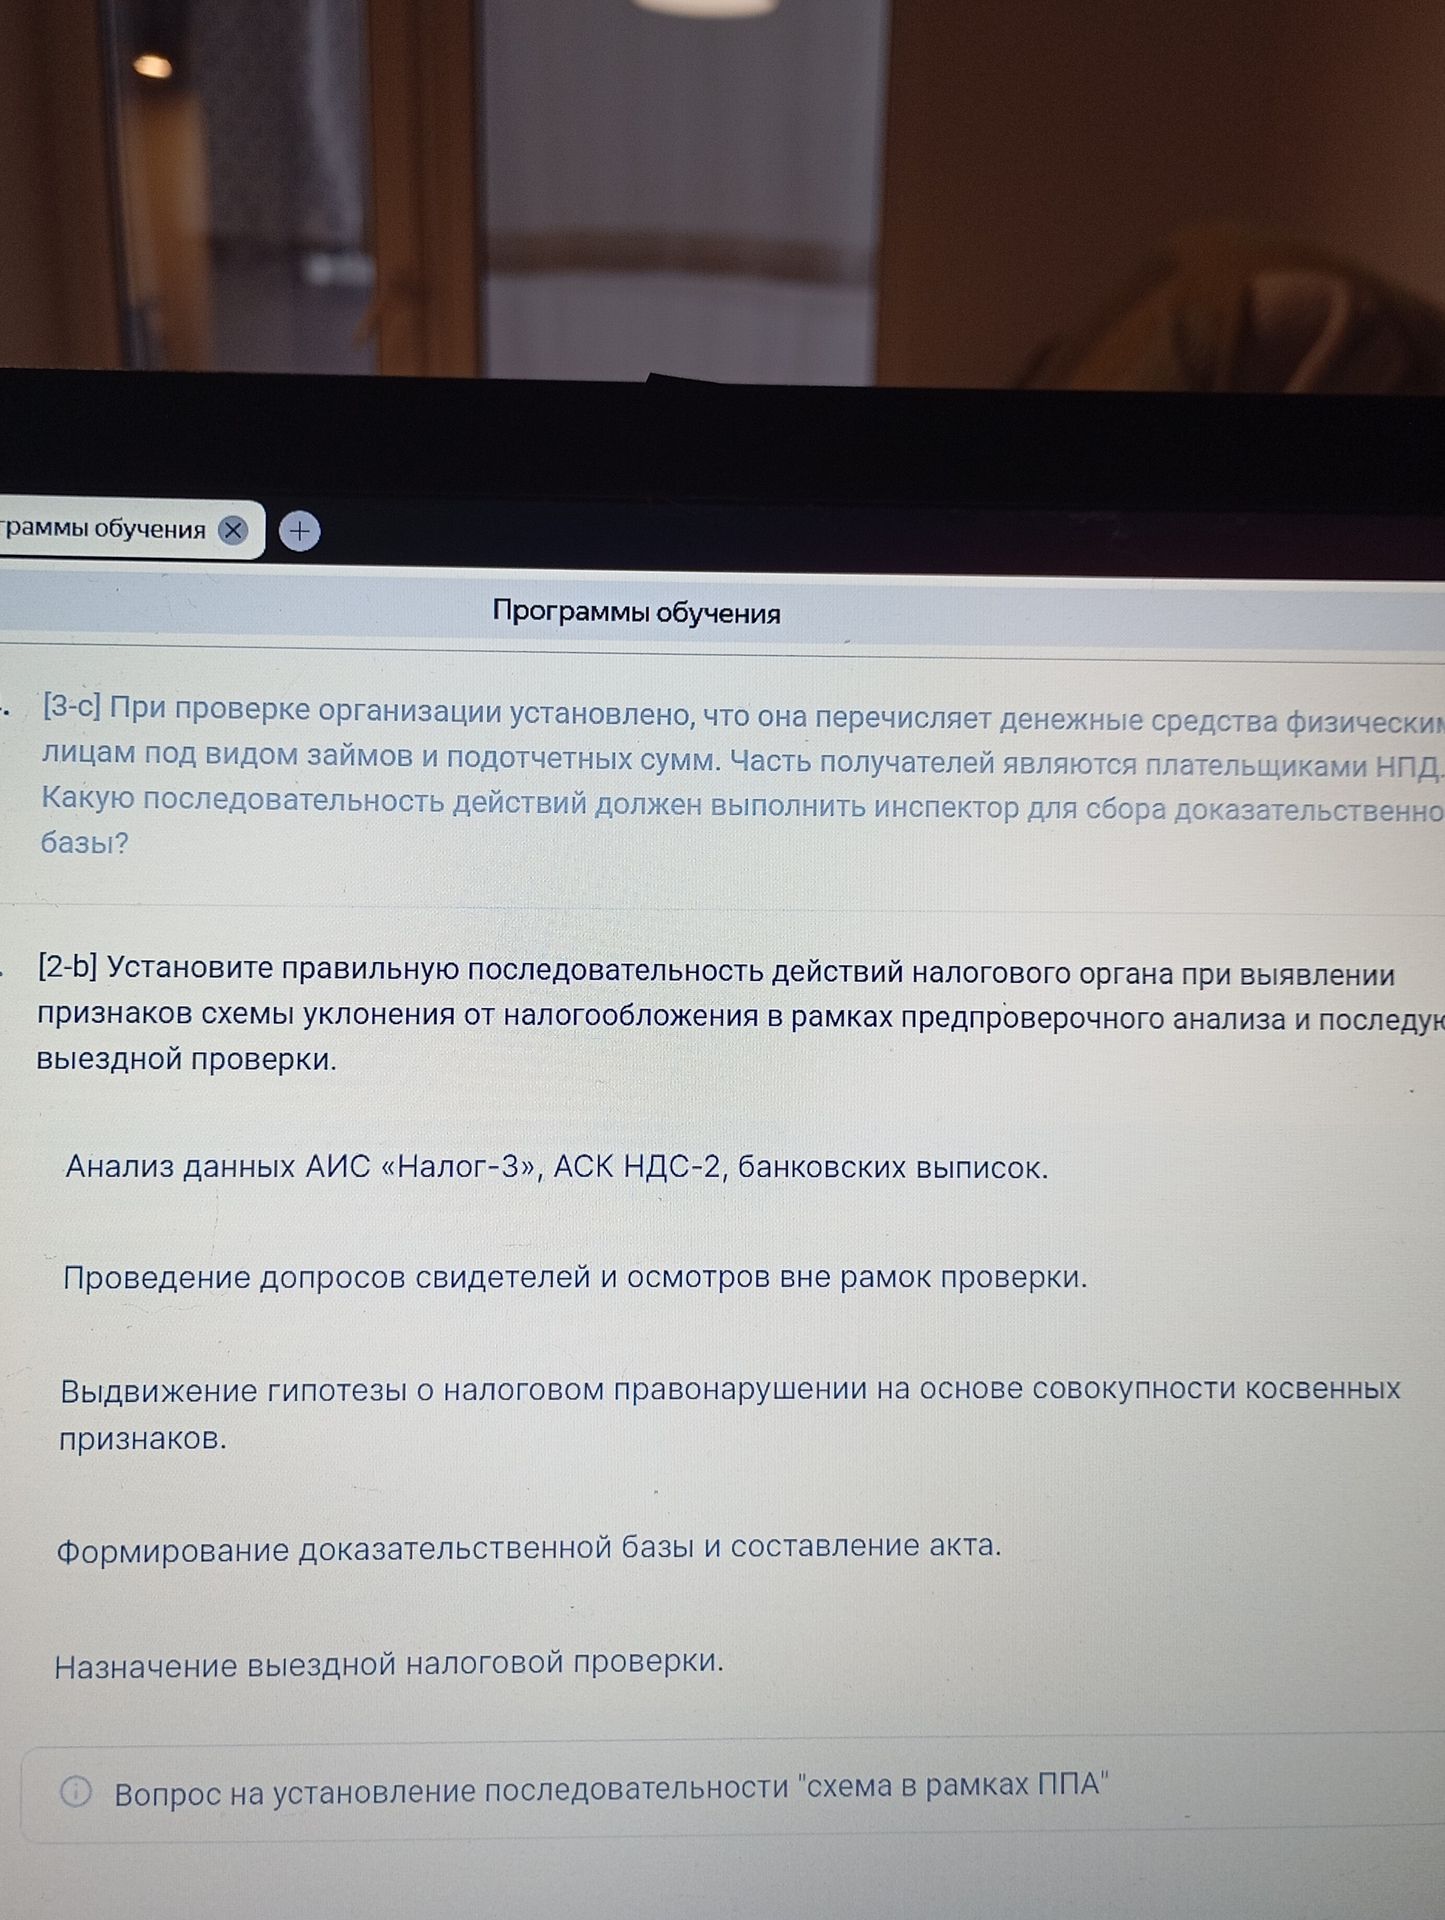
Ответ: анализ данных → формирование гипотезы → истребование и проверка документов → мероприятия налогового контроля → назначение выездной проверки → формирование доказательственной базы и составление акта.
Инспектору следует действовать последовательно:
- Проанализировать имеющиеся сведения: данные АИС «Налог-3», АСК НДС-2, банковские выписки, расчёты с физическими лицами, сведения о получателях как плательщиках НПД.
- Сформировать рабочую гипотезу о возможном сокрытии выплат за фактически выполненные работы или оказанные услуги под видом займов и подотчётных сумм.
- Запросить и сопоставить документы: договоры займа, авансовые отчёты, кассовые документы, документы о возврате займов, договоры с физическими лицами, акты выполненных работ и иные подтверждающие документы.
- Провести мероприятия налогового контроля в установленном порядке: допросы свидетелей, осмотры, истребование документов и получение пояснений.
- При наличии достаточных оснований назначить выездную налоговую проверку и определить её предмет и период.
- Сформировать доказательственную базу, установить действительный характер выплат, определить налоговую базу и сумму недоимки, после чего составить акт проверки.
Ответ: анализ данных → формирование гипотезы → истребование и проверка документов → мероприятия налогового контроля → назначение выездной проверки → формирование доказательственной базы и составление акта.
