
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
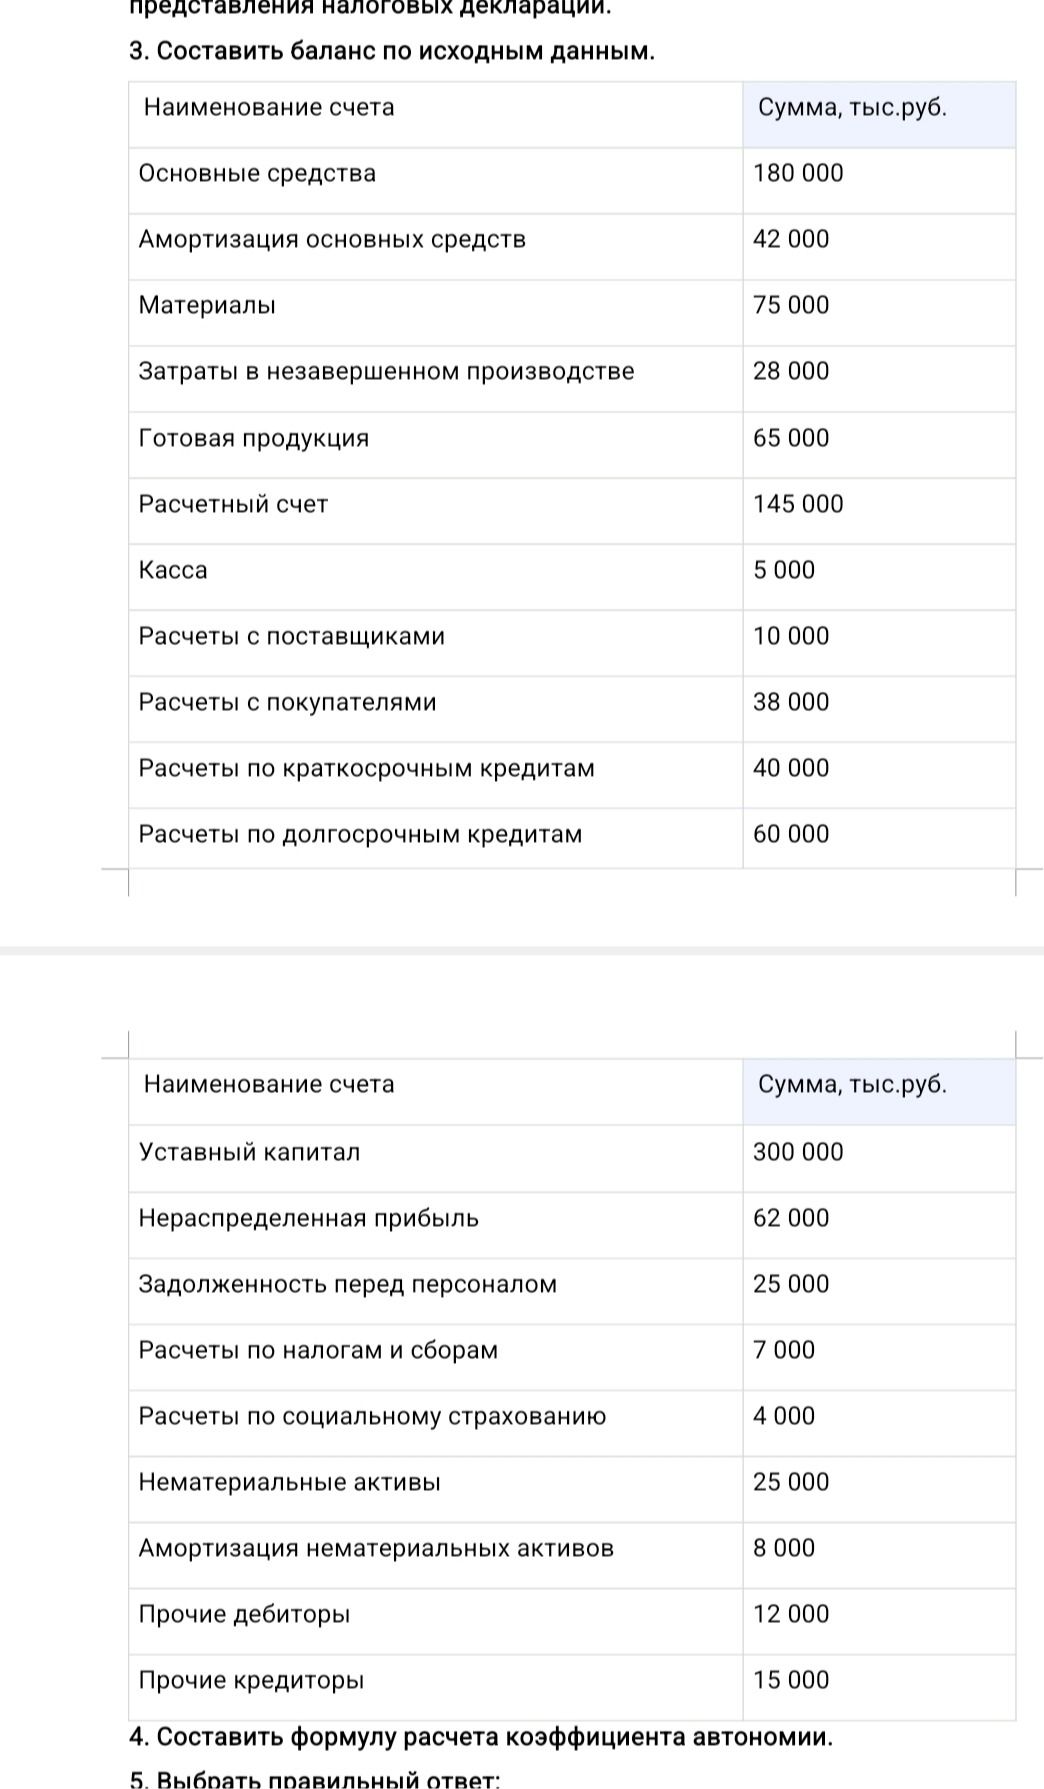
Ответ:
Сначала определяем остаточную стоимость внеоборотных активов: из первоначальной стоимости вычитаем амортизацию.
Основные средства: 180 000 − 42 000 = 138 000.
Нематериальные активы: 25 000 − 8 000 = 17 000.
Дебиторскую задолженность и денежные средства включаем в актив. Капитал, прибыль и обязательства отражаем в пассиве.
| Актив | Сумма | Пассив | Сумма |
|---|---|---|---|
| Основные средства (остаточная стоимость) | 138 000 | Уставный капитал | 300 000 |
| Нематериальные активы (остаточная стоимость) | 17 000 | Нераспределённая прибыль | 62 000 |
| Материалы | 75 000 | Расчёты с поставщиками | 10 000 |
| Затраты в незавершённом производстве | 28 000 | Краткосрочные кредиты | 40 000 |
| Готовая продукция | 65 000 | Долгосрочные кредиты | 60 000 |
| Расчётный счёт | 145 000 | Задолженность перед персоналом | 25 000 |
| Касса | 5 000 | Расчёты по налогам и сборам | 7 000 |
| Расчёты с покупателями | 38 000 | Расчёты по социальному страхованию | 4 000 |
| Прочие дебиторы | 12 000 | Прочие кредиторы | 15 000 |
| Итого актив | 523 000 | Итого пассив | 523 000 |
Итоги актива и пассива равны, следовательно, баланс составлен.
