
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
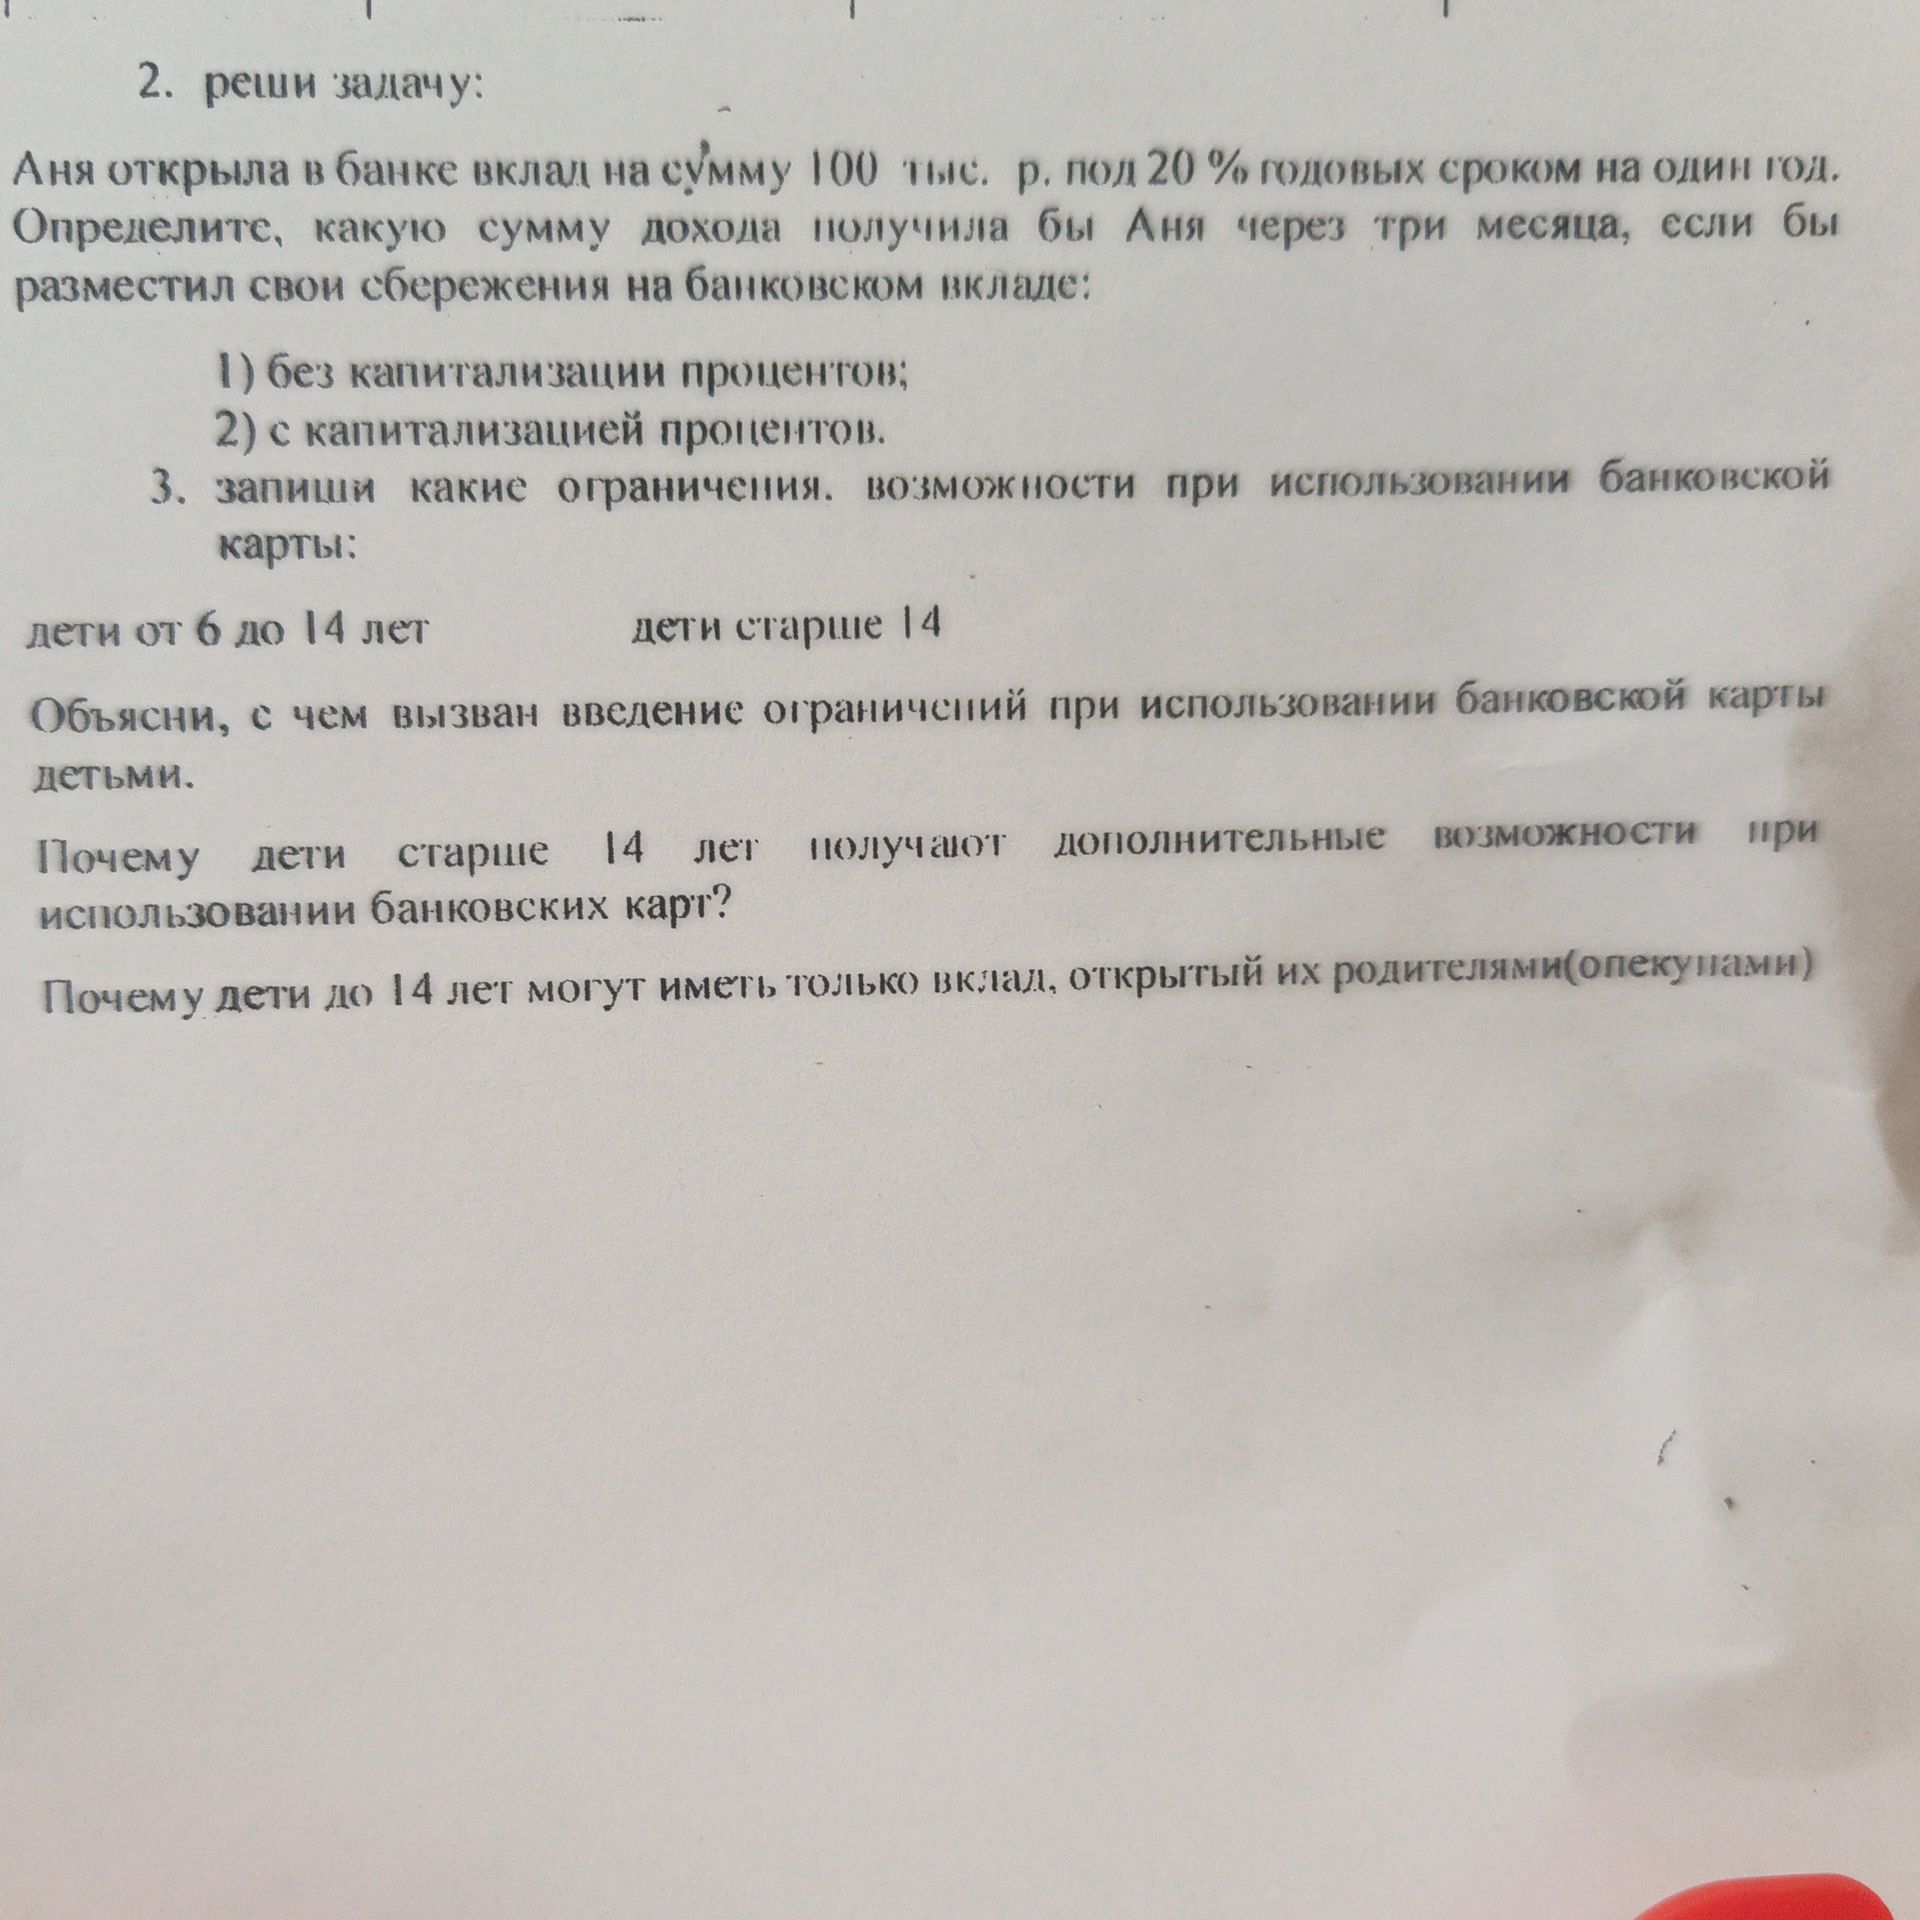
Ответ:
Дети от 6 до 14 лет. По общему правилу ребёнок этого возраста не может самостоятельно заключить договор банковского счёта и получить самостоятельную основную карту к собственному счёту. Родители или опекуны могут оформить для него дополнительную карту, связанную со своим счётом; доступные операции и лимиты зависят от банка и настроек законного представителя. Ребёнок также вправе совершать мелкие бытовые сделки и распоряжаться деньгами, предоставленными ему родителями или третьими лицами с согласия родителей.
Дети старше 14 лет. Несовершеннолетний от 14 до 18 лет может самостоятельно открыть банковский счёт и распоряжаться своими доходами и вкладами, а также совершать другие сделки, разрешённые законом. Для иных сделок, как правило, необходимо согласие родителей, усыновителей или попечителя. Конкретные условия выпуска и использования карты определяются законом и правилами банка.
Зачем нужны ограничения? Они учитывают возраст несовершеннолетнего и необходимость защиты его имущественных интересов: помогают снизить риск необдуманных расходов, обмана и утраты денег, а также предусматривают участие законных представителей там, где ребёнок ещё не вправе действовать самостоятельно.
Почему после 14 лет возможностей больше? С 14 лет закон предоставляет несовершеннолетним больше самостоятельности в распоряжении собственными доходами и вкладами, поэтому они могут самостоятельно открывать счёт и пользоваться связанными с ним банковскими услугами в установленных законом пределах.
Уточнение о вкладах до 14 лет. Формулировка «могут иметь только вклад, открытый родителями» чрезмерно категорична. Счёт на имя малолетнего, как правило, открывает его законный представитель; при этом распоряжение средствами подчиняется правилам гражданского законодательства. Возможность пользоваться дополнительной картой к счёту родителя — отдельный вопрос и не означает, что у ребёнка открыт собственный счёт.
