
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
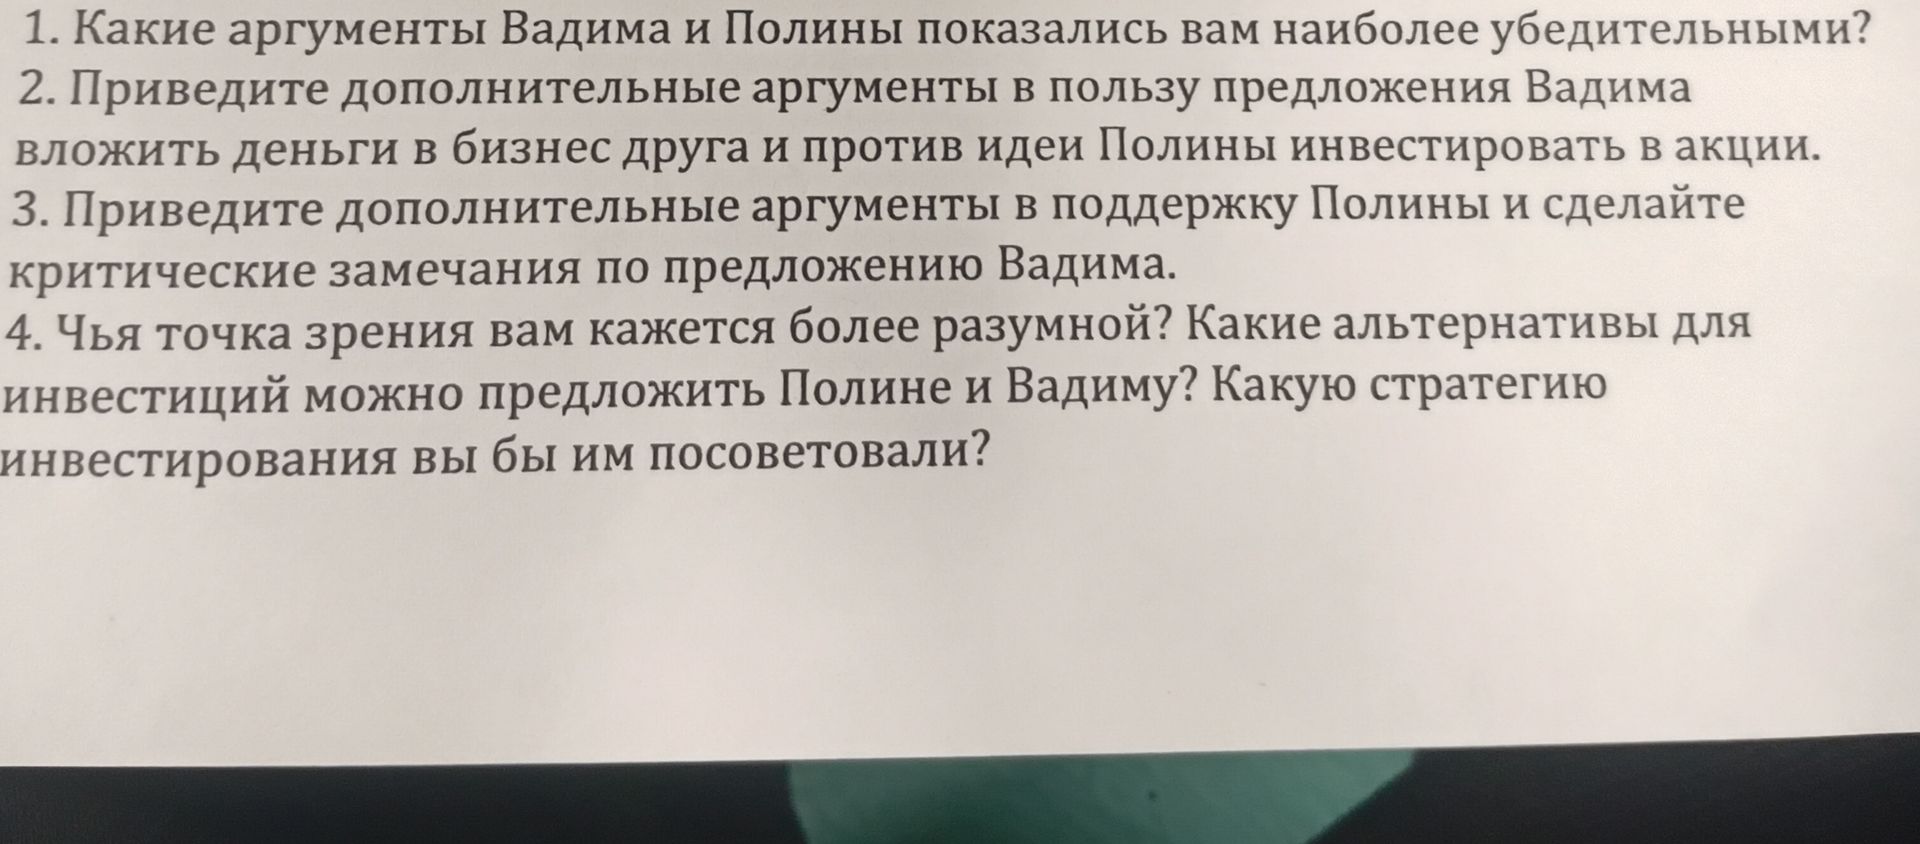
Более разумной кажется взвешенная точка зрения Полины: перед вложением денег нужно оценить риски и не концентрировать все средства в одном проекте. Однако полностью отказываться от перспективного бизнеса друга тоже необязательно, если его деятельность подтверждена расчётами и юридическими документами.
Возможные альтернативы:
- банковский вклад или накопительный счёт — для части денег, которая должна оставаться относительно доступной;
- облигации надёжных эмитентов — для получения более предсказуемого дохода, хотя они также не лишены рисков;
- биржевой фонд на широкий индекс — для распределения вложений между большим числом компаний;
- индивидуальное обучение или повышение квалификации — инвестиция в будущий доход человека;
- небольшое вложение в бизнес друга только после проверки бизнес-плана и оформления договора.
Рекомендуемая стратегия:
- Сначала создать финансовую подушку на несколько месяцев жизни.
- Не вкладывать в рискованные активы деньги, которые могут понадобиться в ближайшее время.
- Распределить капитал между несколькими видами вложений, например депозитом, облигациями и диверсифицированными фондами.
- В бизнес друга направлять только небольшую долю капитала, которую инвестор готов потерять без серьёзных последствий.
- Инвестировать на длительный срок и регулярно пересматривать распределение средств.
- Перед покупкой акций или вложением в бизнес изучить документы, комиссии, налоги, возможную доходность и риски.
Ответ: оптимальна умеренная диверсифицированная стратегия: сохранить резерв, основную часть средств направить в более надёжные и распределённые инструменты, а в бизнес друга вложить лишь ограниченную сумму после проверки проекта.
Более разумной кажется взвешенная точка зрения Полины: перед вложением денег нужно оценить риски и не концентрировать все средства в одном проекте. Однако полностью отказываться от перспективного бизнеса друга тоже необязательно, если его деятельность подтверждена расчётами и юридическими документами.
Возможные альтернативы:
- банковский вклад или накопительный счёт — для части денег, которая должна оставаться относительно доступной;
- облигации надёжных эмитентов — для получения более предсказуемого дохода, хотя они также не лишены рисков;
- биржевой фонд на широкий индекс — для распределения вложений между большим числом компаний;
- индивидуальное обучение или повышение квалификации — инвестиция в будущий доход человека;
- небольшое вложение в бизнес друга только после проверки бизнес-плана и оформления договора.
Рекомендуемая стратегия:
- Сначала создать финансовую подушку на несколько месяцев жизни.
- Не вкладывать в рискованные активы деньги, которые могут понадобиться в ближайшее время.
- Распределить капитал между несколькими видами вложений, например депозитом, облигациями и диверсифицированными фондами.
- В бизнес друга направлять только небольшую долю капитала, которую инвестор готов потерять без серьёзных последствий.
- Инвестировать на длительный срок и регулярно пересматривать распределение средств.
- Перед покупкой акций или вложением в бизнес изучить документы, комиссии, налоги, возможную доходность и риски.
Ответ: оптимальна умеренная диверсифицированная стратегия: сохранить резерв, основную часть средств направить в более надёжные и распределённые инструменты, а в бизнес друга вложить лишь ограниченную сумму после проверки проекта.
